成熟制程产能
一、一句话回答
成熟制程一般指 28nm 及以上节点,它没有被先进制程淘汰,反而托住了绝大多数「不需要最尖端、但要便宜可靠」的芯片——汽车、工业控制、电源管理、模拟、MCU、传感器、显示驱动等。这个市场不靠缩微赚钱,而靠特色工艺:功率器件(IGBT/SiC)、模拟用 BCD、嵌入式存储、CIS、RF-SOI 等差异化平台。也正因门槛相对先进节点低、设备更容易获得,各国和本土厂都在扩产,导致成熟产能很容易周期性过剩、打价格战。中国大陆代工在成熟/特色节点布局最广,既是国产自主最确定的方向,也是竞争最拥挤的赛道——能不能赚钱,最终看产品结构、成本控制和周期择时。
为什么成熟制程值得单独讲。舆论偏爱先进制程,但全球超过一半的晶圆产能和海量芯片种类都在成熟节点。在出口管制使先进设备获取受限的背景下,成熟与特色工艺更是中国半导体最现实的主战场。
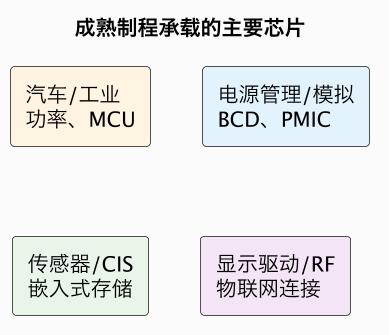
二、靠特色工艺而非缩微赚钱
| 特色平台 | 典型产品 | 价值点 |
|---|---|---|
| 功率工艺 | IGBT、MOSFET、SiC/GaN | 新能源车、光伏、充电 |
| BCD/模拟 | 电源管理、驱动 IC | 高耐压、低功耗集成 |
| 嵌入式存储 | eFlash MCU | 汽车/工业控制 |
| RF-SOI/模拟 | 射频前端、接口 | 手机/通信 |
| CIS | 图像传感器 | 手机、汽车、安防 |
成熟节点的竞争逻辑和先进制程相反:不是比谁更细,而是比谁在某类工艺上更专、成本更低、车规可靠性认证更全。 一颗用 180nm 造的车规功率芯片,壁垒在工艺稳定、寿命和失效率,而非线宽。
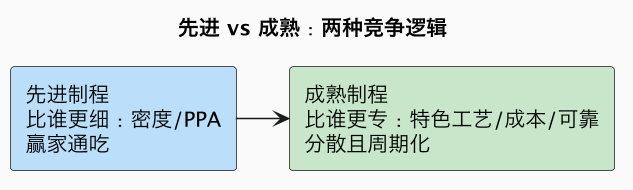
三、为什么会周期性过剩
成熟产能的扩张门槛相对低、设备(二手 DUV 等)较易获得,于是当某一轮需求旺盛(如缺芯涨价)时,全球各地同步上产能;等 2~3 年后产能集中释放,需求若回落,就会出现利用率下降、代工价格内卷。理解成熟制程必须带着周期视角:盈利高低不只看产能,更看扩产时点、稼动率和产品组合。
四、中国大陆布局:最确定也最拥挤
- 方向确定:在先进设备受限下,成熟与特色工艺是本土代工和 IDM 扩产的主体(中芯、华虹及功率/模拟 IDM 等),承接国产替代与汽车电子需求。
- 机会在升级:单纯做通用成熟逻辑易陷价格战,向 BCD、SiC、车规存储、高压功率等高附加值特色平台升级才能提毛利。
- 风险在扎堆:多个大基金和地方项目集中投同类产能,需警惕阶段性供过于求。
节点速览:技术 / 玩家 / 成熟度 / 预期
数据截止 2026-09。标尺说明见 AI 产业链总览。
| 象限 | 要点 |
|---|---|
| 关键技术 | ① 功率/BCD 特色工艺(TRL-4~5)② 嵌入式存储/RF-SOI(TRL-4)③ SiC/GaN 等宽禁带(TRL-3~4) |
| 主要玩家 | 联电、格芯、世界先进、中芯、华虹及各功率/模拟 IDM |
| 做到什么程度 | 产能分散、强周期;本土扩产积极但部分品类趋拥挤 |
| 后续预期 | 6 个月:稼动率随需求修复(中);18 个月:车规/功率结构性紧(中);36 个月:部分通用成熟产能或过剩(低) |
常见误区
- 以为成熟=落后=没价值:海量关键芯片离不开它,特色工艺壁垒不低。
- 用先进制程逻辑看成熟:成熟比的是专、成本和可靠性,不是线宽。
- 忽视周期:扩产释放与需求错配会带来价格战。
- 认为国产成熟产能一定赚钱:扎堆扩同类产能同样会亏损。
总结
成熟制程(28nm 及以上)托住汽车、工业、电源、模拟、MCU 等海量刚需,靠功率、BCD、嵌入式存储、RF-SOI 等特色工艺而不是缩微赚钱;门槛相对低使各地扩产、易陷入周期性过剩与价格内卷,而中国在先进设备受限下正把它作为最确定、却也最拥挤的主战场——胜负不在建了多少产能,而在多快转向高附加值特色平台,并踩准产业周期。