AI 产业情景推演
一、一句话回答
AI 的未来不该被压成一个确定预言,而要用三种情景跟踪:牛市是能力持续跃迁、应用全面爆发、数据飞轮自我强化;基准情景是能力渐进进步、企业按性价比稳步渗透(这是多数时间最可能的路径);熊市是算力投入远超真实回报、需求接棒失败、出现产能过剩和行业出清。价值不在断言哪个一定发生,而在写清每种情景的核心假设和可观察的触发信号——当信号变化,就把概率往对应方向调整,而不是死守一条线性叙事。
为什么用情景而不是给一个答案。面对 AI 这种变化极快、且高度依赖少数不确定变量(能力能否继续提升、企业愿付多少钱、供给会不会过剩)的领域,任何单点预测几乎必错。情景规划的价值,是逼你承认未来是一个分布而不是一个点,并提前想好在不同世界里会看到什么、该怎么做。这样无论实际走向哪一边,你都不会措手不及。下面给出三种情景及其触发信号。
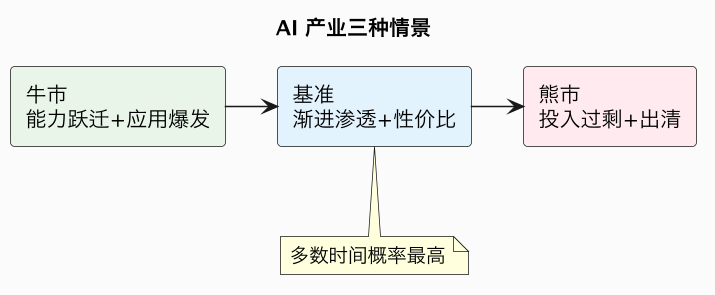
二、三种情景对比
| 维度 | 牛市 | 基准 | 熊市 |
|---|---|---|---|
| 能力进展 | 持续跃迁,不断解锁新能力 | 渐进、局部提升 | 突破停滞,边际收益递减 |
| 应用需求 | 全面爆发,渗透工作与生活 | 企业稳步、理性采用 | 试点多、付费少,接棒失败 |
| 算力供需 | 持续紧缺 | 大体平衡、阶段性波动 | 显著过剩,租金/价格大跌 |
| 资本回报 | 高投入获高回报 | 投入与回报匹配 | 投入远超回报 |
| 行业结构 | 新巨头崛起 | 强者恒强、温和洗牌 | 大量整合、破产、出清 |
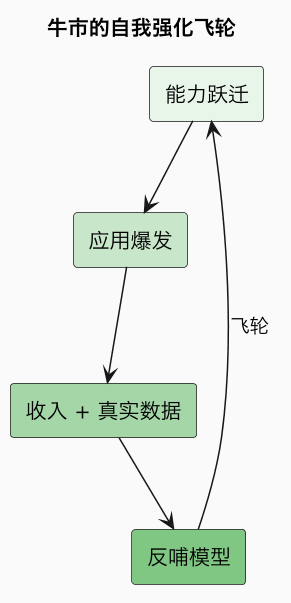
牛市的核心是「能力—应用—数据」三者正反馈。 如果模型能力持续跃迁、不断解锁此前做不到的任务(如可靠的 Agent、科学发现),应用就会全面爆发,带来海量收入和真实数据,数据又反哺模型进一步变强,形成自我强化的飞轮。这种情景下算力持续紧缺、卖铲人和平台公司都获得高回报,甚至诞生新的平台级巨头。
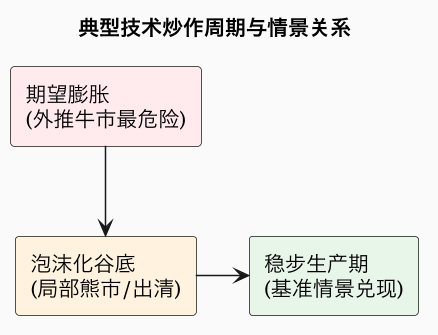
基准情景是「理性的渐进」。 能力继续进步但不再惊艳,企业按性价比和可靠性稳步采用,替代一部分人力和旧软件;算力供需大体平衡,投资和回报匹配,行业强者恒强、伴随温和洗牌。历史上大多数技术革命的真实展开都更接近这条路径——既非乌托邦也非崩盘,而是在「期望膨胀」之后进入稳步的生产性应用。
熊市的核心是「错配」。 算力和数据中心被海量资本提前建好,但真实付费需求没能接棒,结果是产能利用率下降、算力租金和芯片价格下跌,重资产公司高负债承压,最终靠整合和破产完成出清。触发它的不是「AI 没用」,而是投入的速度和规模远超回报兑现的节奏。
三、关键触发信号
情景不是静态标签,要靠可观察的信号动态校准。
| 信号 | 指向牛市 | 指向熊市 |
|---|---|---|
| 模型能力 | 出现可靠的新能力跃迁,而非小修小补 | 代际提升停滞,边际成本/收益恶化 |
| 企业付费 | 预算从试点转生产、续约率高 | 停留在 PoC,付费意愿弱、砍预算 |
| 应用渗透 | Agent 等真进核心流程、离不开 | 尝鲜后留存低、被证明可有可无 |
| 算力租金 | 持续紧缺、价格坚挺 | 现货充足、租金和卡价持续下跌 |
| 资本回报 | 收入增速消化 capex | capex 远超收入,负债攀升 |
| 行业事件 | 新平台崛起、扩张性并购 | 降价破产潮、估值大幅收缩 |
用法:定期核对这张表。若多数信号向右(熊市侧)走,就把熊市概率上调,即便当时舆论最乐观;反之亦然。判断的纪律比初始的概率更重要——要愿意被新信号改变。
四、概率倾向与常见误判
需要强调,给三种情景精确概率是虚假的精确,更合理的做法是给倾向并随信号调整。多数技术 Gartner「炒作周期」的经验显示:在期望最膨胀时,线性外推牛市的人最多,而真实结果往往先经历一轮失望和调整(局部类似熊市),再进入基准式的稳步增长。因此**「短期警惕过热、长期保持乐观」**通常比单押一端更稳健。
常见误区
- 把一种情景当成必然:单押牛市会在调整时措手不及,单押熊市会错过长期平台。
- 只看能力不看商业化:技术强不等于企业愿付费,需求接棒才是关键。
- 在最乐观时线性外推:期望顶点往往是信号最差、风险最高的时点。
- 给情景却不跟踪触发信号:不随证据更新的情景只是换了形式的武断预测。
总结
AI 未来用牛市、基准、熊市三情景管理:牛市靠能力—应用—数据飞轮,基准是理性渐进(多数时间概率最高),熊市源于投入远超回报的错配;真正有用的不是断言结局,而是盯住能力、付费、租金和资本回报这些触发信号持续调整概率——短期警惕过热、长期保持乐观,比单押任何一端都更可靠。