液冷产业图谱:冷板式与浸没式谁是主流,到底哪些公司在赚钱
最后更新:2026-09-19|数据截止 2026 年中:渗透率、单机柜功率与厂商份额为行业研究的量级估计,已规模落地的整柜规格为已公布值,具体数字以各厂商与第三方研究为准。
本文是产业观察,回答三个问题:为什么 AI 让数据中心非上液冷不可、冷板式和浸没式谁会成为主流、这门生意里到底谁在赚钱。 热传导与流体力学原理不在本文范围,只讲技术路线、供应链和商业格局。它是 数据中心的电力墙 的下游展开——那篇讲「电力和散热成了 AI 的硬约束」,本文专门把其中「散热」这一半做成一张产业地图;英伟达 GB200 NVL72 这类单柜上百千瓦的整柜(同批产品矩阵篇)正是需求的直接来源。
先说结论
- 液冷不是「更高级的散热」,而是被热密度逼出来的唯一解。 单机柜功率从传统的 5~10kW、通用 GPU 机柜的 30~40kW,一路冲到 AI 整柜的 100kW 以上;风冷靠空气带走热量的能力在这个量级见顶,液冷(液体的比热容和导热能力远高于空气)从可选变成必选。
- 未来 3~5 年的主流是冷板式,不是浸没式。 冷板式液冷只让冷却液贴近芯片、不浸没整机,能最大程度继承现有服务器和运维体系,改造成本与风险低;浸没式散热极限更高、PUE 更好,但要换整机形态、改运维习惯,短期主要留在超算和少数高密度场景。
- 真正赚钱的是几个不起眼的精密环节:CDU(冷量分配单元)、快接头(UQD/QD)、Manifold(分水歧管)和冷却液。 它们单价高、有泄漏与可靠性门槛、认证周期长,价值量比「多接几根水管」听起来高得多。
- 中国厂商在整机集成、机柜和部分零部件上有位置,但高端快接头、阀门、氟化液等长期由海外主导,国产替代正在发生。 这是一门「需求确定、格局未定」的卖铲生意。
一句话:风冷到顶、冷板先上、浸没待时;液冷的钱不在「水冷」这个概念,而在 CDU、快接头、歧管和冷却液这些有可靠性壁垒的精密部件,以及把它们做成可交付整机柜的集成能力。
一、先理解热密度墙:为什么风冷突然不够用了
数据中心散热的本质,是把芯片产生的热搬到机房外。过去二十年这件事主要靠空气完成:机房空调(CRAC/CRAH,机房专用精密空调)吹出冷风,服务器风扇把冷风抽过机箱带走热量。这套体系在单柜 10kW 以下运转良好,但 AI 把单柜功率抬了一个数量级。
| 机柜类型 | 典型单柜功率 | 主流散热 |
|---|---|---|
| 传统通用服务器 | 5~10 kW | 风冷 |
| 通用 GPU 服务器(8 卡机) | 30~40 kW | 风冷为主,冷热通道隔离 |
| AI 训练整柜(GB200 类) | 100~120 kW+ | 液冷(冷板)必选 |
| 未来更高密度平台 | 120 kW 以上 | 冷板普及,浸没试点扩大 |
问题不在于「风不冷」,而在于空气单位体积能带走的热量有限,且把大量空气高速吹过机箱要耗掉惊人的风扇功耗。芯片热流密度(每平方厘米多少瓦)上升后,靠提升风量会撞上两堵墙:一是风扇功耗本身急剧增加、噪声和震动不可接受;二是冷风难以均匀穿透越来越密的板卡,局部热点(hot spot)压不下去。
液体的优势是物理性的:水或专用冷却液的比热容和导热系数远高于空气,同样流量能带走多得多的热量,而且可以用管道精准送到芯片正上方。 这就是为什么单柜功率越过某个阈值(业界普遍认为在 50~80kW 区间)后,液冷从「节能选项」变成「物理必选项」。英伟达在新一代整柜里把液冷列为标配,等于替整个行业做了技术决策——下游想拿货,就得配套液冷机房。
这与电力是同一枚硬币的两面:数据中心的电力墙 讲的是「供得上电、散得掉热」的总量约束,本文讲散热侧的具体解法。值得强调的是,液冷同时改善 PUE(Power Usage Effectiveness,电能使用效率,数据中心总耗电与 IT 设备耗电之比,越接近 1 越好)——少开机房空调、风扇耗电下降,PUE 可以从风冷的 1.4~1.5 降到 1.1~1.2,长期省的电费也是推动力。
二、三条路线:冷板、单相浸没、相变浸没
液冷不是一种技术,而是冷却介质与发热芯片接触方式的不同选择。当前主要有三条路线,差别集中在「冷却液碰不碰芯片、碰不碰整块板卡」。
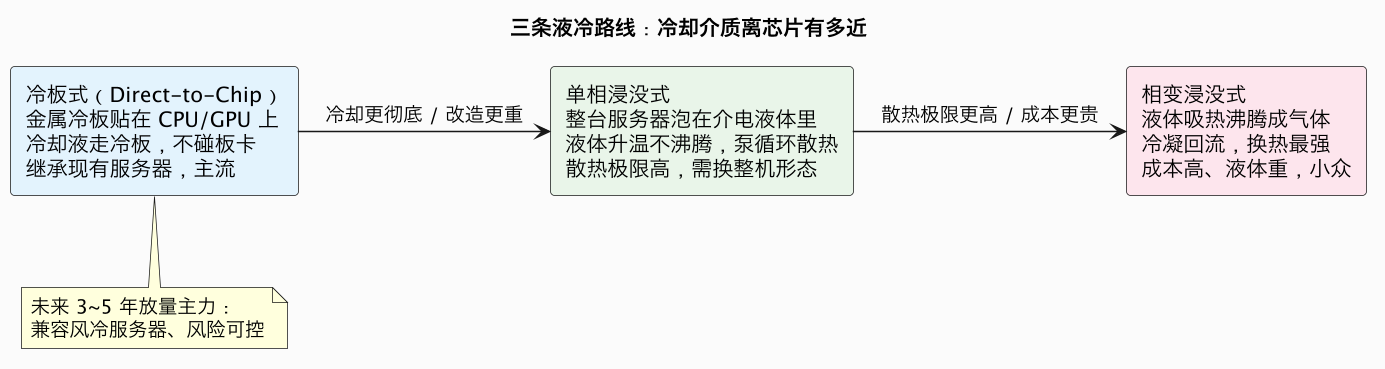
冷板式(Direct-to-Chip,直接芯片冷却)。 在 CPU、GPU 等主要发热元件上压一块内部走液的金属冷板(cold plate),冷却液在冷板里吸收热量后流走,内存、供电等部件仍靠风或辅助散热。它最大的优点是不改变服务器主体形态:板卡还是那块板卡,运维方式基本延续,只是增加了一套水路。代价是只能冷却主芯片、对整机散热覆盖不全,但对当前 AI 整柜「热量高度集中在 GPU」的特点恰好对症。这是未来 3~5 年放量的绝对主力。
单相浸没式(single-phase immersion)。 把整台服务器(去掉风扇)泡在一个装满介电液体(不导电的专用液体)的大槽里,液体吸热后用泵打到换热器降温、再循环,全程保持液态。它散热更均匀、PUE 更低、几乎免风扇,但要使用专门设计的浸没式服务器和浸没槽,机房形态、承重(液体很重)、维护操作都要重做,生态迁移成本高。
相变浸没式(two-phase immersion)。 利用低沸点介电液体接触发热元件后沸腾汽化、蒸汽上升冷凝回流的潜热带走热量,换热效率最高。但专用氟化液昂贵、有挥发和环保(温室气体)争议、设备和运维门槛最高,长期停留在超算和研究场景,商业化进展最慢。
| 维度 | 冷板式 | 单相浸没 | 相变浸没 |
|---|---|---|---|
| 散热上限 | 高(够用) | 很高 | 最高 |
| 服务器兼容 | 好,沿用现形态 | 需浸没专用机 | 需专用机+特殊液 |
| 机房改造 | 中(加水路/CDU) | 大(槽体/承重/维护) | 大且特殊 |
| 冷却液成本 | 低(多为去离子水+乙二醇) | 中(介电液量大) | 高(氟化液贵) |
| 当前主流度 | 主流、快速放量 | 小规模/超算延伸 | 小众试点 |
结论很清楚:不是越激进的技术越赢,而是改造成本与风险最低、又恰好满足当前热密度的冷板式先赢。 浸没式的想象空间在更高密度和极致 PUE,但它要等服务器形态和运维生态整体切换,时间窗更靠后。
三、谁在赚钱:拆解液冷供应链
液冷系统听上去像「 plumbing(水管工)」,实际是一套有精密机械和可靠性门槛的系统。从芯片往外,价值量集中在四个部件。
① 冷板(cold plate)。 贴在芯片上的金属件,内部微流道设计直接决定换热效率,要和 GPU/CPU 的封装、热界面材料(TIM,填充芯片与冷板间微观空隙的导热材料)精密配合。做散热模组、有精密加工能力的厂商(如绑定英伟达体系的散热供应商)在此卡位。
② CDU(Coolant Distribution Unit,冷量分配单元)。 液冷系统的「心脏」:一次侧(接楼宇冷冻水/冷却塔)和二次侧(进服务器的冷却液)在 CDU 里通过换热器隔离、泵驱动循环、并控制流量温度与压力。CDU 有房间级、机柜行级、机柜内级之分,技术门槛在泵、换热器、控制系统和长期可靠性,单价高,是价值量最集中的部件之一。
③ Manifold(分水歧管/分集水器)与快接头。 Manifold 是把冷却液分送到每台服务器、再汇集回流的粗管路;真正卡脖子的小件是快接头(quick disconnect,UQD/QD)——服务器要能频繁插拔维护,接头必须做到「盲插、快速断开、断开时自动密封不漏液」。在高压、高温、长期老化下还绝不滴漏,对密封材料和精密加工要求极高,长期由海外少数厂商(如流体连接领域的专业公司)主导,是国产化最难也最值钱的小件。
④ 冷却液。 冷板式多用去离子水加防冻剂(乙二醇),成本低;浸没式要用大量介电液体,高端氟化液长期由海外化工巨头供应,国产替代液(包括部分碳氢基、改性硅油路线)正在切入,成本和环保口径是关键变量。
| 环节 | 作用 | 壁垒 | 国产化位置 |
|---|---|---|---|
| 冷板 | 贴芯片吸热,微流道 | 精密加工+热设计 | 较强,绑定大客户 |
| CDU | 换热、泵循环、控制 | 系统集成+可靠性 | 中等,机柜厂/温控厂切入 |
| 快接头/Manifold | 分配与盲插密封 | 防泄漏、耐老化 | 高端仍依赖进口 |
| 冷却液 | 带走热量的介质 | 高端氟化液配方 | 冷板液已自主,浸没液追赶 |
| 整机柜/集成 | 把水路做进可交付机柜 | 与芯片平台协同 | 中国服务器与机柜厂较强 |
关键判断:液冷的利润分布与「技术听起来酷不酷」无关,而与「漏一滴液会烧掉几百万美元 GPU」的责任大小正相关。 越靠近芯片、越要求万无一失的部件(冷板、快接头、CDU),越有定价权;外围管路和工程安装则更像传统机电,竞争激烈、毛利较低。
3.1 冷板内部与防泄漏:看不见的工程
冷板看似一块金属,内部却是决定散热上限的精密结构。贴近芯片的一面要和芯片封装表面、热界面材料(TIM,用来填充两个固体表面微观凹凸、降低接触热阻的导热膏或导热垫)紧密贴合,压力分布不均就会产生局部热点;内部则加工出蜿蜒的微流道(microchannel),让冷却液以合适流速扫过最热区域,流道太宽散热不足、太窄则压损和泵功耗上升。流道设计、材料(铜为主,兼顾导热与防腐)、焊接密封和与不同 GPU 封装的适配,构成冷板厂的核心 know-how,且每换一代芯片就要重新设计、重新验证——这使得冷板不是标准件,而是「跟着芯片平台走」的定制件,绑定关系一旦建立就有粘性。
防泄漏则是贯穿全链路的工程主题,行业靠一套纵深防御把概率压到极低:
- 快接头自动截止:维护拔管时,公母端各自的弹簧阀瞬间关闭,做到「带压盲拔不滴液」,这是快接头最核心的专利与工艺壁垒。
- 二次侧隔离:CDU 用换热器把进服务器的二次侧(洁净、低压、受控)与楼宇一次侧水路隔开,即使外部水质或压力异常,也不会直接冲击昂贵设备。
- 分区 + 漏液传感:管路分段、接头处布置导电/光纤式漏液传感器,一旦探测到液滴立即告警、关阀、隔离该支路,把事故限制在最小范围。
- 材料耐老化:密封圈、塑料件要在温度循环、乙二醇腐蚀下保证十年以上寿命,材料配方和加速老化测试本身就是门槛。
正是因为「失效代价极高」,客户在这些部件上的决策逻辑不是最低价中标,而是优先选有大规模、长时间在网可靠性记录的供应商。新进入者哪怕性能参数合格,没有数年规模验证记录也难进旗舰平台 BOM——这解释了为什么高价值液冷部件的格局,比外围机电安装稳定得多。
四、改造经济学:从风冷机房到液冷,要付出什么
理解供应链之后,再算一笔机房改造的账,这决定液冷渗透的真实节奏。
- 新建机房 vs 存量改造:新建 AI 园区可以从设计阶段就埋一次侧管路、上 CDU、按高承重布置液冷机柜,边际成本可控;存量风冷机房改造则要动地板、承重、给排水、防漏监测、消防,单位改造成本高、还要停机,因此液冷最先在新建超大规模园区普及。
- 一次侧与楼宇水系统:液冷把热量搬到了水里,园区需要冷却塔、干冷器或其他冷源,以及在缺水地区的散热方案——这让液冷又和选址的水资源、气候绑定(同批规划的选址篇展开)。
- 漏液风险与责任:液冷最大的心理障碍是「水靠近昂贵 GPU」。行业靠快接头自动密封、漏液传感、分区隔离、材料耐老化认证来对冲,认证周期长反而成为头部供应商的护城河——客户不敢为省钱用没验证过的接头。
- PUE 与电费回收:液冷溢价(每千瓦增量成本)靠更低的制冷电费和更高的可部署密度回收;在电价高、机柜上架率高的园区回本更快,这也是超大规模厂商推动最积极的原因。
所以渗透率不是一条平滑曲线,而是**沿「新建高密度 AI 集群 → 头部托管/云数据中心 → 传统机房选择性改造」**的顺序梯度推进。
五、中国厂商的位置:集成强、核心件追赶
中国是全球数据中心和服务器制造大国,液冷链条上有结构性机会,但不同环节身位差别明显。
- 整机柜与温控集成较强:服务器与机柜厂商、数据中心温控企业在冷板式整机柜、风液混合方案上出货量不低,并深度参与国内高密度智算中心建设;中国本身就有庞大的新建机房需求做试验场。
- 精密小件仍在爬坡:高端快接头、防漏阀门、高可靠 CDU 的泵与控制系统,长期由海外流体连接与温控厂商主导,国产替代正在进行,验证和规模口碑需要时间。
- 浸没式有换道机会:因为浸没式没有完全成熟的全球垄断格局,中国厂商在浸没液、浸没槽和整机方案上更积极,部分超算与智算项目已规模采用,存在「新路线缩小差距」的可能,但能否成为数据中心主流仍取决于生态。
- 标准话语权:国内液冷标准、防漏与接口规范在加快制定,统一标准有利于摊薄成本、扩大供应商范围,这是放量的前提。
判断:液冷是少数「需求由全球 AI 龙头定义、但中国供应链能分到较多肉」的环节,尤其在整机柜与集成侧;但最高价值、最不能漏的精密小件,仍是需要时间验证的硬骨头。它和 HBM 与先进封装 那种被少数厂商锁死的环节不同,液冷格局更分散、国产更有身位。
六、变量与置信度判断
| 变量 | 作用方向 | 时间窗 | 置信度 |
|---|---|---|---|
| 单柜功率继续上行 | 冷板从可选变标配 | 已发生 | 高 |
| 冷板 vs 浸没路线 | 冷板主导中短期,浸没待更高密度 | 3~5 年 | 高(冷板主导) |
| 高可靠快接头/CDU 国产验证 | 决定核心件国产化率 | 2~4 年 | 中高 |
| 浸没式生态成熟 | 决定第二曲线大小 | 3~7 年 | 中 |
| 数据中心新建节奏 | 决定液冷总量需求 | 随资本开支波动 | 中 |
- 未来 1~2 年(高置信度):新建 AI 训练集群普遍采用冷板式液冷,CDU、冷板、Manifold 与快接头出货随整柜放量,绑定头部芯片/服务器平台的供应链商业绩弹性最大。
- 未来 3~5 年(中高置信度):冷板式成为中高密度机房主流,风液混合方案覆盖过渡期机房;国产 CDU、冷板、快接头经规模验证后份额上升,高端小件仍部分依赖进口。
- 未来 5 年以上(中置信度):若单柜功率继续抬升到冷板也吃力的区间,浸没式占比有望明显提升,国产浸没液与整机方案或借新路线获得更高身位;但这取决于服务器形态和运维生态是否整体切换。
七、对不同角色,这意味着什么
- 对数据中心/云厂商:液冷是新建 AI 园区的必答题,应在选址阶段就把冷源、给排水、承重、防漏纳入设计,并优先选经过规模验证的核心部件,不为省小钱承担漏液大风险。
- 对服务器与温控厂商:从「卖空调/卖机柜」升级为「卖液冷整机柜 + 长期运维」是价值跃升方向,绑定芯片平台、积累漏液可靠性数据是护城河。
- 对精密部件厂商:快接头、CDU 泵阀、冷却液是高价值高壁垒赛道,门槛在认证与可靠性记录而非单点性能,先发与规模验证极为关键。
- 对投资者:液冷是 AI 基建里确定性较高的「卖铲」环节,但要区分高价值核心件(有壁垒、可持续)与低门槛工程安装(弹性大但易内卷)。
结语:被热密度逼出来的确定生意
风冷并非被某项新技术打败,而是被 AI 芯片的热密度物理性地推到了尽头。冷板式因为「改动最小、恰好够用」而成为未来数年的主流,浸没式则手握更高散热极限、等待生态切换。真正的钱不在「水冷」这个口号里,而在 CDU、快接头、歧管、冷板和冷却液这些一旦失效代价极高、因此必须万无一失的精密部件,以及把它们做成可交付整机柜的系统集成能力。读懂这条链,也就读懂了为什么每卖出一个英伟达式的液冷整柜,都会同时拉动一整支散热供应链——它是 AI 电力墙在散热侧投下的、最具体的一道产业影子。
数据口径与延伸
- 数据口径:单柜功率档位(传统 5~10kW、通用 GPU 30~40kW、AI 整柜 100kW 级)、三条液冷路线的技术取舍、PUE 改善区间、冷板式在中短期的主流地位、CDU/快接头/Manifold/冷却液的供应链结构,来自英伟达整柜规格、数据中心温控厂商材料与行业研究的常见公开口径;渗透率与份额为量级估计,随新建节奏和技术路线变化较大,本文统一用区间表述。数据截止 2026 年中,以厂商与第三方研究最新数据为准。
- 相关产业观察:数据中心的电力墙(电力与散热的总量约束)、HBM 与先进封装(高发热芯片从哪来)、从卖盒子到卖 Token(谁在为这些基建买单)。
- 同批待写延伸:接电与选址(A1/A3)、电源 UPS 与配电(A4)、核电长协(A5)、电气设备瓶颈(A7)。
一句话总结:AI 单柜功率从 30kW 冲到 100kW 以上,把风冷物理性地逼到极限、让液冷从可选变成必选;未来 3~5 年由改动最小、恰好够用的冷板式主导,浸没式靠更高散热极限等待生态切换;这门生意最赚钱的不是「水冷」概念,而是 CDU、快接头、Manifold、冷板和冷却液这些「漏一滴就烧坏几百万美元 GPU」、因而有可靠性与认证壁垒的精密部件,以及把它们做成可交付整机柜的集成能力——中国在整机柜与集成上身位较强、高端精密小件仍在追赶,是一条需求确定、格局未定的卖铲链。