AI 制药:人工智能真能破解新药的“十年、十亿、九死一生”吗
数据截止 2026-09。与 AI 医疗影像诊断同属行业应用层。
医药是人类最昂贵、也最“反效率”的研发活动之一:一款新药从实验室走到患者,平均要耗时约十年、投入十亿美元量级,而进入临床的候选药绝大多数以失败告终,且失败常发生在烧钱最多的后期。如此高昂的失败成本,使制药业成为 AI 最令人心动的应用场景——如果能在更早、更便宜的阶段,用计算预测出哪些靶点和分子更可能成功,就可能把整个行业的成本结构掀翻。 AlphaFold 对蛋白结构的突破更把这股期待推到顶点。但狂热之下需要冷静:AI 真正擅长的“发现”环节,恰恰是新药链条里相对短、相对便宜的部分。
先说结论
- 新药研发是“靶点→分子→临床前→临床(I/II/III 期)→审批”的长链,绝大部分时间、金钱和失败集中在临床阶段,而非前端发现。
- AI 已在多个前端环节创造真实价值:蛋白结构预测、虚拟筛选、从头分子生成、ADMET 性质预测、临床试验患者匹配与分层。
- AlphaFold 意义重大,却不是万能:结构预测解决的是“知道形状”,而药物还涉及动态构象、结合亲和力、成药性和体内复杂反应,很多仍难预测。
- 行业核心悖论在于:AI 最能提速的是“容易且便宜”的发现环节,最难提速的“临床验证”才是决定成败的长周期,因此 AI 能降本、提效,却无法把十年压缩成一年。
- 商业模式以“AI 生物科技公司 + 大药企合作/里程碑付款”为主,赛道经历过估值狂热与回调,真正的验证要看是否有 AI 深度参与的药物走完临床、获批上市。
节点速览:技术 / 玩家 / 成熟度 / 预期
数据截止 2026-09。标尺说明见 AI 产业链总览。
| 象限 | 要点 |
|---|---|
| 关键技术 | ① 蛋白结构预测(AlphaFold,TRL-4~5)② 虚拟筛选/分子对接(TRL-4)③ 生成式分子设计(TRL-3)④ ADMET/毒性预测(TRL-3~4)⑤ 真实世界数据与患者分层(TRL-3) |
| 主要玩家 | DeepMind/谷歌(AlphaFold)、AI 生物科技公司、传统大药企(辉瑞、诺华、罗氏、礼来等)、CRO(药明康德等)、云计算与数据平台 |
| 做到什么程度 | 前端发现已广泛采用、确有提效;数十条 AI 设计/筛选的管线进入临床,但多在早中期,获批案例与“AI 贡献度”仍需时间证明 |
一、一款新药是怎么诞生的
先看清新药研发的完整链条,才能判断 AI 究竟卡在哪一段。
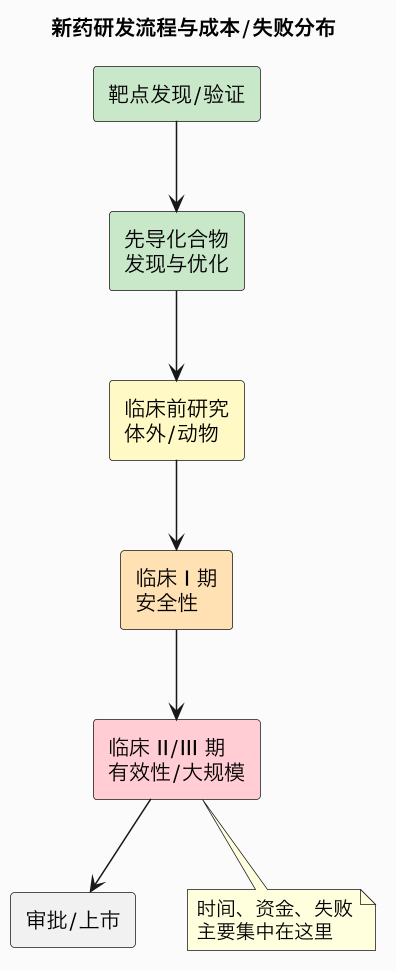
链条起点是靶点发现:找到一个与疾病相关、干预它可能起效的生物分子(通常是某种蛋白),并验证它确实“可成药、干预有效”。接着是先导化合物发现与优化:从大量分子中找到能与靶点结合的候选,再反复调整结构,使其既有效、又具备良好的吸收、分布、代谢、排泄和低毒性(合称 ADMET)。然后进入临床前(细胞、组织、动物实验)和三期临床试验(先在小范围验证安全性,再在更大人群验证有效性),最后通过监管机构审批上市。
关键的经济学事实是:越往后,单一步骤越昂贵、耗时越长,且失败率的“杀伤”越集中在后期。很多候选药物挺过了早期,却在 II/III 期因为“疗效不足”或“安全问题”折戟,而此时已投入巨额资金。因此制药业真正的痛点,不只是“找不到分子”,更是“无法提前判断哪一个会在十年后的临床中胜出”。这正是 AI 被寄予厚望、却也必须诚实面对的战场。
二、AI 在哪些环节真的有用
AI 并非空谈,它已在研发链的多个环节落地,尤其擅长从庞大的化学与生物空间中做预测与筛选。
| 环节 | AI 的作用 | 价值 |
|---|---|---|
| 蛋白结构预测 | 由氨基酸序列预测三维结构 | 大幅降低结构获取成本 |
| 虚拟筛选/对接 | 从亿级分子库快速筛出潜在结合物 | 更快、更省实验资源 |
| 从头分子生成 | 按目标性质生成新分子 | 探索人力难及的化学空间 |
| ADMET/毒性预测 | 提前预测成药性与风险 | 尽早淘汰差候选、降失败率 |
| 临床患者分层 | 基于组学/真实世界数据匹配患者 | 提升试验成功率与效率 |
蛋白结构预测是最具标志性的突破:DeepMind 的 AlphaFold 能根据基因序列高准确度地预测大量蛋白结构,把过去需要数月甚至数年、依赖昂贵实验(X 射线晶体学、冷冻电镜)的工作,缩短到计算可达的程度,相关思路见深度学习框架与基础研究。虚拟筛选与分子对接让研究员不必逐一合成、实验,就能从数亿分子中圈定少量高潜力候选;生成式模型更进一步,能“设计”出数据库里不存在、却可能更优的新分子;ADMET 预测则试图在早期识别那些将来会因毒性或药代问题失败的候选,把昂贵的失败尽量前移、提前淘汰。在临床阶段,AI 还能通过对患者基因组和真实世界数据的分析,帮助招募更可能对药物响应的受试者、做精准分层,从而提高本就昂贵的临床试验的成功率。
三、AlphaFold 的边界:知道形状,不等于能造药
需要专门给 AlphaFold 的“神话”降降温,因为它最容易被外行等同于“AI 已经能解决制药”。
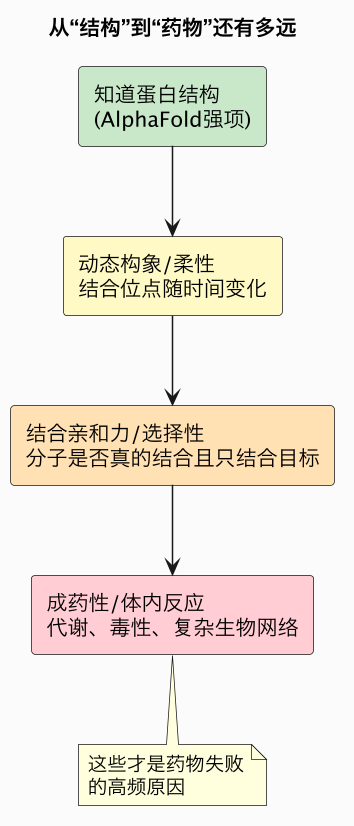
结构只是药物作用的起点。真实的蛋白不是静态雕塑,而是会不断改变形状的柔性机器,很多药物结合发生在特定的瞬时构象或多种形态之间;知道静态结构,并不能完全描述这些动态。其次,药物要的不只是“能结合”,还要有足够强的亲和力、高度的选择性(不误伤相似蛋白),并在进入人体后具备合适的代谢行为和可接受的毒性——而人体是一个充满反馈、相互作用的复杂系统,许多效应在体外、动物甚至早期临床中都难以完全预见。这也是为什么即使有了准确结构,药物仍可能在后期因“疗效不够”或“安全问题”失败。AlphaFold 是强大的加速器,解决了“看得清”,但“看得清形状”和“预测一个分子在十年后、在数百万人体内安全有效”之间,还隔着生物学和临床医学最坚硬的距离。
四、核心悖论:提速便宜的环节,绕不开昂贵的验证
把这些拼起来,就触到了 AI 制药最根本的悖论。
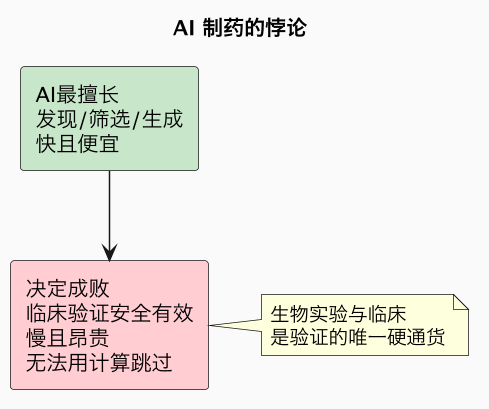
AI 最能压缩时间和成本的,是药物链条前端的“发现”工作——但这部分本来就相对快、相对便宜;而真正吞噬十年时间和十亿资金、决定一款药生死的临床验证,本质上是要在真实人体上回答“安全吗、有效吗”,这是物理与生物实验,无法靠更强的模型直接跳过。计算可以提高“押中”的概率、把明显不合格的候选更早淘汰,从而提升整体效率,却不能把“证明”这一步省略。
因此,对“AI 把新药从十年缩短到一两年”的说法要高度警惕。更现实的预期是:AI 在前半段显著节省数月到一两年、降低早期成本,并通过更聪明的候选选择和患者分层,温和提高临床成功率;但新药整体仍将以临床节奏为准绳。决定 AI 制药成色的,不是它能多快“画”出一个漂亮分子,而是这些分子在最严苛、最昂贵的临床考验中,能否表现出统计显著的疗效与安全性。
五、商业模式与泡沫:合作、里程碑与长期验证
最后看这门生意如何运转,以及如何理性看待它的热度。
AI 制药的主流商业模式,是“AI 生物科技公司 + 大药企”协作:初创公司以平台和管线为筹码,与大药企达成合作,由后者提供资金、临床开发、注册与销售能力,付款通常采用“预付款 + 达成研发/商业里程碑后的分期付款 + 未来销售分成”的结构。这种结构让资源有限的 AI 公司能借助大药企走完漫长临床,也让大药企以较低前期成本获得新候选药和平台能力。传统 CRO(医药研发外包)也在把 AI 融入服务,云厂商和数据平台则提供算力与多组学数据基建。
但这个赛道也经历过典型的预期泡沫与回调:在 AlphaFold 热潮和流动性宽松期,一批 AI 制药公司估值高企,市场一度把“更快发现分子”线性外推为“药物将批量、快速上市”;随着投资者意识到临床周期无法被绕过、早期管线兑现尚需时日,板块出现明显降温与分化。这是所有“用新技术攻克长周期行业”的共同剧本。真正的分水岭只有一个硬指标——是否有 AI 在其中发挥实质作用的候选药物,能真正走完 II/III 期临床、通过严格审批、并最终让患者受益。在这个标杆被规模化复制之前,对“颠覆制药”应保持工程师式的克制:承认它已经让发现更聪明、更高效,同时尊重临床科学无法被算力 shortcut 的客观规律。
常见误区
- 误区:AlphaFold 出现后,AI 基本解决了制药。 它解决了结构预测这一环,而动态、亲和力、成药性和临床疗效仍是更大的难题。
- 误区:AI 能把新药周期从十年缩到一两年。 它提速的是前端发现,决定成败的临床验证无法用计算跳过。
- 误区:AI 设计出分子就等于成功。 拿到候选只是入场券,绝大多数淘汰仍发生在临床。
- 误区:AI 制药公司会像软件公司一样快速放量。 药物受强监管、长周期支配,收入靠里程碑逐步兑现,无法像 SaaS 那样短期复制。
总结
AI 已经在蛋白结构、虚拟筛选、分子生成和患者分层这些“发现”环节真实地让新药研发更聪明、更便宜,但它最锋利的刀恰好落在链条较短的一端;新药真正的“十年、十亿、九死一生”由临床验证决定,而这一步只能由真实的生物实验和时间来完成——所以 AI 会持续提高制药的命中率与效率,却无法绕过科学规律一夜之间颠覆这个行业。
相关与延伸
- 医疗领域姊妹篇:AI 医疗影像诊断(本站尚未成稿)
- 数据是底层燃料:合成数据、高质量数据获取
- 长周期行业的共性:AI 监管与主权
- 算力供给:超大规模 AI 资本开支