OSAT 封测产业
一、一句话回答
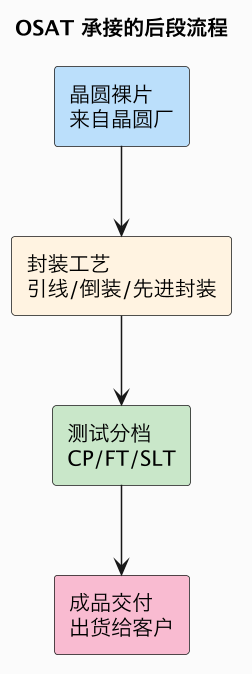
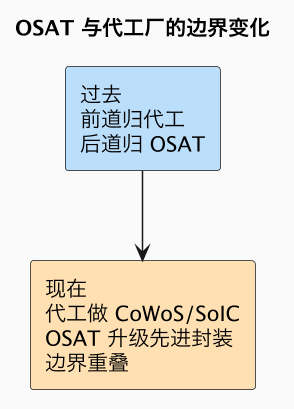
OSAT(Outsourced Semiconductor Assembly and Test,外包半导体封装与测试厂商)是承接芯片「封装 + 测试」环节的专业服务商。芯片在晶圆厂制造出来、切割成裸片之后,还要被封装成可焊接到电路板上的成品、并经过完整测试,这部分工作量大、工艺庞杂,无论是没有工厂的 fabless 设计公司,还是拥有自有工厂的 IDM,都倾向于把其中相当一部分外包给专业封测厂,以降低资本开支、灵活应对产量波动。OSAT 提供的是一整套服务:协同客户做封装设计、采购基板与材料、完成引线键合或倒装等封装工艺、安排晶圆/封装测试、按性能分档、最终交付合格成品,本质上是芯片制造后段的「代工服务」。长期以来,封装被视为技术含量低于前道的环节,OSAT 也因此呈现重资产、毛利率相对偏低、靠规模和良率竞争的特征。但近几年格局在变化:一方面,倒装、晶圆级封装、扇出、2.5D/3D、Chiplet 等先进封装技术含量和价值量大增,封测厂升级为先进封装的重要承接者;另一方面,台积电等代工厂也凭借 CoWoS、SoIC 亲自切入高端封装,与 OSAT 在高价值环节形成既合作又竞争的关系,产业边界变模糊。全球 OSAT 由台湾日月光(ASE,含与矽品整合后的控股)、美国安靠(Amkor)领先,中国大陆的长电科技、通富微电、华天科技位居全球前列——封测是中国半导体产业链里全球份额相对高、自主化基础相对扎实的一环。
为什么 OSAT 重要。它是把裸片变成可交付成品的最后一公里;先进封装崛起后,封测厂正从低附加值代工,向高端异构集成的关键伙伴升级。
二、服务内容与技术分层
OSAT 的价值在于把大量繁杂工艺做成标准化、可规模交付的服务,并承担基板和材料采购、产能调度、良率管理。技术大致分两层:传统封装以引线键合(wire bond)为主,成本低、量巨大,用于大量成熟芯片;先进封装包括倒装(flip chip)、晶圆级(WLCSP)、扇出(Fan-Out)、倒装芯片级、以及部分 2.5D/3D 能力,服务高端计算、移动和 AI 芯片。
| 层次 | 工艺 | 特征 |
|---|---|---|
| 传统封装 | 引线键合、QFN/BGA 等 | 量大、成熟、毛利低 |
| 中端先进 | 倒装、晶圆级、扇出 | I/O 高、轻薄 |
| 高端先进 | 2.5D/3D、Chiplet 协同 | 价值高、与代工竞争交织 |
三、格局、盈利与升级
OSAT 是规模驱动的行业,产能利用率决定盈利,行业同样随半导体景气波动。头部厂通过并购扩大份额(如日月光整合矽品、长电收购星科金朋),并持续向先进封装投资以摆脱低端价格竞争。AI 对高端封装的拉动,为具备先进能力的封测厂带来增量,但最顶级的 CoWoS 产能仍主要掌握在台积电手里,OSAT 更多承接其外溢需求、扇出/倒装及大量中端产品。
- 全球前列:日月光、安靠;中国大陆:长电、通富、华天已稳居全球前十,是自主化相对强的环节。
- 升级路径:从引线键合向倒装、扇出、面板级和部分 2.5D/3D 爬升,绑定大客户(如 AMD 等)做先进封测。
- 盈利现实:重资产、传统封装毛利偏低,先进封装占比提升才能改善结构。
节点速览:技术 / 玩家 / 成熟度 / 预期
数据截止 2026-09。标尺说明见 AI 产业链总览。
| 象限 | 要点 |
|---|---|
| 关键技术 | ① 传统引线封装(TRL-5)② 倒装/扇出晶圆级(TRL-4)③ 面板级/2.5D 协同(TRL-2~3) |
| 主要玩家 | 日月光、安靠、长电科技、通富微电、华天科技 |
| 做到什么程度 | 中国封测全球份额较高;高端封装与代工竞争/合作并存 |
| 后续预期 | 6 个月:AI 封测外溢需求增长(中);18 个月:面板级/先进封装占比上升(中);36 个月:OSAT 向高端异构集成升级(中) |
常见误区
- 把封测看成没技术的低端环节:先进封装的工艺与良率壁垒正在快速上升。
- 以为封装都由专业封测厂做:台积电等代工厂已亲自切入最高端封装。
- 忽视 OSAT 的重资产属性:它靠规模和稼动率盈利,并非轻资产服务。
- 低估中国封测实力:这是中国在全球半导体里份额相对领先的一环。
总结
OSAT 是承接芯片封装与测试外包的服务商,把裸片经传统或先进封装、测试分档后交付成品,长期重资产、靠规模与良率竞争;随着倒装、扇出、2.5D/3D 等先进封装崛起,封测厂加速升级,并与亲自下场的代工厂在高价值环节边界重叠;日月光、安靠领先,长电、通富、华天使中国成为封测全球份额较高的一环——它说明在芯片价值链上,「后段」并非注定低端,先进封装正让封测从代工苦力变成异构集成的关键玩家。