端侧 AI 产业:AI 手机、AI PC 与可穿戴的新换机叙事
最后更新:2026-09-20|数据截止 2026 年中:NPU 算力、AI 渗透与换机拉动多为厂商/机构量级估计,本文讲产业机制,不引用未核实的出货量与转化率;产品节奏以官方发布为准。
本文是产业观察,回答一个和「更大数据中心」相反的问题:在所有模型都往云上堆时,为什么手机、PC、耳机、眼镜反而拼命塞进一颗 AI 芯片和一个本地小模型;这场端侧军备哪些是真需求、哪些是让你换新机的叙事。 它上游连着 推理芯片,旁边是 多模态 和 人形机器人,离普通消费者最近。
先说结论
- 端侧 AI 的驱动力不是云不够强,而是隐私、延迟、成本和离线四件事。 键盘联想、修图、语音唤醒、摘要、本地检索这类数据不该出端、要毫秒响应、频次极高,全走云又贵又慢还不安全。
- 终局是端云协同,不是端取代云。 小模型在端上处理高频私密简单任务,大模型在云上处理复杂低频任务,端还负责路由、压缩和缓存。
- NPU TOPS 是表象,真正瓶颈是内存和功耗。 端侧跑模型,存储带宽和容量比峰值算力更卡脖子,AI 正抬升高规格内存需求与成本。
- 短期多为换机叙事,杀手级应用仍在找。 消除字幕、AI 修图、会议纪要、本地摘要已实用,但「没它不换机」的刚需未稳定;AI 眼镜、别针、挂件这类新形态豪赌下一个入口,多数会失败、少数可能定义新品类。
一句话:云端负责最聪明,终端负责最贴身——端侧 AI 把高频、私密、要即时反应的智能塞进口袋,短期是芯片厂手机厂续命换机周期的叙事,长期可能在眼镜耳机等新形态上长出真正的新入口。
一、为什么智能要从云里「跑」回手机上
过去十年主旋律是「端变薄、云变厚」。大模型爆发后很快出现反向力量——把部分智能搬回端上,原因是四本实在账。
| 驱动 | 云端方案的问题 | 端侧方案的优势 |
|---|---|---|
| 隐私 | 照片/语音/邮件要上传 | 敏感数据不出设备 |
| 延迟 | 网络往返几十~几百 ms | 本地毫秒级、无网可用 |
| 成本 | 亿万高频请求云端极贵(推理账单) | 买硬件后边际成本趋零 |
| 个性化 | 云端难持有全部个人上下文 | 可长期本地建模习惯 |
已在端上跑的典型:输入法联想改写、相册语义检索与一键消除、实时转写翻译、邮件/会议摘要、跨应用智能体(截图加日历、地址一键导航)、本地文档问答。共同点是频次极高、数据私密、要立刻响应、单任务不难——云端最不经济、端侧最合适的交集。
若每次按键联想、每张照片处理都调云,按全球几十亿设备、每天上百次交互算,云资本开支 会是天文数字,网络抖动也直接破坏体验。分摊到已售终端,是全产业链的成本再平衡。
二、端云协同:不是二选一,而是分层和路由
把端侧理解成「手机取代大模型」是错的,真正成形的是分级推理:小模型常驻端上做前置处理,复杂问题上云,端还当「路由器」。
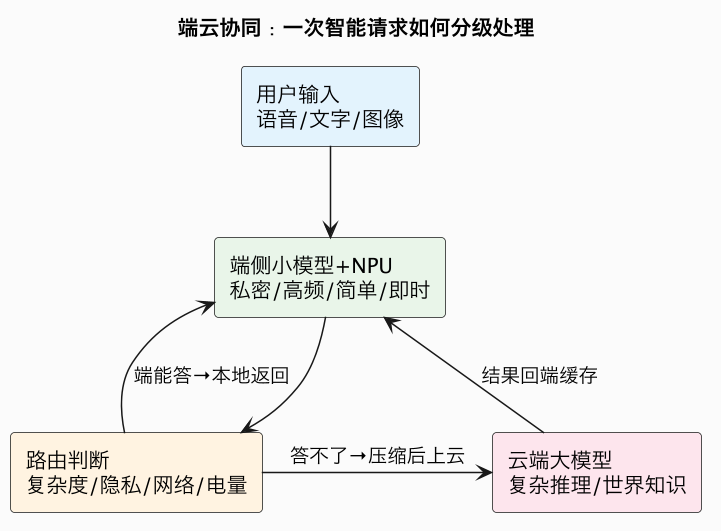
关键工程决定体验上限:模型压缩(量化 INT4/8、蒸馏、剪枝压到几 GB 且不掉关键能力);级联推理(小模型先答、没把握才上云,压低平均延迟与云成本);端侧缓存与个性化(私有上下文本地保存);按需下载模型分片(只下发实际用到的语言/功能)。判断端侧做得好不好,要看路由是否聪明、端云切换是否无感、隐私边界是否清晰,而非「端上跑了多大模型」。
三、真正的军备:不是 TOPS,是内存和功耗
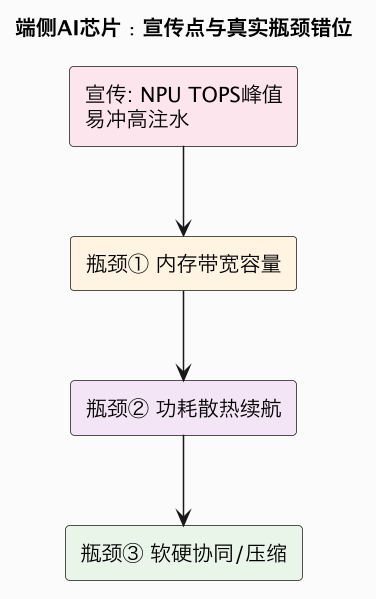
营销最爱讲 NPU 多少 TOPS,但懂行的人先看两个更紧的约束。
① 内存带宽和容量。 跑模型的瓶颈常不是算不快,而是参数喂不进计算单元(与云端 KV Cache 经济性 同理、且更极端)。手机 LPDDR 带宽容量远小于显卡,跑稍大模型要么激进量化、要么上更大更快更贵的内存。实打实的产业后果是——AI 拉动高规格 DRAM 需求与涨价,并与 HBM 抢先进产能(HBM 世代战、中国存储)。端侧 AI 也是内存周期故事。
② 功耗和散热。 手机无风扇,持续 NPU 满载会撞温度墙、掉速耗电。模型必须在「几秒智能 bursts」和「全天续航」间平衡,倒逼稀疏化、专用算子和软硬协同。胜负看每瓦多少有效 token,TOPS 峰值最易注水。
这轮军备也在重排座次:手机 SoC 头部把 AI 当高端化主战场,PC 阵营用「AI PC + NPU」重启换机市场,苹果更强调系统级整合与私有云计算、不抢最大 TOPS,安卓阵营更激进。两边都承认:AI 正从「一个 App」变成「操作系统底层能力」。
四、真需求与伪需求:谁会为它换机
已站住的真需求:影像创作(消除、扩图、夜景人像、计算剪辑——计算摄影是最成熟的付费理由);效率工具(会议转写纪要、长文摘要、跨应用操作、实时翻译);隐私敏感的常驻能力(唤醒、本地语义搜索、输入法)。
仍在证明的叙事:演示中「AI 智能体替你操作 App」在真实环境的成功率、责任和信任还不稳;为凑名头加、用户用一两次就丢的功能是伪需求;「AI PC」对普通办公人群感知弱、企业更新又长,拉动慢于宣传。能否重启换机周期,取决于有没有一个高频、非它不可、还保护隐私的系统级场景,全行业仍在找。
五、新形态豪赌:眼镜、别针、挂件与「无屏入口」
比手机加 AI 更激进的,是为 AI 专门造新硬件——AI Pin(胸前无屏助手)、录音总结挂件、AI 眼镜(摄像头+骨传导/微显示)、AI 吊坠、AI 耳机。它们赌同一假设:当智能足够强,入口可能从「掏手机、开 App、打字」变成「随身佩戴、抬头开口即用」。
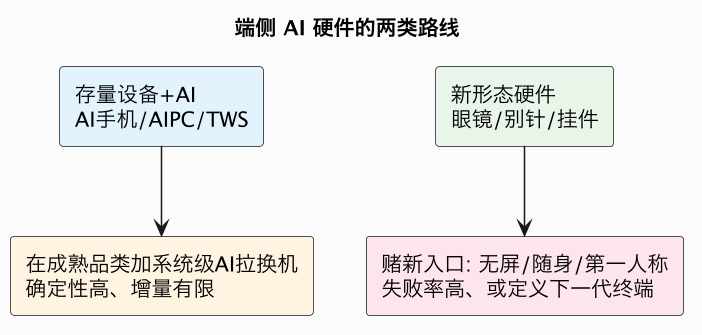
这条路上已有很公开的挫折——部分明星硬件被吐槽体验不稳、手机也能做、续航发热难堪大任。这说明门槛不只是模型,而是交互范式、传感器、佩戴舒适度、续航和场景的整体成立。但眼镜尤其值得长期看:它天然提供第一人称摄像头(多模态输入,见 多模态军备)、解放双手、可复用成熟消费电子供应链。多数独立 AI 硬件公司会成为先烈,但手机当年也从一堆「鸡肋 PDA」里长出来,真正的风险是低估它。
格局上,新形态对端云协同更依赖:本地做唤醒、传感和轻量推理,云端给复杂理解和生成,还要在常连与续航间走钢丝。因此它同时利好端侧 SoC、低功耗存储、传感(麦克风、摄像头、眼动)和云推理——是一条横跨 端到云 的新链。
六、变量与置信度判断
| 变量 | 作用方向 | 时间窗 | 置信度 |
|---|---|---|---|
| 端侧处理高频私密任务 | 成为 OS 底层能力 | 已发生 | 高 |
| 端云协同级联成主流架构 | 端负责路由/缓存/小模型 | 已显现 | 高 |
| AI 拉动高规格内存需求/涨价 | 利好移动 DRAM、压力给整机 | 2~4 年 | 中高 |
| AI 功能显著重启手机/PC 换机 | 需出现非它不可的杀手场景 | 2~5 年 | 中 |
| AI 眼镜等新形态跑出入网品类 | 多数失败、少数立住 | 3~7 年 | 中 |
| 端侧能力削弱云推理增长 | 仅替代高频简单请求,复杂仍在云 | 长期 | 中低 |
- 未来 1~2 年(高置信度):端侧小模型、系统级 AI 助手、计算影像和效率功能成为旗舰标配,NPU 与移动内存规格继续抬升,但换机拉动温和,AI PC 在商用/创作人群先渗透。
- 未来 3~5 年(中高置信度):端云协同架构成熟,端侧分担大量高频推理、缓解云端成本;AI 带动高端 DRAM 结构性需求;AI 眼镜经过一轮洗牌后,可能在翻译、导航、拍摄、随身助手场景出现百万到千万级单品。
- 未来 5 年以上(中置信度):若多模态+第一人称硬件体验闭环,眼镜/耳机类设备可能分流部分手机使用时长,成为新入口;但端侧不会取代云端——它只接管高频私密的那一层,复杂智能仍在数据中心。
七、对不同角色,这意味着什么
- 对手机/PC 厂商:参数军备(TOPS)会边际递减,真正的差异化在系统级体验、端云路由的聪明程度和隐私可信度;应押注「非它不可」的高频场景,而非堆功能列表。
- 对芯片与内存厂商:端侧 AI 的受益顺序先是高规格移动内存和具备高效 NPU 的 SoC,胜负看每瓦有效算力与软件栈(算子/编译,见 AI 编译器),不是峰值 TOPS。
- 对模型公司:端侧是分发与品牌的新入口,但要接受小模型+端云协同的产品形态,掌握量化、级联和端侧工程,纯卖大模型 API 难以独占这层价值。
- 对创业者/投资者:在成熟手机上做纯 App 难有结构性机会,新形态硬件潜在回报大但失败率极高,应重点验证「佩戴/无屏交互是否真成立、续航和场景能否闭环」,警惕用云端 demo 伪装端侧体验的产品。
结语:最贴身的一层智能
云端把 AI 变得无所不知,端侧则把它变得无处不在、且足够私密。把高频、要即时反应、又涉及个人数据的那部分智能搬回口袋,不是对云计算的倒退,而是一次更经济、更安全、也更符合物理约束的分工:端上的小模型当贴身秘书,云上的大模型当超级大脑。短期看,端侧 AI 更像芯片厂和手机厂给疲软换机周期打的一针兴奋剂,真真假假的功能会有一轮泡沫;长期看,真正值得盯的是那个可能取代「掏手机」动作的新形态——一副能看能听、随时应答的眼镜。无论那条路走不走得通,有一点已经确定:智能正在从「你去访问的服务」,变成「随你移动的能力」。
数据口径与延伸
- 数据口径:端侧 AI 的隐私/延迟/成本/离线四驱动、端云协同级联架构、NPU 算力军备与内存带宽/功耗真实瓶颈、AI 拉动移动 DRAM 需求、手机/PC 真需求与换机叙事分层、AI 眼镜等新形态探索,来自芯片与终端厂商发布、技术资料及行业研究的常见口径。具体 TOPS、出货量、渗透率与转化率多为量级估计且变化快,本文统一用机制表述,不引用未核实数字,以官方发布为准。数据截止 2026 年中。
- 相关产业观察:推理芯片新赢家、KV Cache 经济性、多模态大军备、人形机器人与具身智能、HBM 世代战、中国存储、云三巨头资本开支。
- 同批待写延伸:小模型与端侧模型(F7)、机器人芯片与传感器(J3)、深伪与 AI 安全(J9)。
一句话总结:端侧 AI 因隐私、延迟、成本和离线,把高频私密简单的智能从云搬回手机、PC 和可穿戴,终局是「端上小模型路由+云端大模型兜底」的协同而非互相替代;营销拼 NPU TOPS,真实瓶颈却是内存带宽容量和无风扇下的每瓦能效,AI 还在拉动高规格移动内存涨价;短期它是续命换机周期的功能叙事、杀手级应用未定,长期最大的想象空间在 AI 眼镜等「随身无屏入口」——智能正从你要去访问的服务,变成随你移动的能力。