火山、阿里、华为云:中国「算力云」三模式
最后更新:2026-09-19|数据截止 2026 年中:云市场份额与价格变化快,本文做商业模式与路线对比,不引用未经核实的份额数字。
本文是产业观察,回答:中国的算力云为什么不是一种打法,而是互联网云、运营商、昇腾生态三种逻辑并存。 承接旧文 出口管制时间线、国产 AI 芯片实战盘点,并与 云厂自研 ASIC、API 商品化 对照;本文聚焦中国市场独特的算力供给与 MaaS 格局。
先说结论
- 中国算力云是三类玩家、三种生意。 互联网云(阿里云、火山引擎、腾讯云、百度智能云等)拼模型生态与工程效率;通信运营商(移动/电信/联通云)拼资源、机房与政企关系;华为则以昇腾 AI 软硬件栈为核心构建独立生态。
- 火山引擎代表「应用工厂外溢」模式。 字节把内部推荐/大模型/工程能力产品化,以抖音集团的实战负载和推理优化能力为卖点,是近年增长最猛、最具进攻性的一极。
- 阿里云是「全栈 + 自研芯片 + 开源模型」最完整的玩家。 自有含光/倚天等芯片、Qwen 开源模型矩阵、市场份额与企业客户深度兼具。
- 华为昇腾走「国产可控全栈」路线,运营商握有电力机房与渠道。 前者是政企与受监管行业自主可控的首选之一(但受软件生态和实际供给制约),后者在智算中心、政务云、数据要素上有独特资源。
- 共同趋势是:推理成本竞争、国产芯片上云、MaaS 平台化,以及政策驱动的算力调度。 管制让「国产算力占比」成为真实采购变量。
一句话:看懂中国算力云,不能只套美国 hyperscaler 模板——这里是互联网效率、运营商资源和国产可控生态三股力量的混合体,谁能把便宜可靠的国产/多元算力、好用的模型平台和真实负载经验拧到一起,谁就能在百模大战的下半场卡位。
一、三类玩家,三张资源底牌
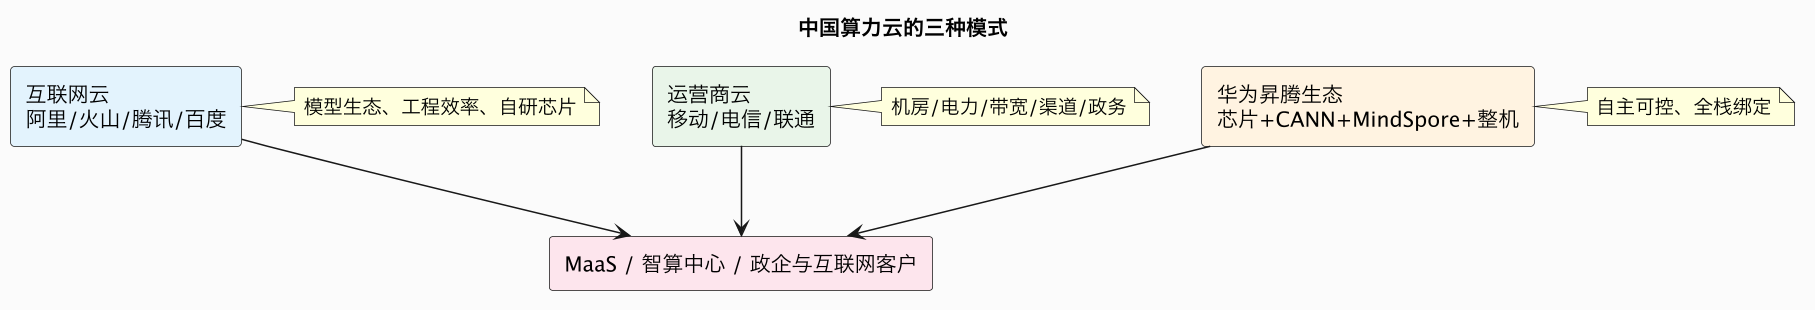
这三类玩家的资产、客户和考核逻辑都不同,导致它们在 AI 云上的打法差异巨大,不能简单按 IaaS 份额类比。理解它们,关键是看各自手里不可替代的底牌是什么。
二、互联网云:阿里、火山、腾讯、百度
互联网云是模型与工程创新最活跃的一极,内部又有分化。
阿里云:全栈最深、自研最全。 阿里云的独特性在于垂直整合度:自研芯片(含光 AI 推理、倚天 ARM CPU 等)、飞天云操作系统、通义 Qwen 模型矩阵(含稠密与 MoE、全尺寸、并大规模开源,见 开源反攻)、百炼 MaaS 平台,叠加长期的企业与公共服务客户基础。它既能卖算力,也能卖模型、工具和一整套企业 AI 方案,是中国最接近「云 + 芯片 + 模型」三位一体 hyperscaler 形态的玩家。
火山引擎:最锋利的进攻者。 它的核心叙事是「把字节跳动内部大规模实战验证过的能力外溢给客户」:推荐与内容理解、豆包大模型、视频/多模态、以及在超大规模并发下打磨的推理与成本优化。火山在 2024 年后以激进的推理价格和「模型即服务 + 应用工程」打法快速起量,证明了一个逻辑——真正跑过海量自身应用负载的团队,往往更能把推理成本和体验做到极致(这与全球 API 商品化 趋势一致,火山是中国市场价格战的主要推动者之一)。
腾讯云与百度智能云各有依托:腾讯强在微信/企业微信/游戏/社交场景与产业互联网结合、混元模型;百度是国内最早 All in AI 的大厂,文心模型、AI 云与自动驾驶(见 自动驾驶篇)积累深,政企和智能解决方案经验足。
互联网云的共同打法是:以 MaaS 平台聚合多家模型(自家 + 第三方 + 开源),用低门槛 API、开发工具和应用模板拉开发者,再把用量沉淀到 GPU/国产算力、存储和数据库等高价值云消费。
三、华为昇腾生态与运营商:另外两种逻辑
华为昇腾:自主可控的全栈路线。 在美国出口管制背景下(见 出口管制时间线、国产芯片盘点),华为是国内唯一试图构建从 AI 芯片(昇腾 NPU)、芯片使能层(CANN)、AI 框架(MindSpore,也兼容主流框架)、开发平台到整机/集群(Atlas)的完整独立生态的玩家。
- 优势:在党政军、金融、能源、电信等强监管/自主可控行业有天然渠道和信任度;鲲鹏 CPU + 昇腾 NPU + 欧拉/高斯系统形成国产化整体方案;研发投入和工程能力强。
- 制约:受先进制程和 HBM 供给限制,单卡绝对性能/能效与最尖端 GPU 有差距;CUDA 生态迁移成本高(见 CUDA 护城河),算子覆盖、框架兼容和大模型适配需要大量工程;实际产能与供给紧张。
- 打法:不是单点卖卡,而是「全栈 + 行业 + 政企关系」的系统绑定,类似中国版的垂直整合故事,护城河在生态与渠道而非单芯片性价比。
运营商云:资源型选手。 移动云、天翼云、联通云手握互联网云难以复制的资源:
它们在政务云、行业云、智算租赁和数据要素市场上地位独特,但在模型生态、开发者工具和互联网产品运营经验上弱于互联网云,因此常见「运营商建机房/供算力 + 互联网或华为供平台和模型」的合作模式。三者既是竞争者,也在项目中分工互补。
四、共同趋势:国产上云、推理价格战、平台化、算力调度
无论哪种模式,四个趋势正在重塑中国算力云:
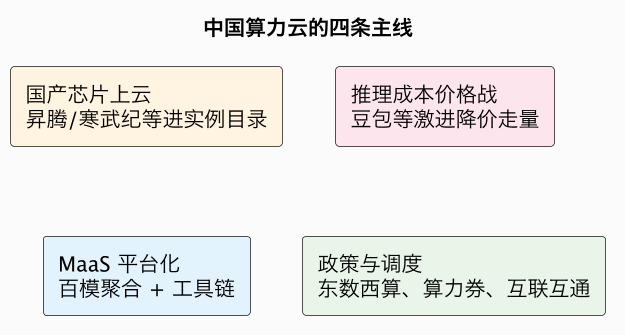
- 国产芯片被「上架」成云实例:管制与信创要求推动国产 NPU 进入云产品目录,客户可直接租用昇腾/国产算力实例;云厂承担底层适配,降低客户使用门槛(实际成熟度仍参差)。
- 推理价格战比美国更烈:以字节豆包/火山为代表,用极低推理定价抢占调用量和开发者,本质是 API 商品化 在中国的加速版,云厂用规模和自有应用摊薄成本。
- MaaS 平台化与「百模」聚合:各家 Model Studio 同时托管自研、第三方和开源模型,竞争焦点从「谁的模型强」转向「谁的平台好集成、工具链完整、成本低」。
- 政策驱动的算力调度:东数西算、算力券、地方智算中心和算力互联互通试点,政府既是规则制定者也是大客户,使中国算力云带有更强的规划与区域属性(见 A1/A8 相关篇)。
五、三模式对比与置信度判断
| 维度 | 互联网云 | 华为昇腾 | 运营商云 |
|---|---|---|---|
| 核心底牌 | 模型、工程、自研芯片、开发者 | 自主可控全栈、政企渠道 | 机房电力带宽、政务关系 |
| 典型客户 | 互联网、企业、开发者 | 强监管/信创行业 | 政务、国企、智算租赁 |
| AI 生态 | 最活跃、迭代最快 | 独立但需迁移 | 多与伙伴共建 |
| 主要短板 | 价格战利润薄 | CUDA 迁移/产能/制程 | 平台与运营经验 |
- 未来 1~3 年(高置信度):互联网云主导模型生态、开发者与推理价格战,火山/阿里两强竞争激烈;昇腾在政企/信创市场成为国产全栈事实选择;运营商继续在智算基建和政务云放量。
- 未来 3~5 年(中高置信度):国产算力在云上承接更多推理与部分训练负载,混合算力调度成为云厂标配;缺乏模型与工程差异化、只做机房出租的玩家利润承压。
- 长期(中置信度):格局走向「互联网云做平台与效率 + 华为做可控生态 + 运营商做基础设施」的分层共存,跨层合作多于纯替代;谁能跑通「国产多元算力 + 低推理成本 + 好用 MaaS + 真实负载」的闭环,谁拿最大增量。
六、对不同角色,这意味着什么
- 对企业/开发者:选择不只看模型分数,要看成本、所在生态(CUDA vs CANN)、数据合规与可移植性;善用多模型平台和国产算力实例压价。
- 对国产芯片公司:被云厂「上架」并获得真实负载是放量关键,软件适配和稳定性比纸面参数更决定续约。
- 对云厂:推理成本控制(自研芯片 + 引擎优化)和 MaaS 体验是下半场门票,纯资源型需绑定平台与模型能力。
- 对政企客户:自主可控与性能/生态成熟度要权衡,昇腾全栈适合强监管场景,互联网云适合快速创新。
延伸观察:国产算力上云,卡在「最后一公里」的软件与工程
中国算力云最值得深挖的议题,是国产芯片如何真正「在云上跑起来、用得好」。硬件上架只是第一步——在云的目录里出现一个国产算力实例并不难,难的是让上层模型和应用能低成本、稳定、高性能地在其上运行。这「最后一公里」是软件和工程问题,其难度常被外界低估,也是决定国产算力实际渗透率的关键。
第一道坎是框架与算子的迁移成本。主流大模型和推理生态长期围绕英伟达 CUDA 构建,大量高性能算子、通信库、优化工具都隐式依赖 CUDA 生态(见 CUDA 护城河)。国产芯片有各自的编程接口和使能层,模型迁移需要重写或适配算子、调通分布式训练、验证数值一致性和性能,这是实打实的工程投入,且越是经过深度优化的旗舰模型,迁移越难。云厂的核心价值,正是承担这部分复杂性:通过统一的兼容层、算子库、模型适配服务和迁移工具,让客户尽量少改代码。谁的迁移工具链和已适配模型库更全,谁的国产算力就更可用。
第二道坎是大规模训练的稳定性与性能调优。跑通单个模型 demo 与在大规模国产集群上长期稳定训练,是两个量级的挑战(见 万卡集群组网)。国产集群要证明自己,必须在真实的长时间训练中解决故障恢复、通信效率、混合精度稳定性等问题,并用 MFU 和成功率等硬指标说话。云厂因此扮演「规模化试验场」的角色:把分散的国产硬件接入统一调度、在真实负载中暴露和反馈问题、推动芯片和软件迭代。这个过程没有捷径,需要大量真实算力消耗和工程打磨,也是为什么「国产上云」的实际进度要看规模负载,而不是看发布。
第三道坎是多硬件统一调度与成本透明度。未来的中国算力云必然是「多元异构」的:不同代际、不同厂商的加速卡共存,性能、成本、生态成熟度各异。云厂需要一层抽象,把上层任务按性价比和兼容性智能调度到合适的硬件上,并给客户清晰的性能/价格对比——这既是技术能力,也是商业模式问题。对客户而言,真正有吸引力的不是「用国产卡」这个口号,而是「在满足业务要求的前提下,总成本更低或供给更有保障」;云厂必须用真实的推理成本和稳定性数据证明价值,国产算力才能从「政策驱动的选择」变成「市场驱动的选择」。
这里还藏着一个独特的中国结构特征:政策、市场与安全目标的三重驱动叠加。与海外主要由商业逻辑主导不同,中国国产算力上云同时受信创政策、关键行业自主可控要求和纯商业成本竞争三股力量推动。在党政、金融、电信、能源等行业,自主可控本身就是硬指标,云厂和芯片厂因此获得了宝贵的早期市场和迭代机会——有了真实的、愿意容忍早期不完善的行业客户,国产软硬件才能完成在纯商业市场里很难获得的成熟过程。但政策驱动也有副作用风险:如果采购主要为满足指标而非真实好用,可能出现低水平产能和利用率不足。长期成败取决于能否在政策窗口期内把「能用」打磨成「好用、划算」,让市场逻辑接棒。
对云厂的最终竞争,软件与生态的权重会越来越大。硬件可以追赶、政策可以扶持,但「让最多的模型最省心地在自己平台跑好、让客户在多元算力间自由选择、用工程和规模把每 token 成本压到最低」这套能力,是长期积累的系统工程。互联网云在模型生态和工程效率上领先,昇腾生态在自主可控全栈上占优,运营商在基础设施和政务渠道上有根基——三者围绕「国产算力最后一公里」的竞争与合作,会是观察中国 AI 产业链能否形成内循环的一个核心窗口。硬件的突破决定下限,而云上软件与工程的成熟度,决定这套体系真正的上限。
观察中国算力云,还必须理解价格战背后的中国特色成本结构,它与海外既有相似也有差异。相似之处是推理价格战同样由规模效应、自研/多元芯片和推理软件优化驱动;不同之处在于,中国市场的竞争还叠加了几重本土因素:一是互联网大厂普遍把模型和云作为生态级投入,愿意以极低毛利甚至阶段性亏损换取调用规模和开发者生态,价格竞争的烈度更高;二是国产芯片进入云实例后,形成了与进口 GPU 不同的成本曲线和政策考量,部分供给带有保障产业链、推动国产化的战略目标而非纯商业定价;三是大量新建智算中心在政策引导下投产,局部存在算力供给充足甚至竞争过剩的情况,进一步压低租赁价格。这让中国成为全球 token 和算力价格下降最快的市场之一,对应用开发者极为有利,但也对供给方的成本控制和长期盈利能力提出严峻考验——如何在「白菜价」环境里活下来并保持投入,是所有云厂和算力租赁商的共同考题。
中国市场另一个独特变量是**「东数西算」与区域算力经济的深度耦合**。算力布局不只是商业决策,还与国家层面的区域协调发展、清洁能源消纳和新基建政策绑定。西部枢纽拥有土地、电力和气候优势,适合承接训练等延迟不敏感、耗电巨大的负载;东部则贴近用户和产业,适合推理。理想状态是通过高速网络和统一调度形成「西训东推」的分工,但现实中面临跨区网络时延、数据合规、需求分布不均和部分西部数据中心上架率不足等挑战(见 接电)。算力云厂商在其中扮演关键角色:它们的跨区域调度能力、算力网络和应用生态,决定了西部的便宜电力能否真正转化为有竞争力的服务,而不是建好用不满的「算力空城」。这也使得中国的云竞争带有明显的「技术 + 政策 + 区域经济」三重色彩,纯用海外 hyperscaler 的商业模型很难完全解释。
从企业用户视角,中国算力云的多元格局带来的最大实际好处是选择和议价空间空前丰富。用户可以在互联网云的模型生态、运营商云的资源与合规、昇腾体系的自主可控之间,按数据敏感度、成本、生态成熟度组合选型:追求快速创新和模型丰富度选互联网云,强监管和信创场景选国产全栈,大规模基础资源和政务合作可借运营商。但多元也意味着复杂性——不同云的芯片、软件栈、API 和迁移成本各异,跨云多云管理、模型可移植性和成本监控成为新的工程课题。随着开源模型(见 开源反攻)和统一推理引擎降低绑定,用户的主动权会进一步上升。对整个市场,这种「三模式竞争 + 用户议价能力增强」的结构,长期看会持续压低使用门槛、加速 AI 在千行百业的渗透,也会淘汰那些只有资源、缺乏平台和生态运营能力的低效供给者。真正的赢家,将是能在多元国产算力之上,把成本、易用性和可靠性同时做到极致的云平台。
结语:三种逻辑拼成的中国算力云
美国算力市场的故事高度集中在几家 hyperscaler 身上,而中国是三种逻辑的叠加:互联网云用模型、工程效率和自研芯片打平台与价格战,阿里全栈最深、火山凭字节实战外溢最锋利;华为昇腾以从芯片到框架的独立全栈锁定自主可控的政企市场;运营商用机房、电力、带宽和政务关系托住智算基建。出口管制让「国产芯片上云」和生态迁移成为真实变量,东数西算与算力调度又给市场注入规划属性。可以确定的是:通用 token 会更便宜、MaaS 会更聚合、算力会更多元,而最终的赢家不是资源最多或模型最强的单点玩家,而是能把多元国产算力、极致推理成本、好用的模型平台和经过海量真实负载检验的工程能力拧成一股绳的那一个。
数据口径与延伸
- 数据口径:三类玩家的资源底牌、阿里/火山/华为/运营商的公开路线、国产芯片上云、推理价格战与算力调度政策,来自各厂公开信息与行业研究。市场份额、具体价格变动快,本文不引用未核实数字。数据截止 2026 年中。
- 相关产业观察:出口管制时间线、国产 AI 芯片实战盘点、CUDA 护城河、云厂自研 ASIC、API 商品化、开源反攻。
- 同批待写延伸:东数西算(A8)、IDC REIT(A6)、企业落地 ROI(I7)。
一句话总结:中国算力云不能套用美国 hyperscaler 单一模板,而是三种商业模式并存——互联网云(阿里靠自研芯片+飞天+开源 Qwen+百炼做最完整全栈、火山引擎把字节跳动内部超大规模推荐与豆包模型的实战负载和推理优化外溢、以激进降价成为最锋利进攻者,腾讯百度各依托社交/搜索场景)拼模型生态、工程效率和开发者,用 MaaS 平台聚合百模并把调用沉淀为云消费;华为昇腾是唯一构建「NPU+CANN+MindSpore+Atlas」独立全栈的玩家,靠自主可控深度绑定党政金融能源电信等信创市场,但受制程/HBM 供给、CUDA 迁移成本和实际产能制约;移动/电信/联通运营商云则握有机房、电力、带宽和政务关系,在智算中心与东数西算中做基础设施、常与平台方合作;共同趋势是国产芯片(昇腾/寒武纪等)被上架成云实例、推理价格战比美国更猛烈、MaaS 走向百模聚合、以及政策驱动的算力券与跨区调度,终局大概率是「互联网云做平台效率、华为做可控生态、运营商做基建」的分层共存,胜者属于能跑通多元国产算力 + 极低推理成本 + 好用平台 + 真实负载闭环的玩家。