日本半导体材料产业
一、一句话回答
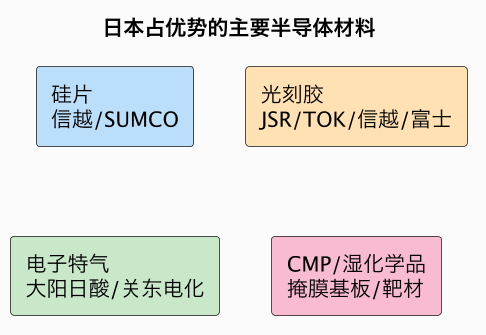
在整个半导体产业链中,日本最牢固、也最容易被低估的位置是「材料」。虽然日本在芯片制造和设备整机份额上的相对地位早已不如巅峰时期,但在晶圆制造所需的一系列关键材料上,日本企业至今保持全球性高份额:硅片有信越化学(Shin-Etsu)和 SUMCO,两者合计长期占全球大硅片约一半以上;光刻胶有 JSR、东京应化(TOK)、信越、富士胶片,在尤其 EUV 高端光刻胶上份额极高;电子特气有大阳日酸、关东电化、昭和电工等;此外在 CMP 抛光液与垫、高纯度湿电子化学品、光掩膜合成石英基板、高纯靶材、封装材料等环节,日本企业也位居前列。材料环节的壁垒和设备、芯片不同,它不靠某一项突破性专利,而靠极高的纯度控制、大规模下的批次一致性、以及与客户(晶圆厂)长达数年的协同验证——一旦材料被认证进工艺,替换成本和风险都很高,供应关系极其稳定。2019 年日本对韩国加强半导体材料出口管制,曾让韩国存储巨头一度紧张,正是这种依赖的集中暴露。中国材料企业近年在部分特气、湿化学品、抛光材料、硅片上持续突破,但高端材料认证慢、黏性强,日本的整体优势在可预期的时间内仍将延续。
为什么材料壁垒容易被低估。材料不像光刻机那样「一眼看得到」,但它纯度差一个量级、批次漂一点,整片晶圆的良率就会受影响,是真正决定制造下限的上游环节。
二、日本材料优势的环节拆解
| 材料 | 日本代表企业 | 地位 |
|---|---|---|
| 大硅片 | 信越化学、SUMCO | 两家合计占全球约一半以上 |
| 光刻胶 | JSR、东京应化、信越、富士胶片 | KrF/ArF/EUV 高端份额领先 |
| 电子特气 | 大阳日酸、关东电化、昭和电工 | 多个高难品种高份额 |
| 湿电子化学品 | 关东化学、三菱化学等 | 超高纯试剂领先 |
| CMP 材料 | Fujimi 等 | 抛光液等优势明显 |
| 光掩膜基板 | 信越、AGC、HOYA | 合成石英基板/掩膜坯领先 |
| 封装/靶材 | 住友电工、日矿金属等 | 高纯靶材与封装材料强 |
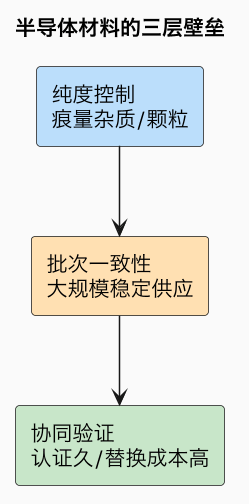
材料的壁垒有三层。其一,纯度与杂质控制:先进制程对痕量金属、颗粒污染极度敏感,要把杂质控制到十亿分之一甚至更低,依赖长期工艺诀窍。其二,批次一致性:晶圆厂要求每一批材料的参数都稳定,材料厂必须在大规模生产中保持极小波动。其三,协同验证与黏性:新材料进入产线要与器件、工艺一起做长时间认证,一旦被纳入,客户出于良率风险不愿轻易更换。
三、地缘依赖与国产化
材料的战略属性在突发事件中才会被充分认识。2019 年日本以国家安全为由,对出口韩国的氟化聚酰亚胺、光刻胶、高纯氟化氢等实施个别审查,韩国作为全球存储和代工重镇,短期内高度依赖日本供应,由此推动了韩国本土材料、供应链多元化和囤货。这一事件也成为所有芯片制造地区重视材料自主的警示。
- 国产进展:中国企业在电子特气、部分湿电子化学品、CMP 抛光材料、部分光刻胶(KrF/部分 ArF)、硅片等环节持续突破并进入产线。
- 替代难点:高端 EUV 光刻胶、最高纯材料、高一致性长期供应等仍差距明显,且认证周期长、客户顾虑良率,导入偏慢。
- 趋势判断:材料多元化会缓慢推进,但日本凭纯度、稳定性和客户黏性,整体优势在中期内仍将保持。
节点速览:技术 / 玩家 / 成熟度 / 预期
数据截止 2026-09。标尺说明见 AI 产业链总览。
| 象限 | 要点 |
|---|---|
| 关键技术 | ① 大硅片生长与加工(TRL-5)② EUV/ArF 光刻胶(TRL-4~5)③ 超高纯特气与湿化学品(TRL-4~5) |
| 主要玩家 | 信越、SUMCO、JSR、东京应化、富士、大阳日酸、关东电化、Fujimi、HOYA |
| 做到什么程度 | 多类关键材料全球高份额;中国局部突破、高端仍依赖 |
| 后续预期 | 6 个月:材料供应格局稳定(高);18 个月:国产高端材料逐步验证(中);36 个月:多元化推进但日本优势延续(中) |
常见误区
- 以为日本在半导体上已全面衰落:制造份额下降,但上游材料仍牢牢在握。
- 把材料壁垒理解成单项专利:真正的门槛是纯度、一致性和长期协同验证。
- 认为材料可以快速替换:认证久、良率风险高,黏性极强。
- 只在缺货时才重视材料:它是决定制造良率下限的常年关键环节。
总结
日本在硅片、光刻胶、电子特气、CMP、湿化学品、掩膜基板等关键半导体材料上长期保持全球高份额,其壁垒不是单点专利而是纯度、批次一致性和客户长期协同验证带来的强黏性;2019 年对韩管制暴露了全球制造对日本材料的深层依赖,中国材料企业虽持续突破但高端认证慢——它说明在设备和芯片之外,真正安静而牢固的利润与筹码,往往掌握在上游材料手里。