ABF 载板与高端基板:GPU 之外另一张被抢爆的「底板」
最后更新:2026-09-19|数据截止 2026 年中:载板供需与份额随 AI 需求和扩产节奏变化,本文用机制与量级表述,不引用未经核实的具体份额数字。
本文是产业观察,回答:当所有人盯着 GPU 和 HBM 时,为什么芯片底下那块不起眼的有机基板,也会成为卡脖子的稀缺品。 HBM 与先进封装 讲了先进封装为什么难,CoWoS 产能争夺战 讲了 2.5D 封装产能怎么排队;本文专门讲被前两者光芒掩盖、却同样决定能否交货的 ABF 载板——它是封装大芯片的「底板」,扩产同样以年计。
先说结论
- ABF 载板是大芯片封装的物理底座,AI 让它又大、又厚、又难做。 基板承载芯片、提供芯片到主板的布线与供电通道,大尺寸 AI 封装(多 die + 多颗 HBM)要求载板面积更大、层数更多、线更细,制造难度和良率压力陡增。
- 它是 CoWoS 链上的独立瓶颈,扩产以年计。 即使台积电封装产能到位,载板供不上仍交不出货;高端载板产能集中、产线投资大、良率爬坡慢,供需紧张在 AI 周期里反复出现。
- 格局高度集中在台日厂。 欣兴(Unimicron)、揖斐电(Ibiden)、新光电气(Shinko)等主导高端 ABF 载板,韩国与中国厂商在中低阶切入、向高阶追赶。
- 上一轮缺料是最好的教材。 ABF 载板并非第一次紧缺,上一轮周期的过度扩产与随后的价格回落提示我们:它是强周期环节,AI 只是把需求曲线再次拉陡。
一句话:大芯片竞赛不只争夺晶圆和 HBM,也在争夺芯片脚下那块层数越来越多、面积越来越大的 ABF 底板;这是一个高资本、高良率门槛、集中在台日的隐形瓶颈,短期难以被快速复制。
一、ABF 载板是什么:芯片脚下的「迷你多层电路板」
要理解载板,先区分三个容易混淆的层次:
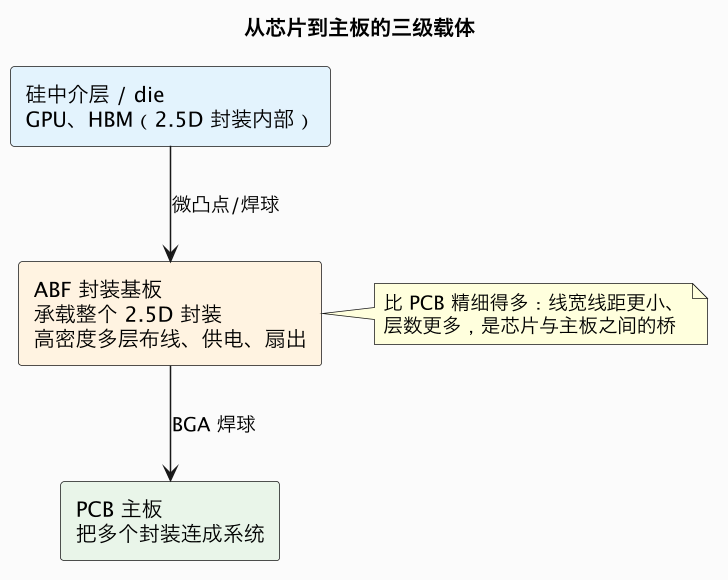
芯片裸片极小且焊点极密,无法直接焊到粗大的 PCB 上,需要一个中间层做「空间转换」:把芯片的密集引脚,通过基板内部层层布线,扇出(fan-out)到间距较大的焊球阵列(BGA,球栅阵列封装),再装到主板。同时基板还承担供电分配和信号通道。ABF(Ajinomoto Build-up Film,味之素堆积膜,一种高性能绝缘介质材料)载板,就是用 ABF 介质逐层积层做出的高端有机基板,广泛用于 CPU、GPU、加速器等高阶芯片。
它与普通 PCB 的区别在于密度和工艺等级:线宽线距更细、层数更多、孔径更小、对翘曲和平整度要求极高。可以把它理解为一块「精度逼近半导体工艺的微型多层电路板」,制造介于传统 PCB 和半导体封装之间。
二、AI 为什么把载板也抢爆了
大芯片趋势从三个方向同时加重了载板负担:
- 面积暴涨:2.5D 封装把多颗 GPU die 和多颗 HBM 拼在一个硅中介层上,下面要配一块同样巨大的载板。载板越大,单片可切出的数量越少,对翘曲和良率越不利——有效产能不随面积线性增长。
- 层数与线宽升级:供电相数、信号通道大增,需要更多积层、更细布线,工艺难度和工序时间上升。
- 良率是乘法:大尺寸高层数载板上任何一处开路、短路或翘曲超差都判废,良率随尺寸和层数明显下降,进一步收紧有效供给。
因此在 CoWoS 链条里,载板与硅中介层、HBM、键合设备一样是独立瓶颈(见 CoWoS 产能争夺战 的瓶颈表)。封装厂扩了产能,若载板厂没有同步产出合格大尺寸载板,整条链仍被卡。它和 HBM 的相似之处在于:都不是芯片本身,却决定能交出多少颗芯片。
三、格局:台日主导,韩国与中国追赶
高端 ABF 载板是一个玩家很少、技术和资本壁垒都很高的市场。
| 阵营 | 代表 | 位置 |
|---|---|---|
| 日本 | 揖斐电(Ibiden)、新光电气(Shinko) | 高端 CPU/GPU 载板传统强者,工艺深厚 |
| 中国台湾 | 欣兴(Unimicron)、南电、景硕等 | 全球载板主力,深度绑定 AI 与高端芯片客户 |
| 韩国 | 三星电机、LG Innotek、大德等 | 随本国半导体需求切入高阶 |
| 中国大陆 | 深南电路、兴森科技等 | 封装基板积极扩产,高阶仍在追赶 |
壁垒体现在三方面:
- 材料与工艺 know-how:ABF 介质本身由日本味之素等主导,积层、激光微孔、精细线路、电镀和翘曲控制都需要长期积累。
- 资本密集:高端载板厂洁净度和自动化要求接近前道,单线投资巨大,扩产周期以年计。
- 客户认证:进入英伟达、AMD、大型 CPU/ASIC 的封装供应链,需要漫长的可靠性认证,一旦入围粘性很强。
中国大陆的处境与先进封装类似(见 HBM 与先进封装 与规划 B5):中低阶载板(含 BT 载板、部分 FC)国产化进展较快,但大尺寸、高层数、细线宽的高端 ABF 仍依赖台日,是自主链上需要补的一环。
四、为什么扩产以年计,以及上一轮缺料复盘
载板扩产慢,源于「重资产 + 良率爬坡 + 认证」叠加:建厂和设备到位以年计,新产线从投料到稳定产出高良率高端载板还要漫长爬坡;大客户认证又要求样品—小批—大批多轮验证。这决定了它的供给对需求的反应严重滞后。
上一轮(约 2020—2022 年)ABF 大缺货是现成教材:PC、游戏、服务器需求叠加,CPU/GPU 向更大载板升级,全行业缺货、交期拉长、价格上涨,载板厂大举扩产;随后消费电子转弱、新产能集中释放,部分产线又面临稼动率和价格压力。这给出两条规律:
- 载板是强周期环节,紧缺时所有客户都抢,宽松时价格和稼动率回落;
- 高端与低端分化,AI 需要的大尺寸高层数载板技术壁垒高,紧张程度和持续性强于普通载板。
本轮 AI 周期与上轮的关键区别是:需求端是结构性的高价值负载(数据中心),且单芯片载板更大更难,因此高端 ABF 的紧张更持久,但全行业仍要警惕产能超配后的周期回落。
五、变量与置信度判断
| 变量 | 作用方向 | 时间窗 | 置信度 |
|---|---|---|---|
| AI 大芯片尺寸/HBM 数增加 | 高端载板需求更紧 | 已发生 | 高 |
| 台日厂高端扩产 | 缓解紧缺 | 2~4 年 | 中高 |
| 载板厂良率爬坡 | 决定有效供给 | 持续 | 中 |
| 中国/韩国高阶切入 | 增加第二供给 | 3~6 年 | 中 |
| 需求周期回落 | 价格与稼动率压力 | 随资本开支 | 中 |
- 未来 1~2 年(高置信度):大尺寸高层数 ABF 仍是 CoWoS 之外的独立紧缺点,绑定英伟达/AMD/ASIC 平台的台日载板厂最受益。
- 未来 2~4 年(中高置信度):扩产释放使紧张从「全面缺」转为「高端结构性紧缺」,普通载板更早进入价格竞争。
- 未来 3~6 年(中置信度):中国大陆在高端载板取得份额,但最高端仍需追赶;行业随 AI 资本开支呈现周期波动。
六、对不同角色,这意味着什么
- 对芯片公司:载板与 CoWoS、HBM 一样要提前锁产能,封装方案设计需考虑载板可得性与成本。
- 对载板与材料厂:高端大尺寸载板、ABF 介质、精细线路设备是高壁垒机会,门槛在良率与认证。
- 对国产链:BT/中低阶已起量,重点是把高端 ABF 的良率与大尺寸能力做出来,配合国产先进封装。
- 对投资者:载板是强周期 + 高端结构性紧缺并存,应区分绑定 AI 平台的高端产能与普通载板,警惕扩产超配。
延伸观察:载板为什么是「工艺与资本的双重护城河」
人们容易把载板厂理解成「高级 PCB 厂」,但高端 ABF 载板的制造逻辑其实更接近半导体。它的难点不在任何单一道工序,而在几十道工序的良率是连乘关系:从芯层压合、激光钻孔、化学铜、电镀、积层线路、阻焊到表面处理,任何一道出现微米级缺陷都可能让整片大尺寸载板报废。当载板从小芯片的几十平方毫米扩大到 AI 大封装的数千平方毫米、积层从几层增加到十几层,缺陷出现的概率随面积和工序数指数上升,最终良率可能从普通产品的高位,掉到让小厂无法盈利的水平。这就是为什么「能做出样品」和「能稳定量产大尺寸高端载板」之间,隔着多年的良率爬坡。
第二个护城河是资本与洁净度。高端载板厂需要接近前道工厂的洁净环境、精密曝光与激光设备、自动化产线和大量环保处理设施,单线投资以数亿到数十亿元计,且新厂从打桩到稳定量产常需两三年甚至更久。这种重资产属性天然限制了玩家数量,也意味着扩产决策必须提前于需求两三年下注——赌对了享受紧缺红利,赌错了在周期下行时背着沉重折旧。载板厂因此被迫发展出极强的周期判断力:它们要在「客户喊缺料」和「新产能集中释放」之间,判断此刻扩产的高端产能在两年后还值不值钱。
第三个护城河是客户认证的不可逆性。一颗旗舰 GPU 或 CPU 一旦在设计中选定某家载板、完成可靠性认证并量产,更换供应商就要重新走漫长的认证与验证流程,客户不会为了省一点钱承担封装失效的风险(载板失效意味着整颗昂贵芯片报废,且往往在终端系统上才暴露)。因此高端载板是典型的「一旦进入、长期绑定」的供应关系,头部厂商的护城河随每一代旗舰芯片的采用而加深,新进入者即便有设备,也很难在短期内拿到旗舰平台的入场券。
把三重壁垒连起来看,就能理解 ABF 载板在 AI 周期里的真实位置:它不是技术上最耀眼的环节,却是少数同时具备「难工艺、重资本、长认证」属性的卡脖子点。对后进国家而言,从普通 PCB、BT 载板、封装基板一路爬到高端大尺寸 ABF,是一条必须用真实订单和良率数据喂出来的慢路,无法靠投资一次性跨越;对投资者而言,判断载板公司不能只看产能规划,而要看其高端大尺寸产品的良率、是否进入旗舰平台认证、以及在周期顶部的资本开支纪律。
值得一提的是载板与先进封装的协同演进。随着 2.5D/3D、玻璃基板、混合键合等新封装形态推进,封装对载板的平整度、热管理、电气性能和大尺寸能力还会提出更高要求,载板厂与封测厂、芯片设计公司的协同设计会越来越深——载板不再是封装完成后的被动底座,而要在芯片架构早期就参与协同优化。这会进一步抬高整合能力强、能与客户共同定义封装的载板龙头的价值。
从需求结构看,AI 对载板的拉动与历史上的消费电子周期有本质不同,这也改变了行业的景气形态。过去 ABF 载板需求主要随 PC、游戏主机和手机旗舰芯片波动,单颗芯片封装尺寸相对克制、需求季节性明显;而 AI 加速器是「一颗芯片拖着一整块大基板 + 多颗 HBM」的系统级封装,单颗芯片对应的高端载板面积和层数显著上升,且数据中心需求更偏计划性长单、受消费电子季节波动影响小。结果是高端大尺寸载板的需求曲线更陡、客户更集中、长约化趋势更强——头部载板厂的 AI 相关产能往往提前被旗舰芯片平台锁定,其他客户即使愿意加价也未必拿得到配额,这与 CoWoS、HBM 的配额经济如出一辙。载板从一个相对标准化的配套件,变成需要提前数季甚至数年预订的战略性产能。
这也引出一个常被忽视的供应链风险:载板材料和设备本身的「卡脖子中的卡脖子」。ABF 介质膜长期由日本供应商主导,高端覆铜板、特种树脂、激光钻孔机、曝光设备和检测设备也集中在少数厂商。即便载板组装产能扩张,如果上游关键材料或设备受限,实际产出仍会被卡住。对追求供应链安全的国家和地区,这意味着仅仅扶持载板厂并不够,必须沿材料和设备再往下追一两层,才能真正实现自主。载板因此像一面镜子,照出整个先进封装产业链「少数环节高度集中、环环相扣、单点受限即全链受限」的特征,也说明任何一个环节的国产化,都离不开上下游的协同成熟。
对从业者和投资者,可以给出几条更具体的判断框架:看一家载板公司在 AI 周期里的真实位置,第一看产品组合里大尺寸、高层数、细线路高端品占比,而非笼统的产能数字;第二看其是否进入旗舰 GPU/ASIC 的供应链认证,认证地位比短期订单更能说明壁垒;第三看良率曲线和稼动率在需求波动时的韧性,这是制造能力最诚实的指标;第四看其在上游材料和设备上的多元化程度,过度依赖单一来源会在地缘扰动中放大风险。把握这四点,比追逐「又涨价了」的新闻更能判断谁在真正分享 AI 封装的长期价值。
最后,从系统演进方向看,载板技术自身也在为下一代封装未雨绸缪,值得跟踪两个变量。其一是更大尺寸与更高层数的工程极限:AI 封装对载板面积和布线密度的要求持续攀升,厂商必须在压合工艺、翘曲控制、材料热膨胀匹配上不断突破,任何一代良率爬坡都可能重新造成阶段性紧缺,因此高端载板的供需平衡会比普通产品更脆弱、波动更剧烈。其二是玻璃基板等新介质的潜在替代:业界在研究用玻璃基板替代部分有机载板/中介层,以获得更平整的表面、更好的电气性能和更高密度,但玻璃的脆性、加工工艺和成本尚未成熟,短期更可能在特定高端场景试点,而非快速全面替代 ABF。对这类长期变量,理性姿态是保持跟踪、不夸大短期冲击——载板行业的历史反复证明,新材料从实验室到规模量产往往以十年计,当下的产业格局仍由成熟的高端有机载板主导。把这些因素叠加,ABF 载板在投资和供应链分析中应被视为一个「高端结构性紧缺 + 强周期 + 高技术壁垒」并存的环节:它不会一直全面缺货,但其最高端部分的进入门槛和战略价值,在 AI 驱动的大芯片时代只会增强、不会削弱。对下游芯片厂,尽早绑定可靠的高端载板伙伴、把载板可得性纳入封装选型,和锁定 CoWoS、HBM 一样,是保证产品按时交付不可省略的一环。
结语:被芯片踩在脚下的隐形瓶颈
所有人都在仰望 GPU 和 HBM,但每一颗大芯片都必须踩在一块越来越大、越来越精密的 ABF 载板上。AI 让这块底板的面积、层数和良率难度同时跃升,使它成为与 CoWoS、HBM 并列、却少有人谈的独立瓶颈;高资本、慢爬坡、长认证让供给集中在台日少数厂商手里。它也提醒我们:上一轮缺料之后的扩产与回落说明,没有任何紧缺是永恒的——真正持续的,是高端大尺寸载板那道由材料、工艺和客户认证构成的护城河。
数据口径与延伸
- 数据口径:ABF 载板的功能(芯片到主板的扇出/供电桥)、大尺寸高层数化导致的良率压力、台日韩中厂商格局、扩产以年计与上一轮缺料周期,来自封装基板厂商材料与行业研究的常见口径。具体份额、交期、价格随周期变化,本文不引用未经核实的精确数字。数据截止 2026 年中。
- 相关产业观察:HBM 与先进封装、CoWoS 产能争夺战、HBM3E 到 HBM4、Chiplet 经济学。
- 同批待写延伸:先进封装国产解(B5)、AI 芯片测试与 KGD(B4)、半导体设备材料(B9)。
一句话总结:ABF 载板是介于芯片与主板之间、用 ABF 介质逐层积层做出的高精度微型多层电路板,负责把多 die 大封装的密集引脚扇出并供电;AI 芯片面积变大、HBM 增多,迫使载板更大、层数更多、线更细,良率随尺寸层数下滑,使其成为 CoWoS 与 HBM 之外的独立紧缺点;这门生意重资产、良率爬坡慢、客户认证长,高端产能集中在揖斐电、新光电气、欣兴等台日厂手中,韩国与中国大陆在中低阶切入、向高阶追赶,而 2020—2022 年缺料后扩产与价格回落的历史提醒我们,载板是强周期环节——AI 让高端大尺寸载板的紧缺更持久,但普通载板终将回到周期与价格竞争,真正长期值钱的是那道材料、工艺与认证壁垒。