GPU 灰色市场:出口管制下的加价、转口与算力套利
有价格差和准入差的地方,就会有套利。过去三年,高端 GPU 同时具备了两个最容易催生灰色市场的条件:严重供不应求带来的巨大价差,和出口管制造成的人为市场分割。 一边是受限制地区迫切需要算力、愿为合规之外的渠道支付高额溢价,一边是全球价格与供给的显著落差,于是一个由经销商、中间商、第三国公司和复杂物流构成的 GPU 灰色市场悄然壮大。理解它,不是为了猎奇,而是为了看清出口管制在现实中如何被部分穿透、以及算力这种商品在管制下的真实流动方式。
先说结论
- GPU 灰市的根源是两件事叠加:供不应求造成的官方价与现货价之差,以及出口管制制造的“可买/不可买”市场分割,二者共同产生高额套利空间。
- 套利主要有四条路径:现货层层加价、第三国转口、规格降级/改包装规避管制、以及通过海外云与租赁“算力服务”间接获取。
- 灰市长期难以根除,是因为它背后是真实、刚性且出价很高的算力需求;只要管制与价差存在,中间商就有动力不断寻找新的路径。
- 对买家而言,灰市意味着高昂且不确定的成本:溢价、真伪与保修风险、交付与法律风险并存,越靠终端越被动。
- 趋势是堵口与绕行的猫鼠博弈:管制不断扩面(升级型号、第三国、云服务都在纳入),套利路径则不断迁移,合规的国产替代因此成为更确定的长期方向。
节点速览:技术 / 玩家 / 成熟度 / 预期
数据截止 2026-09。标尺说明见 AI 产业链总览。本文“成熟度”指该市场形态的普遍程度。
| 象限 | 要点 |
|---|---|
| 关键技术/手法 | ① 现货囤积与多层分销加价(TRL-5)② 第三国转口与壳公司、单据重构(TRL-4)③ 规格降配/拆改规避(TRL-3,风险高)④ 经海外云/租赁获取算力(TRL-4) |
| 主要玩家 | 各级经销商与现货商、第三国贸易公司、物流报关环节;需求方:受限地区企业;监管方:美国商务部等;合规替代:国产芯片厂商 |
| 做到什么程度 | 高端受限型号现货溢价一度可达官方价数倍(量级,随供需剧烈波动);转口链路在多国之间流转,部分案件被查处曝光 |
一、灰市是怎么长出来的
先把形成机制讲清楚。一个市场能被称为“灰色”,关键不在于商品本身非法,而在于获取或流转的方式游走在管制与合同的缝隙中。GPU 灰市的土壤,是两股力量的交汇。
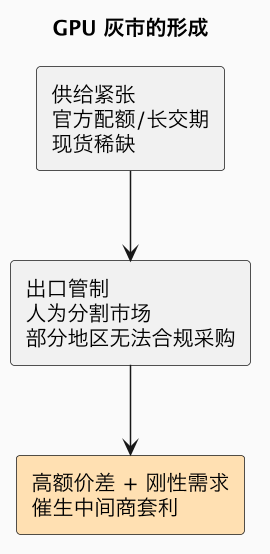
第一股力量是供需失衡。在 AI 资本开支爆发、而英伟达产能(尤其是先进封装)受限的阶段,高端 GPU 长期处于“按配额分配、交期漫长”的状态,官方价之外的现货价格被抬升到远高于平时的水平。任何能提前拿到货的人,都能在现货市场获得可观价差,这为囤货和多层分销提供了动力。
第二股力量是出口管制造成的市场分割。美国以国家安全为由,对最先进的 AI 芯片、制造设备乃至软件实施出口限制,并不断升级:从早期针对特定型号与算力阈值,到后来把“性能密度”、特定第三国转运、甚至经由云服务获取算力都纳入考量。管制在原本统一的全球市场中划出了一条“合规可买”与“不可买”的界线,而界线两侧对同一颗芯片的出价能力可能相差悬殊。当“刚性且出价很高的需求”遇上“人为制造的稀缺”,灰色渠道就有了持续存在的经济基础。
二、四条典型的套利路径
灰市并不是单一路径,而是一组从“近乎公开”到“明显违法”的光谱。
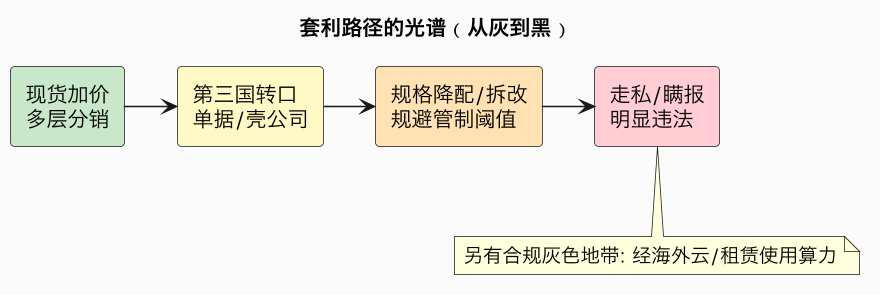
路径一:现货加价。 这是最“浅”的灰:经销商、集成商或有渠道者凭配额拿到货后,不按官方价而按现货行情转售,层层加码。它未必违反出口管制,但利用了供需失衡,终端为“尽快拿到卡”支付高额溢价。行情随英伟达放量而剧烈波动,紧缺时溢价可达官方价的数倍(量级估计,非稳定值)。
路径二:第三国转口。 货物先合规出口到不受限的第三国,再经由当地公司更换单据、调整物流,转运至受限地区。这条路径依赖复杂的贸易结构和壳公司,隐蔽性强,也是监管重点打击的对象——美国曾多次对协助转运的第三国公司和个人提起诉讼。
路径三:规格降配与拆改。 通过降低互联速率、改用特定“合规版”芯片,或对硬件/软件做改动,使产品在纸面上落入管制阈值之内。英伟达就曾推出面向特定市场的“降规版”芯片,但监管会不断重新定义规则,使“打擦边球”的空间反复开合。私自拆改、伪装规格则风险极高,往往直接触法。
路径四:走私与瞒报。 伪报品名、藏匿、绕过正常报关,这是光谱中最“黑”的一端,明显违法,被查处的案件并不少见。
此外还有一个特殊的合规灰色地带:不直接买卡,而是通过海外云厂商、算力租赁(包括远程访问裸金属 GPU)来使用算力。货物没有进关,进关的是“算力服务”。这种方式在早期相对模糊,但监管已经把“算力即服务”和境外数据中心的访问纳入视野,未来的规则空间存在不确定性,详见算力云与租赁。
三、为什么难以根除
灰市之所以顽固,不是因为打击不力,而是由经济结构决定的。
| 原因 | 说明 |
|---|---|
| 需求真实且刚性 | AI 训练/推理对算力的需求不是炒作,受限地区企业确有刚需,且出价能力强 |
| 价差足够大 | 管制+紧缺造成的溢价,足以覆盖中间商的高风险与高成本 |
| 链条分散、跨司法辖区 | 贸易、物流、资金流经多国,单一监管难以全程覆盖 |
| 规则在动态变化 | 管制不断重新定义型号、阈值与第三国,给套利留出短暂窗口 |
从第一性原理看,只要存在“同一商品在不同市场的巨大价差 + 无法合法弥合这一价差的需求”,套利行为就会像水找缝隙一样不断涌现。监管能提高套利的成本和风险、堵住特定通道,但只要底层的价差和刚需不变,新的通道就会被发明出来。这是所有管制型市场的共性,而非 GPU 独有。
四、买家的代价:贵,且不确定
对真正需要算力的终端而言,灰色渠道听起来是“绕开管制的捷径”,但它把大量风险都压到了买家身上。
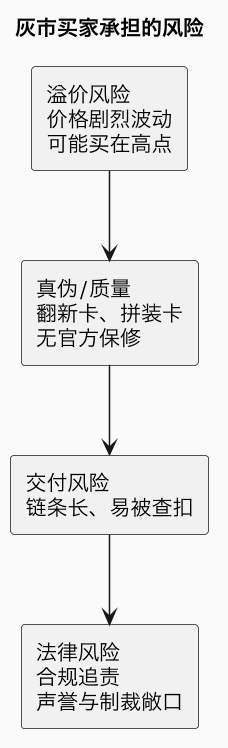
首先是价格风险:灰市价格完全随供需和政策摆动,缺乏透明基准,买家不仅要付高额溢价,还可能在英伟达放量、价格回落时被套在高点。其次是质量与保修:非正规渠道的卡可能是拆机、翻新或拼装品,且往往得不到英伟达的官方质保与支持,一旦损坏损失巨大。第三是交付风险:转口链路长、环节多,货物随时可能被查扣或延误。最后也是最重的,是法律风险:随着管制与执法加强,通过违规渠道获取算力的企业可能面临后续合规追责、声誉损失乃至制裁敞口。
换言之,灰市本质上是“用高溢价和高不确定性,购买短期的算力可得性”。它可以缓解一时之急,却无法构成稳定、可预期、可长期依赖的算力供给。这也是为什么越有长期规划的企业,越不会把灰市当作主渠道,而会转向合规采购、海外云与本土替代的组合。
五、猫鼠博弈,与国产替代的确定性
把时间拉长,灰市的最终走向取决于一场持续的猫鼠博弈,以及一个更根本的变量——国产算力能不能顶上。
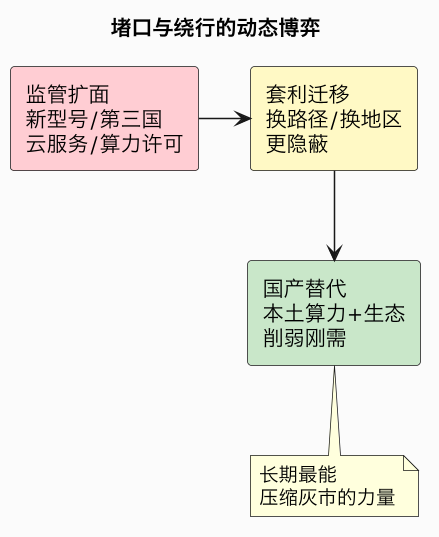
一方面,监管会持续“堵口”:把更新的芯片型号、性能密度、第三国转运、甚至云服务和“算力许可”纳入限制;套利者则不断“绕行”,更换路径与地区、手法更隐蔽。这种博弈会长期存在,且没有一方能一劳永逸。
另一方面,真正可能从根本上压缩灰市的,是国产算力的成熟。当本土 AI 芯片在性能、软件栈和供给规模上逐步逼近、并能承载主流工作负载时,受限地区企业对“冒险走灰市”的刚需就会下降——与其用数倍溢价和法律风险买一张随时可能断供、断保修的卡,不如用合规、可长期迭代的本土方案。因此,灰市的规模与国产替代的进度在很大程度上是此消彼长的。这也是判断这一现象何时退潮最值得跟踪的指标:不是看某次执法有多严,而是看本土算力与生态能否真正扛起需求。
常见误区
- 误区:灰市就是非法市场。 它是一条光谱,从现货加价(未必违法)到走私瞒报(明显违法),中间大量是游走在管制与单据缝隙中的行为。
- 误区:管制能彻底卡住算力流入。 管制能显著提高成本和风险、改变通道,但在高刚需和高价差下难以被完全执行,灰市会以更隐蔽形式存在。
- 误区:走灰市是划算的捷径。 买家承担溢价、真伪、交付与法律四重风险,只买到短期、不可持续的可得性。
- 误区:云/租赁一定能绕过管制。 监管已将算力即服务纳入考量,这条路径的规则空间存在不确定性,并非永久避风港。
总结
GPU 灰色市场是“供不应求的价差”与“出口管制的市场分割”共同逼出来的套利通道:现货加价、第三国转口、降规拆改与算力服务绕行构成了一条从灰到黑的光谱,它能被不断堵口、却难以被根除——真正让它退潮的,不是某次严厉执法,而是国产算力与生态成熟到足以替代那份冒险的刚需。
相关与延伸
- 合规替代主力:国产 AI 芯片盘点
- 管制来龙去脉:中国 AI 芯片与出口管制
- 算力服务通道:Neocloud 与 GPU 租赁
- 制造侧约束:AI 与成熟制程