晶圆代工与地缘政治
一、一句话回答
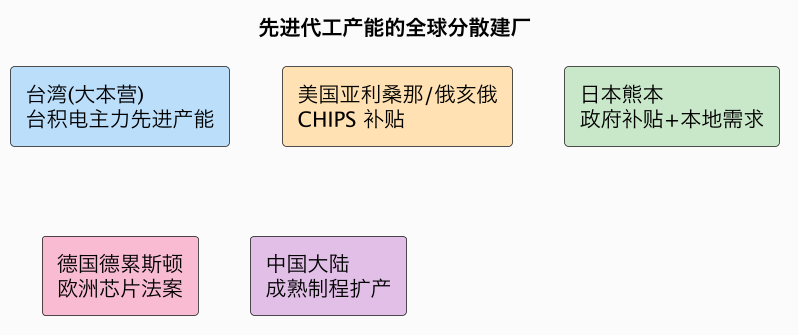
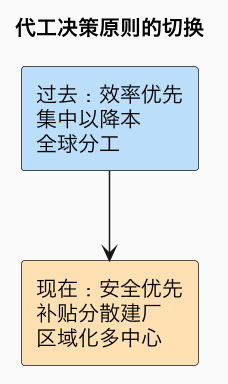
晶圆代工是这场全球科技博弈中最核心的实体战场,因为一个非常集中的现实:全球最先进制程的绝大部分产能集中在台湾,由台积电一家掌握,而 AI 芯片、高端处理器、先进 GPU 几乎都要在这些产线上制造。这种「先进能力高度集中于单一地区」的结构,在地缘紧张背景下被各国视为不可接受的风险。于是近几年出现了一轮由政策强力推动的全球建厂潮:美国通过《芯片与科学法案》(CHIPS Act)提供数百亿美元补贴,吸引台积电到亚利桑那、英特尔在俄亥俄等地、三星到得州建厂;日本补贴台积电在熊本设厂并扩建二期;欧洲推动台积电与博世、英飞凌、恩智浦合作在德国德累斯顿建厂,同时强化本土制造;印度也在积极引入代工与封测能力。其共同逻辑是用财政资金把「效率最优但集中」的供应链,改造成「更贵但分散、可控」的供应链。代价也很现实:海外建厂的建设、人力、运营成本明显高于台湾本土,熟练工程师和完整配套供应链需要时间培育,管理半径拉长。与此同时,中国大陆在成熟制程上持续扩产、提升自给,但受先进设备进口管制约束,难以向最先进节点推进。整体趋势是晶圆制造的决策原则从过去的「成本与效率优先」转向「安全与韧性优先」,供应链走向区域化、多中心化。
为什么这件事影响所有人。代工格局的重塑最终会反映在芯片成本、产能分布和供应安全上,它不是单纯的企业经营选择,而是产业效率与国家安全之间的一次再平衡。
二、为什么是代工、为什么是现在
先进制程的集中程度是问题的起点。台积电在最先进节点上同时拥有技术领先、巨大产能和几乎全部头部客户,英伟达、苹果、AMD、高通的高端芯片都依赖它。任何对这一产能的扰动,都会迅速传导到全球电子与 AI 产业。各国的应对思路高度一致:用补贴和市场准入,要求或吸引领先制造商把一部分先进或成熟产能放到本地,换取供应链的「去风险」(de-risking)和本土就业、生态。
| 地区 | 主要动作 | 政策抓手 |
|---|---|---|
| 美国 | 台积电亚利桑那、英特尔、三星扩产 | CHIPS 法案巨额补贴 |
| 日本 | 台积电熊本一/二期、 Rapidus 攻关 | 政府高额补贴 |
| 欧洲 | 台积电德累斯顿合资、英飞凌等扩产 | 欧洲芯片法案 |
| 印度 | 引入代工/封测、电子制造激励 | 本土化补贴 |
| 中国大陆 | 中芯等成熟制程扩产、自主化 | 产业扶持+设备受限 |
三、代价、约束与长期趋势
分散建厂不是免费的。海外新厂面临几层现实成本:建设和运营成本显著高于成熟的台湾集群,供应链(材料、零部件、维护)不够齐全,熟练技术工人和工程师需要培养或外派,跨地区管理与良率复制难度大。补贴能覆盖一部分初始成本,却无法完全消除长期效率差距。因此这些海外厂更多承担「区域供应、战略缓冲」的功能,而不会立刻取代大本营的主力地位。
- 中国大陆这一侧:成熟制程是其当前可大规模推进的领域,能满足大量工业、汽车、消费电子需求,并为国产设备材料提供验证场;但先进设备和 EUV 进口受限,最先进节点推进困难。
- 长期格局:很可能不是一套全球统一的高效供应链,而是若干区域化、「友岸」化的产能并存,制造端成本中枢因此抬升。
- 对 AI 产业:高端 AI 芯片产能的地理布局与出口管制交织,先进算力的可获得性越来越带有地缘属性。
节点速览:技术 / 玩家 / 成熟度 / 预期
数据截止 2026-09。标尺说明见 AI 产业链总览。
| 象限 | 要点 |
|---|---|
| 关键技术 | ① 先进制程集中产能(TRL-5)② 海外先进厂的良率复制(TRL-3~4)③ 成熟制程区域自给(TRL-4) |
| 主要玩家 | 台积电、三星、英特尔;政策方:美/日/欧/中;客户:英伟达、苹果、AMD 等 |
| 做到什么程度 | 多地新厂陆续投产/爬坡,大本营仍主导最先进产能;成本更高 |
| 后续预期 | 6 个月:海外厂继续爬坡(高);18 个月:区域产能逐步成形(中);36 个月:供应链多中心、成本中枢抬升(中) |
常见误区
- 以为海外建厂能立刻替代大本营:良率、人才、配套复制需要多年。
- 只看到补贴而忽视长期成本差:分散制造更贵,本质是为安全付费。
- 把成熟制程扩产等同于先进制程突破:设备管制下两者不可同日而语。
- 认为全球化会完全逆转:更现实的是区域化、多中心并存而非彻底脱钩。
总结
晶圆代工因先进产能高度集中于台湾而成为科技博弈的核心战场,美国、日本、欧洲、印度以巨额补贴推动台积电、三星、英特尔分散建厂,把供应链从效率优先改造成更贵但安全可控的多中心结构;海外厂受成本、人才和配套限制难以迅速取代大本营,中国大陆则在成熟制程扩产、先进节点受限;长期看制造走向区域化、成本中枢抬升——它说明今天的晶圆厂建在哪里,越来越多由地缘安全而非单纯的成本账来决定。