AI 搜索与广告颠覆
一句话回答
AI 搜索把“列链接让你点”改成“直接给答案”,这动了谷歌的根:用户更少点击外部网站(零点击),广告位和内容分发方式被重构。挑战者有 Perplexity、ChatGPT 搜索等,谷歌用 AI Overviews/AI Mode 防守并依托 Android/Chrome 默认入口。答案里如何放广告、引用来源、处理版权与出版商关系,是新模式能不能成立的关键;搜索仍是最高价值入口,但利润分配正在重写。
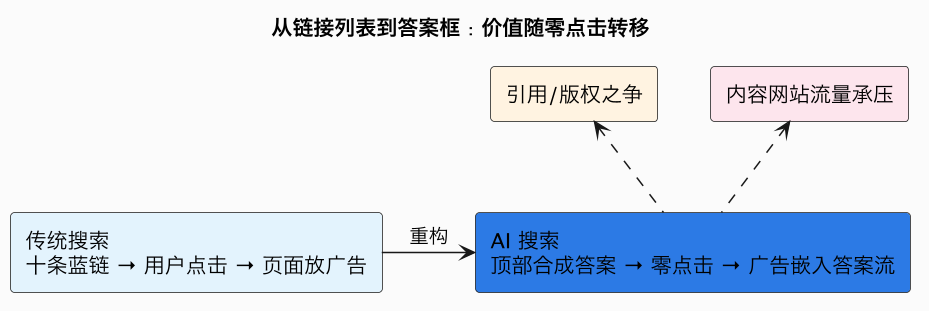
新旧两种搜索的差别,一张图就能看清价值如何从「点击」转移到「答案」:
一、模式变化
| 传统搜索 | AI 搜索 |
|---|---|
| 十条链接 + 关键词广告 | 顶部合成答案 + 引用 |
| 靠点击导流 | 倾向零点击、直接解决 |
| 广告与自然结果分页 | 广告嵌入对话/答案流 |
| SEO 优化排名 | 优化被引用、结构化数据 |
要理解这场变化为什么动了谷歌的根,需要先看清传统搜索的钱是怎么挣的。谷歌每年数百上千亿美元的搜索收入,建立在一个精巧的链条上:用户输入关键词 → 引擎给出十条蓝色链接 → 用户为了解决问题点击其中一个网站 → 页面上承载的广告(以及关键词竞价广告)随之被看到或点击。这个链条里,「点击」是价值变现的枢纽——无论是搜索引擎自己的广告,还是内容网站赖以生存的流量,都来自用户点出去的那一下。谷歌之所以能拿到这么高的利润,正是因为它牢牢占据了「意图分发」这个环节:用户带着明确需求来,谁被排到前面谁就得到最值钱的流量。
AI 答案框直接改写了这个枢纽。当引擎在页面顶部用一段合成回答直接满足了查询,大量用户不再需要点击任何链接,这就是零点击搜索。对用户这是体验提升(少跳一次、信息更浓缩),对整个生态却是价值转移:点击量下降 → 靠搜索导流的内容网站和电商流量减少 → 它们能承载和变现的广告缩水;而谷歌自己也面临难题——答案框里不像旧页面那样有大量广告位,如何在「直接回答」和「保住广告收入」之间平衡,是它不得不自我革命的原因。正因如此,谷歌对全面 AI 化的态度一直是谨慎推进:它既怕不做会被挑战者颠覆,又怕做得太彻底、亲手掏空自己最赚钱的关键词广告。这也是理解 AI 搜索这场竞争的钥匙——它首先不是技术之争,而是一个在位者如何重构自身利润结构的难题。
二、谁在竞争
- Google:AI Overviews/AI Mode 渐进上线,保护广告基本盘和默认入口;
- Perplexity / ChatGPT Search / Bing Copilot:以问答体验切入,争夺高频入口;
- 硬件/浏览器层也在抢默认助手位置(端侧 AI、浏览器内置)。
这三方手里的牌差别很大。谷歌最大的护城河不是模型,而是默认入口与分发协议:它每年向苹果等支付巨额费用以成为浏览器和系统的默认搜索引擎,Android、Chrome 更是自有渠道,绝大多数用户根本不会主动去改默认设置。再加上多年积累的广告主关系、商家数据和本地化/购物/地图等垂直生态,挑战者即便答案质量追平,也很难撼动入口习惯。这就是为什么谷歌可以「从容地自我改造」,而非被一夜颠覆。
挑战者则必须正面解决获客问题。Perplexity、ChatGPT Search 等用更顺的对话体验和更强的总结能力吸引尝鲜用户和高频需求,但要把热度变成稳定流量,要么靠用户主动改变习惯(成本很高),要么花钱买入口、做品牌。答案质量可以在几个月内追平,分发才是长期硬仗。与此同时,硬件和浏览器厂商也在卡位——操作系统、手机、浏览器都可能内置一个 AI 助手,从更上游截获用户意图,这让「谁是下一个默认入口」的博弈比单纯的搜索竞争更复杂。可以预期,最终争夺的焦点不只是答案好不好,而是用户在产生问题时,第一句话是对谁说的。
三、连锁影响
- 内容网站流量下降:少了点击,依赖搜索导流的媒体和电商承压;
- 广告重构:从关键词竞价转向答案内赞助、对话式转化;
- 版权/引用:训练与摘录内容引发出版商谈判与诉讼,引用成为流量补偿和合规手段;
- 分发护城河:默认搜索协议(谷歌向苹果等付费)和操作系统/浏览器入口仍是关键。
这四条连锁反应里,版权与引用最值得展开,因为它关系到新模式能否长期合法成立。AI 答案本质上是对大量来源内容的归纳与重组,其中既涉及训练阶段对受版权保护内容的使用,也涉及答案框直接摘录出版商原文。这引发了全球范围内出版商、媒体与平台之间的谈判和诉讼。平台给出的主要解法是引用:在答案里标注来源、给出链接,既作为事实依据提升可信度,也作为一种流量补偿,试图缓解「零点击让内容方颗粒无收」的矛盾,同时为版权争议提供合规缓冲。但引用是否足以补偿流量损失、能否在法律上构成合理使用,仍在博弈,不同法域结论并不一致。
对内容生态而言,更深层的问题是激励机制:如果高质量内容被 AI 直接吸收、创作者却得不到回报,长期可能削弱优质内容的生产,反过来让答案引擎「无米下锅」。因此无论从合规还是产业可持续角度,平台都必须在「直接满足用户」和「给来源方合理回报与流量」之间找到新平衡,可能的方向包括内容授权分成、与出版商深度合作、以及让引用真正带来二次价值。这场谈判的结果,会决定 AI 搜索是一个多方共赢的新生态,还是一个平台独大、内容方凋零的格局。
三点五、答案里的广告怎么放
旧模式里,搜索结果页和落地页有成熟的广告位与竞价体系;进入答案时代,平台必须重新回答「广告放在哪、用户会不会反感」。目前主要在探索几种形态:
- 答案流内嵌的赞助结果:把广告以「赞助/Sponsored」标识融入对话或答案之中,类似把过去的关键词广告变成答案里推荐的产品或服务,在购物、旅行、本地服务等强交易意图场景尤其自然。
- 对话式转化:用户不再只是点广告,而是直接在对话里完成咨询、比价、下单,广告与交易的界限进一步模糊,平台可以从促成的交易中抽成,而非只收点击费。
- 品牌/商家专属问答:商家可以在被问及相关需求时提供由自己定义的权威信息或优惠,本质是新形式的关键词竞价。
这一转变对广告主是机会也是挑战:机会在于对话场景离交易更近、意图更明确;挑战在于过去依赖「堆关键词、抢排名」的投放逻辑要重写,且答案式呈现对精准度和可信度要求更高,一次生硬的广告植入就会损害体验。对平台而言,关键是在商业化密度与用户信任之间走钢丝——答案引擎的核心价值是「帮我解决问题」,一旦用户觉得它在推销,信任和使用都会流失。因此无论谷歌还是挑战者,都需要比传统搜索更精细地平衡广告与中立性。
四点五、内容方与 SEO 该如何应对
零点击并不意味着内容方只能坐以待毙,而是优化目标和生存策略要随之改变:
- 从「优化排名」转向「优化被引用」:让内容结构清晰、有明确的事实和数据、做好结构化标记,使 AI 更容易理解并引用,从而在答案里获得署名和链接。
- 强化 AI 无法替代的部分:独家数据、一手采访、深度观点、社区信任和品牌,这些是答案引擎必须回链、用户也愿意专程访问的东西;纯靠搬运和浅层信息聚合的页面最容易被零点击淘汰。
- 经营直接关系:当搜索导流变弱,订阅、邮件、社群、自有 App 等不依赖搜索的直接触达渠道价值上升。
- 重新设计变现:从单纯卖广告位,转向会员、服务、交易、授权等多元收入,降低对单一流量的依赖。
对整个内容产业,这其实是一次「去泡沫」的过程:过去靠 SEO 技巧获取大量廉价流量的模式会被压缩,真正有信息增量的内容反而可能因为被权威引用而获得更精准的读者。但短期内转型的阵痛、版权回报的不确定性是真实存在的,需要平台、内容方和监管共同摸索出新的价值分配规则。可以确定的是,「为点击而生产」的时代正在让位于「为被信任、被引用、能直接解决问题而生产」的时代。
常见误区
- 认为 AI 搜索会立刻取代谷歌:入口、习惯与广告系统惯性极强。
- 只看答案质量不看获客成本:挑战者要为流量入口付出高昂代价。
- 忽视零点击对整个内容生态的冲击:网站商业模式被动摇。
- 把引用当充分补偿:流量与版权争议仍在博弈。
- 以为广告消失:形式改变而非消失,仍需商业化支撑。
- 把零点击比例当成固定值:不同查询类型差异很大,导航类、交易类仍需跳转,受冲击程度要分类评估而非一概而论。
- 忽视答案的事实性风险:合成答案可能出错且表述自信,引用来源既是合规手段,也是用户核验的重要途径。还应看到,AI 搜索并非对所有查询一视同仁:信息型查询最容易被答案直接满足、零点击比例高;而导航类(找某个具体网站)、交易类(下单、比价后购买)仍需要跳转和人工确认,受冲击的节奏并不相同。对企业来说,更务实的判断是按自己业务对应的查询类型,分别评估流量风险,而不是笼统地认为「搜索流量会整体消失」。同时要持续观察各平台在引用、授权分成上的政策变化,因为这些规则仍在快速演进,今天的均衡未必是明年的格局。最后需要强调,AI 搜索这场变革对不同参与者的含义并不相同:平台方要在自我革命与守护基本盘之间艰难平衡,内容方则需尽快把重心从「争夺排名」转向「被信任、被引用、能直接创造价值」,并经营不依赖单一入口的直接受众。对企业读者而言,比起预测谁会最终胜出,更有意义的是认清趋势方向、据此调整自己的流量与内容策略,并保持对政策和技术变化的持续关注。可以确定的是,「列链接」到「给答案」的迁移已经不可逆转,但它带来的不是某一方的通吃,而是一整套广告、引用、版权与流量分配规则的长期重构;在新的均衡稳定之前,保持灵活、数据说话、并为多种可能做好准备,或许是所有参与者最务实的选择。
总结
AI 搜索用直接答案替代链接列表,带来零点击、广告嵌入和引用版权之争,动摇谷歌关键词广告与内容网站的流量模式;谷歌依托默认入口与 AI Overviews 防守,挑战者靠体验争夺高频入口。搜索仍是最值钱的入口之一,但商业模式和利润分配正在被重新定义,短期格局难被彻底改写。