先进封装的国产解:从长电通富到 2.5D 中介层国产化
最后更新:2026-09-19|数据截止 2026 年中:各封测厂先进封装能力与产能以官方披露为准,本文做能力路线与产业逻辑的定性分析,不引用未经证实的客户与良率信息。
本文是产业观察,回答:在最尖端光刻受限的前提下,中国能不能用先进封装这条「不太依赖 EUV」的路径,把 AI 芯片性能拼回来。 HBM 与先进封装 给出过「封装最可能先突破」的总论,CoWoS 产能争夺战 讲了台积电主导的高端产能;本文落到中国自己的封测力量:长电、通富、华天等做到了什么、卡在哪、国产 AI 芯片如何借道。
先说结论
- 先进封装是中国半导体里身位最靠前的环节之一。 封测三强(长电科技、通富微电、华天科技)在倒装、晶圆级封装、系统级封装、2.5D/3D 与 Chiplet 上持续投入,能力与全球一线 OSAT 同梯队,远好于先进制程和高端 HBM 的处境。
- 路线核心是「成熟/先进制程多 die + 强封装拼系统」。 既然做不出最大单 die,就把若干能造的 die 通过高密度封装拼起来,用封装和系统设计补偿制程差距——这与 Chiplet 经济学的逻辑一致(见 Chiplet 经济学)。
- 但「能封装」不等于「能复刻 CoWoS-L 顶配」。 短板在大尺寸硅中介层产能、最高密度混合键合设备、高端 ABF 载板(见 ABF 载板)、KGD/测试和高良率规模交付,需要与设备、材料、国产芯片客户协同迭代。
- 成败取决于「国产芯片—国产封装」能否形成规模闭环。 技术可行只是起点,只有国产 GPU/ASIC 在真实项目里持续采用、共同打磨良率,封装能力才会变成产业身位。
一句话:先进封装是受限条件下中国 AI 芯片最现实的换道入口——封测能力够强、对 EUV 依赖低,但要补齐中介层、混合键合设备、高端载板和测试的拼图,并靠真实国产芯片订单跑通规模良率,才能把「封装身位」兑现为「算力身位」。
一、为什么封装是最现实的换道口
先进逻辑制程的推进高度依赖最尖端光刻,而先进封装的能力来源不同:它更多依赖封装结构设计、键合、微互连、晶圆减薄、测试和良率工程,设备虽然也有门槛,但不像 EUV 那样被单点卡死。这意味着先进封装是一个可以靠工程积累、客户协同和产能投入较快逼近的领域。
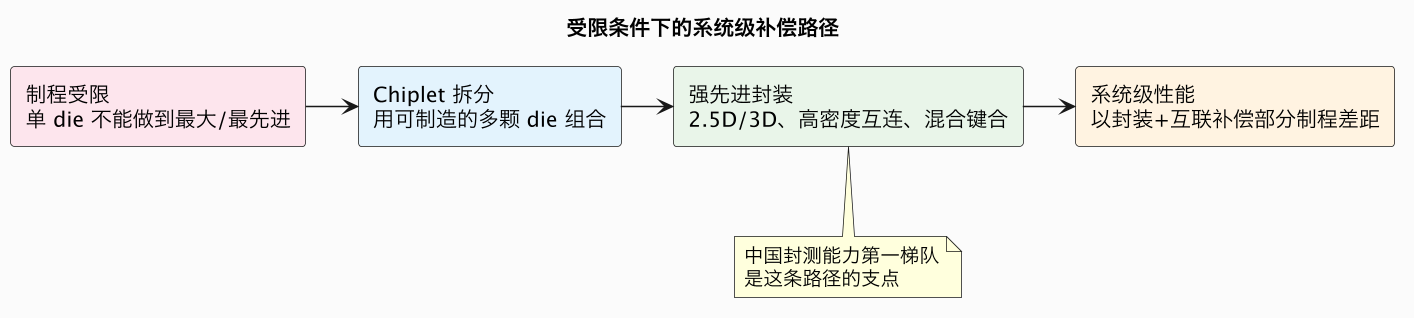
补偿逻辑是:单颗 die 受制程约束时,把计算、缓存、IO 拆成可制造的小 die(Chiplet),再用 2.5D/3D 高密度封装缩短互连、提高带宽,逼近单一大芯片的系统性能。代价是封装难度、功耗、良率和测试成本上升,但这恰好是可以用工程迭代解决的问题,而非被单一设备绝对锁死。这也是 HBM 与先进封装 判断「封装最可能先突破」的根据。
二、封测三强与产业链能力
中国封测(OSAT,外包封测服务商)长期是半导体各环节中国产化最成熟的一段,三强各有侧重。
| 厂商 | 特点 | 先进封装方向 |
|---|---|---|
| 长电科技(JCET) | 规模领先、全球客户广 | XDF 高密度多维异构封装、2.5D/3D、Chiplet、晶圆级封装 |
| 通富微电 | 与大客户深度绑定、AMD 重要封测伙伴 | 高性能计算封装、Chiplet、倒装与晶圆级 |
| 华天科技 | 多基地、性价比与中高端并重 | FC、Bumping、WLP、SiP、2.5D 布局 |
| 其他/配套 | 甬矽、晶方、盛合等 + 设备材料 | 细分封装、凸点、TSV、键合配套 |
要点有三:
- 异构集成能力是焦点:把不同工艺、不同功能(逻辑、存储、IO)的 die 封到一起(XDF 类高密度多维异构封装),正是 AI 芯片最需要的能力。
- 与高端客户协同积累 know-how:长期服务高性能计算客户,使头部 OSAT 在大尺寸、多 die、高 I/O 封装上积累了实际经验,而非停留在实验室。
- 产业配套在成形:凸点(bumping)、TSV、晶圆减薄、键合、测试以及载板、设备材料的本土配套逐步建立,但高端环节仍有缺口。
需要清醒的是,OSAT 强 ≠ 已能大规模交付对标台积电 CoWoS-L 的顶配产品——后者是 IDM 式的前道—后道深度整合,和 OSAT 的业务模式、产线结构不同,差距主要在最高密度、最大尺寸的规模化良率与专属产能。
三、要补的拼图:中介层、键合设备、载板与测试
把「封装能做」升级为「顶配能量产」,卡在四块拼图:
- 大尺寸硅中介层:2.5D 需要占一片晶圆、带 TSV 和多层微细布线的中介层,本质要用前道产能与工艺;国内中介层在攻关,规模与良率仍爬坡(与 CoWoS 产能争夺战 同理)。
- 混合键合设备:从微凸点走向铜铜直接键合是 HBM4 与 3D 堆叠的关键,高端键合设备长期由海外设备厂领先,国产设备在导入验证(见 半导体设备与材料国产化)。
- 高端 ABF 载板:大尺寸高层数载板仍以台日为主(见 ABF 载板),封装国产化需要载板国产化同步。
- KGD 与测试:多 die 封装中一颗坏 die 废掉整个组件,必须先测再封;高端探针卡、老化与高速测试能力是成本和良率的命门(规划 B4)。
这四块说明,封装国产化不是一家 OSAT 的事,而是「设备—材料—中介层—载板—测试—芯片客户」整条链的协同。单点突破容易,系统产能难。
四、国产 AI 芯片如何借道封装
封装能力要落地,必须与国产芯片的产品策略结合,现实路径有几条:
- Chiplet 化绕开大 die:把一颗难做的超大芯片拆成若干可在成熟/受限制程上良率更好的小 die,用 2.5D 拼合,用封装换面积、用面积补部分性能。
- 用更多 HBM/国产内存与高带宽封装:在封装内提高内存带宽供给,缓解算力—内存瓶颈(但高端 HBM 自身是难点,见 HBM3E 到 HBM4)。
- 先推理后训练:推理对最尖端单 die 和极致 Scale-Up 的依赖低于前沿训练,国产「成熟多 die + 强封装」更易先在推理与中等规模训练落地(见 推理芯片专题 与 国产 AI 芯片实战盘点)。
- 以订单养良率:国产 GPU/ASIC 把封装订单留给本土 OSAT,在真实项目中迭代大尺寸中介层和高良率工艺,形成「芯片—封装」闭环。
这条路径的边界也要讲清:封装补偿的是集成度和互连,无法凭空弥补最先进制程带来的能效与频率差距,也替代不了 HBM、EDA、先进光刻等其他短板。它是「最现实的换道入口」,不是「万能捷径」。
五、变量与置信度判断
| 变量 | 作用方向 | 时间窗 | 置信度 |
|---|---|---|---|
| 国产 AI 芯片采用 Chiplet/2.5D | 拉动国产封装订单 | 已发生 | 高 |
| 本土中介层/键合设备成熟 | 决定顶配能力 | 2~5 年 | 中 |
| 高端 ABF/测试配套跟进 | 决定系统产能 | 2~5 年 | 中 |
| OSAT 大尺寸高良率交付 | 决定能否规模替代 | 2~4 年 | 中高 |
| 先进制程受限持续 | 强化封装换道动机 | 持续 | 高(政策变量) |
- 未来 1~2 年(高置信度):国产 AI 芯片更多采用 Chiplet 与本土 2.5D 封装,先在推理和中等规模训练落地;头部 OSAT 获得真实迭代订单。
- 未来 2~5 年(中置信度):本土中介层、混合键合设备、高端载板与测试配套逐步成熟,国产「多 die + 强封装」系统性能逼近上一代国际旗舰,但与最新 CoWoS-L 顶配仍有代差。
- 长期(中置信度):封装身位能否完全兑现为算力身位,取决于芯片设计、HBM、设备材料与规模良率的协同,而非封装单点。
六、对不同角色,这意味着什么
- 对国产芯片公司:架构阶段就应面向 Chiplet 和本土封装能力做协同设计,用集成度补偿制程,并与 OSAT 共担良率爬坡。
- 对封测厂:从传统封测升级为异构集成平台是价值跃升方向,关键是大尺寸 2.5D/3D 的规模良率和与芯片客户的深度协同。
- 对设备材料厂:混合键合、TSV、中介层、检测设备与高端载板材料是确定的国产替代机会。
- 对投资者:看「是否进入国产 AI 芯片规模封装、良率与产能是否兑现」,而非实验室发布;警惕只有概念、没有量产闭环的标的。
延伸观察:「封装换道」的真实账:能补什么,不能补什么
用先进封装补偿制程差距,是当前国产 AI 芯片最现实的策略,但它的账需要算得更细。封装能补偿的,首先是集成度:把多颗可制造的小 die 拼进一个封装,用更高的内部带宽弥补单 die 规模不足;其次是良率经济学:成熟/受限制程上切小 die,单 die 良率更高、晶圆利用更充分,用封装把良率优势重新组合成系统能力;第三是内存带宽:通过 2.5D/3D 在封装内堆叠更多 HBM 或其他存储,缓解大模型最痛的内存墙。这三项都能实打实提升系统级性能,也是 Chiplet 路线被普遍看好的原因。
但封装补不了的同样关键。其一是能效:最先进制程的核心红利是更低功耗和更高频率,多 die 拼装即便系统性能接近,功耗和发热往往更高,而数据中心的机柜功率、供电和散热是硬约束(见 液冷产业图谱),能效差距会直接转化为更高的运营电费和更难的散热设计。其二是面积与互联的边际成本:die 越多,封装面积越大、互连上功耗和延迟越高,大尺寸中介层和高端载板的良率压力也越大,系统成本不会无限下降。其三是先进存储与设备的同步约束:封装里若没有足够的高端 HBM、若混合键合和大尺寸中介层设备受制,单凭 OSAT 的封装能力无法凭空造出对标顶配的产品。
因此「封装换道」更准确的表述是:在能效和绝对峰值可接受的前提下,用集成度和良率经济换系统可用度。它最适合的不是和对手拼单芯片极限跑分,而是满足推理、中等规模训练、行业部署等对性价比和供给安全更敏感的场景——在这些场景里,「足够强 + 供得上 + 可自主」往往比「理论最强但买不到」更有价值。这也解释了为什么国产链普遍把推理和行业市场作为先进封装的先落地点。
要让这条路真正跑通,还需要一个常被低估的条件:芯片与封装的协同设计文化。在成熟分工里,芯片设计公司画图、封测厂封装,两边接口清晰;而 Chiplet/2.5D 要求在架构阶段就共同决定 die 划分、接口协议(如 UCIe 类标准)、热分布、电源完整性和测试插入点,是一套跨组织的系统工程。国内长期相对分离的设计与封测生态,需要通过几个旗舰项目反复磨合,才能建立这种「为封装而设计」(design for advanced packaging)的能力。从这个角度看,国产先进封装的突破不只是买设备、建产能,更是一次设计方法学和产业协作关系的升级。
最后要管理预期:封装是受限条件下确定性最高、但天花板有限的一张牌。它能让中国 AI 芯片不至于「造不出就没得用」,能支撑起庞大的内循环推理和行业需求,却不能替代在先进制程、HBM、EDA 上的长期攻坚。把封装当万能捷径会失望,把它当无足轻重则会低估——正确的位置,是把它作为系统级追赶组合拳里最先能落地、最能争取时间的那一张。
把视野再放宽,国产先进封装还与国产 EDA/IP 和芯片设计方法深度耦合,单靠封测一头热难以成势。Chiplet 路线要求在裸片之间采用标准化的高速互联接口(die-to-die IP),并借助先进的封装设计、热分析、信号完整性和多物理场仿真工具完成协同设计,而这些高端 EDA 和接口 IP 长期由海外厂商主导(可对照 EDA 工具链 与 封装 SI/PI)。如果接口 IP、设计工具和验证流程受制于人,即便封测厂具备 2.5D 产能,国产芯片设计公司也难以低成本、规模化地设计出可量产的 Chiplet 产品。因此先进封装国产化实际上是一项系统工程:需要封测产能、中介层与载板、键合设备、EDA/IP 和设计方法学同步推进,缺一环节,整体闭环就会漏水。这也是为什么政策和产业资本往往把先进封装与 EDA、设备、材料放在同一个「先进封装生态」里统筹,而非孤立扶持封测产能。
从市场需求侧,国产先进封装还有一个独特的「时间窗口」逻辑。出口管制在限制最尖端 GPU 流入的同时,反而创造了一个受保护的国内市场:国产 AI 芯片即便绝对性能有差距,在供给受限和自主可控要求下也能获得真实订单,而这些订单必须由本土封测产能承接。于是形成了与全球市场不同的激励结构——不是「先做到全球最有性价比才有人买」,而是「在必须使用国产方案的场景里先跑起来、用订单换迭代」。这个窗口的战略价值在于给了整条链一个在实战中爬坡良率的机会;其风险在于,如果长期依赖保护而缺乏与全球一流产品的竞争检验,效率和技术可能与前沿拉开差距。如何在「用市场换成熟」与「保持竞争压力」之间平衡,是政策和企业共同面对的课题。
还应看到,先进封装是少数中国企业有可能在全球市场参与高端竞争的环节。与先进逻辑制程面临的设备壁垒不同,封装更依赖工程经验、客户协同和资本投入,而这正是中国制造业和头部 OSAT 的强项。若能在大尺寸 2.5D/3D、混合键合和系统级封装上持续投入,中国封测企业不仅能服务国内自主需求,也有机会在全球 AI 封装产能紧缺的大背景下,承接更多国际客户的高端订单——前提是在技术、产能和地缘合规上同时满足客户要求。这使先进封装的国产故事,不只是「补课替代」,也可能孕育出在全球产业分工中真正占据高价值位置的玩家。
还应补充一个关于「能力—市场—信心」正反馈的判断。先进封装国产化最稀缺的,往往不是单项技术,而是被采用的机会本身。在一个高度重视可靠性和供应链稳定的行业,客户选择封装伙伴时极度保守——没有规模出货记录,就难以赢得旗舰项目;没有旗舰项目,又难以积累规模良率数据,这是一个典型的「先有鸡还是先有蛋」困境。出口管制和自主可控需求的真正战略价值,正在于强行打破这个死循环:它用一批「必须用国产」的真实项目,给本土封测和配套产业链提供了不可替代的「第一次机会」。一旦几个标杆产品在国产 2.5D/Chiplet 封装上规模量产、良率和可靠性得到验证,客户的心理门槛和供应链的信任成本就会系统性下降,后续采用会加速——这是一种信心的正反馈。因此评估这轮国产先进封装的成败,关键不是看实验室发布了多少种封装,而是看是否出现了若干个「大规模、长时间、可复现」的量产标杆,把「敢用」变成「惯于用」。这个信任飞轮一旦转动起来,其意义甚至大于单一技术指标的追赶。
结语:用封装换面积,用系统补制程
在最尖端光刻受限的现实里,先进封装给了中国 AI 芯片一条最现实的换道:把做不到最大的单 die 拆成可造的 Chiplet,再用全球第一梯队的封测能力做高密度异构集成,以封装换面积、以系统补制程。长电、通富、华天等 OSAT 是这条路径的支点,但要复刻顶级 2.5D/3D,还必须补齐大尺寸中介层、混合键合设备、高端载板与 KGD 测试四块拼图,并用国产芯片的真实订单把良率跑出来。封装不是绕过所有短板的捷径,却是受限条件下最确定、最可工程化的突破口——它的意义,是让「造不出最尖那颗 die」不等于「做不出有竞争力的 AI 系统」。
数据口径与延伸
- 数据口径:封测三强的异构封装方向(XDF/2.5D/3D/Chiplet)、「成熟制程多 die + 强封装」的补偿逻辑、中介层/混合键合/ABF/KGD 四块短板,来自各厂公开信息、行业研究与公开产业分析的常见口径。具体客户、产能、良率未公开,本文不引用未经证实的信息。数据截止 2026 年中。
- 相关产业观察:HBM 与先进封装、CoWoS 产能争夺战、Chiplet 经济学、半导体设备与材料国产化、国产 AI 芯片实战盘点。
- 同批待写延伸:测试与 KGD(B4)、AI 芯片测试设备(B9)、服务器整机 ODM(C9)。
一句话总结:先进封装对 EUV 依赖低、更靠工程积累与良率,是中国半导体身位最靠前、也最适合在制受限下换道的环节——长电、通富、华天等头部 OSAT 已具备 XDF/2.5D/3D 与 Chiplet 异构集成能力,可支撑「把做不到最大的单 die 拆成可造小 die、再用高密度封装拼出系统性能」的补偿路线,国产 GPU/ASIC 因此更现实地先在推理和中等规模训练落地;但 OSAT 强不等于能规模复刻台积电 CoWoS-L 顶配,仍须补齐大尺寸硅中介层、混合键合设备、高端 ABF 载板和 KGD 测试四块拼图,并靠国产芯片的真实持续订单在大尺寸高良率交付上迭代——封装补偿的是集成度而非能效与频率,它是最现实的换道入口而非万能捷径。