电力变压器供应
一、一句话回答
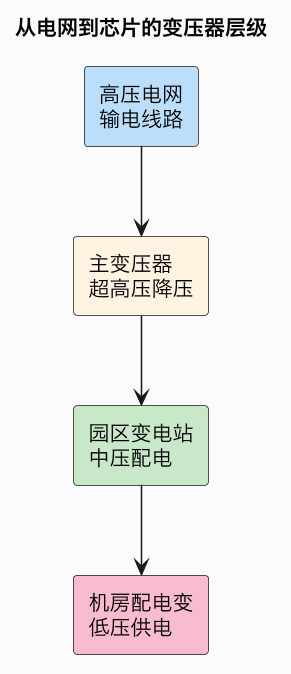
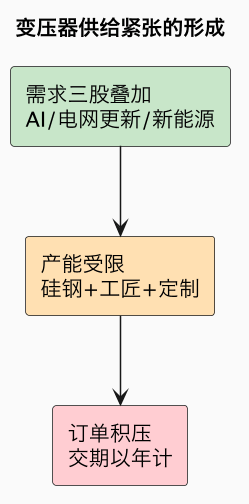
当 AI 数据中心动辄需要数十甚至上百兆瓦电力时,人们往往先关注发电够不够,却容易忽视一个更现实的瓶颈:把这些电从高压电网安全引入园区的大型电力变压器,现在要排队等很久。变压器是电网里实现电压升降、让电能高效传输与分配的核心设备;一座大型数据中心需要从最靠近电网的超高压/高压主变压器,到园区变电站、再到机房内各级配电变压器,层层降压供电。问题在于,大型高压电力变压器是高度定制、产能有限、制造周期很长的重型电气设备。它的供给紧张来自几方面叠加:其一,核心材料取向硅钢(冷轧高导磁硅钢片)产能集中、供应偏紧;其二,大型变压器制造很大程度上依赖经验丰富的熟练工匠和精密绕线、绝缘工艺,难以像电子厂那样快速扩产;其三,需求端同时爆发——AI 数据中心新增负荷、全球老化电网的更换周期、以及风电光伏并网都需要大量变压器和配套设备,订单大量积压;其四,大型变压器多为按项目定制,认证、运输、现场安装都要时间。于是在北美、欧洲部分市场,大型电力变压器的交期被拉长到以年计,成为决定数据中心「电什么时候能真正通上」的关键路径之一。应对方式包括提前数年锁定设备产能、采用更高电压等级减少变电层级、推广更标准化和模块化的变电站方案,以及把订单分散到更多地区的供应商。
为什么这件事关键。发电能力即使存在,也要通过变压器等一整套电气设备才能送达;设备交期不解决,再多的电和地块都无法变成可用算力。
二、为什么交期如此之长
大型变压器的产能无法迅速扩张,是供给刚性的典型。它不像标准化商品可以库存,每一台都要根据电压等级、容量、阻抗、冷却方式和当地电网规范定制;制造涉及铁芯剪切叠装、绕组、真空干燥、绝缘处理和严格测试,工艺链条长且人工经验占比高。关键材料取向硅钢的高端产能集中在少数厂商,进一步限制了总量。
| 约束因素 | 说明 |
|---|---|
| 取向硅钢 | 高牌号产能集中、供给偏紧 |
| 熟练工匠 | 绕线/绝缘/装配依赖长期经验 |
| 定制化 | 按电网规范逐台设计、难库存 |
| 需求叠加 | AI+电网更新+新能源同时拉动 |
| 运输安装 | 大件运输与现场调试耗时 |
三、玩家格局与应对
全球大型电力变压器和电网设备由日立能源(Hitachi Energy)、西门子能源(Siemens Energy)、GE Vernova、伊顿(Eaton)、施耐德等欧美日企业主导,它们普遍订单饱满、大幅扩产仍需时间;中国拥有规模庞大的变压器产业和完整的硅钢供应链,是全球重要供应力量,但在最高电压等级、品牌认证和部分海外市场准入上需要过程。
- 需求侧应对:数据中心和开发商把电气设备采购大幅前置,提前锁产能成为标准动作。
- 工程手段:提高接入电压等级、采用标准化/模块化变电站、使用气体或新型冷却方式,缓解交期。
- 时间判断:产能扩张和供应链缓解通常滞后于需求,变压器紧张在中期内仍会是并网约束。
节点速览:技术 / 玩家 / 成熟度 / 预期
数据截止 2026-09。标尺说明见 AI 产业链总览。
| 象限 | 要点 |
|---|---|
| 关键技术 | ① 大容量高压交流变压器(TRL-5)② 标准化模块化变电站(TRL-3~4)③ 更高电压/新型冷却(TRL-3) |
| 主要玩家 | 日立能源、西门子能源、GE Vernova、伊顿;中国:特变电工等变压器厂 |
| 做到什么程度 | 高端设备订单饱和、交期长;中国制造规模强,认证扩张中 |
| 后续预期 | 6 个月:交期仍紧张(高);18 个月:扩产逐步释放(中);36 个月:紧张缓解但需求仍强(中) |
常见误区
- 只盯发电而忽视输配电设备:变压器交期可能比电源更早成为卡点。
- 以为变压器能快速扩产:材料、工匠和定制化决定其供给刚性。
- 把各级变压器混为一谈:从超高压主变到机房配变,紧张程度和供应商不同。
- 认为中国制造可瞬间补全球缺口:规模虽大,但高端认证与海外准入需要时间。
总结
大型电力变压器是把高压电网的电安全引入 AI 数据中心的必经设备,受取向硅钢、熟练工匠和高度定制化约束,供给难以快速扩张,又叠加 AI 负荷、电网更新和新能源并网三股需求,导致交期以年计、成为并网关键路径;日立能源、西门子能源、GE Vernova 等主导,中国是规模供应力量;提前锁产能、模块化和提高电压等级是主要应对——它说明算力竞赛在很大程度上也是一场电力装备交付竞赛。