EDA 工具产业
一、一句话回答
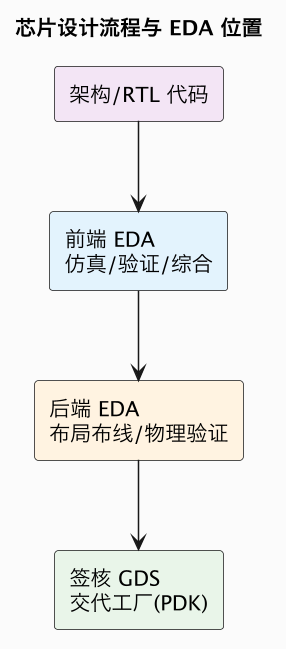
EDA(Electronic Design Automation,电子设计自动化)是设计芯片所用的工业软件:工程师用它写电路、做功能仿真与验证、把上百亿个晶体管自动布局布线、再做物理验证和签核(sign-off),最终生成可交给代工厂的版图。没有 EDA,靠人力根本无法完成现代芯片设计。EDA 是壁垒最高的工业软件之一,因为它必须和代工厂的工艺设计套件(PDK)、IP 核深度绑定,并在几十年真实设计与流片数据中持续打磨,形成全流程闭环。全球市场被新思科技(Synopsys)、Cadence、西门子 EDA(原 Mentor)三家垄断。正因为先进 EDA 直接决定能不能设计先进芯片,它也成为出口管制的重点;中国华大九天、概伦电子、广立微等在模拟、器件建模、成品率等点工具上有突破,但数字全流程与先进节点支持仍差距明显。
为什么 EDA 重要。芯片复杂度早已超出人类手工能力,EDA 是连接「设计意图」和「可制造版图」的唯一桥梁,且越是先进制程,工具越要精确理解最新物理规则,软件与制造深度耦合。
二、EDA 的核心环节与壁垒
| 环节 | 作用 |
|---|---|
| 功能验证/仿真 | 证明逻辑正确,数字芯片验证占比极高 |
| 逻辑综合 | RTL 转成对应工艺的门级网表 |
| 布局布线 P&R | 在物理层面放置单元并连线 |
| 物理验证/签核 | DRC/LVS、时序、功耗签核 |
| PDK/工艺协同 | 工具必须支持代工厂最新工艺规则 |
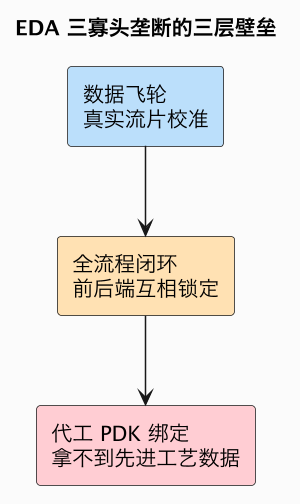
EDA 垄断的根源有三层。其一,数据飞轮:工具要在大量真实流片中校准,越多人用越准。其二,全流程锁定:前端到后端工具彼此衔接、文件格式与签核口径统一,客户难以只换其中一环。其三,与代工绑定:代工厂每出一个新工艺,就与 EDA 厂共同开发 PDK,后发工具拿不到先进工艺数据就无法支持先进节点。
三、地缘与国产化
- 管制杠杆:限制先进 EDA(尤其面向先进节点的全流程工具)出口,可在「设计」环节直接卡住先进芯片开发。
- 点工具突破:中国企业在电路仿真、器件建模、模拟全流程、平板显示、成品率提升、物理验证等局部环节已有可用产品(华大九天、概伦、广立微、芯华章等)。
- 全流程差距:数字芯片先进节点的完整前后端工具链、与先进代工 PDK 的协同、以及生态规模仍明显落后,需要本土代工和设计公司共同给验证场景。
EDA 常被称为「芯片之母」,但它不是孤立软件——EDA、IP、代工 PDK 是三位一体的生态,单点替代很难,必须配套生长。
节点速览:技术 / 玩家 / 成熟度 / 预期
数据截止 2026-09。标尺说明见 AI 产业链总览。
| 象限 | 要点 |
|---|---|
| 关键技术 | ① 数字综合/P&R/签核(TRL-4~5)② 仿真验证(TRL-4~5)③ 多物理/先进封装/3D-IC EDA(TRL-3~4) |
| 主要玩家 | Synopsys、Cadence、西门子 EDA(三家垄断);中国:华大九天、概伦、广立微、芯华章 |
| 做到什么程度 | 高端数字全流程三家主导;国产点工具局部可用、先进全流程追赶 |
| 后续预期 | 6 个月:本土点工具继续导入(高);18 个月:国产模拟/部分数字链路打通(中);36 个月:先进节点全流程仍难全覆盖(低) |
常见误区
- 把 EDA 当普通软件:它是几十年工艺数据和全流程生态的结晶。
- 以为只买工具就能设计先进芯片:还要代工 PDK、IP 和先进节点支持。
- 认为点工具突破等于全流程突破:数字先进节点的完整闭环才是最高壁垒。
- 忽视验证环节:现代芯片大量精力花在功能验证上,工具价值极高。
总结
EDA 是把上百亿晶体管设计成可制造版图的工业软件,覆盖前端仿真综合、后端布局布线与签核,并靠数据飞轮、全流程锁定和代工 PDK 绑定形成由 Synopsys、Cadence、西门子三家垄断的极高壁垒;管制可在设计端直接卡先进芯片,中国点工具局部突破但数字先进全流程仍差距明显——它与 IP、代工构成三位一体的生态,说明真正的卡脖子常常是一套协同规则,而不只是一台机器。