AI 价值链利润池分布
一、一句话回答
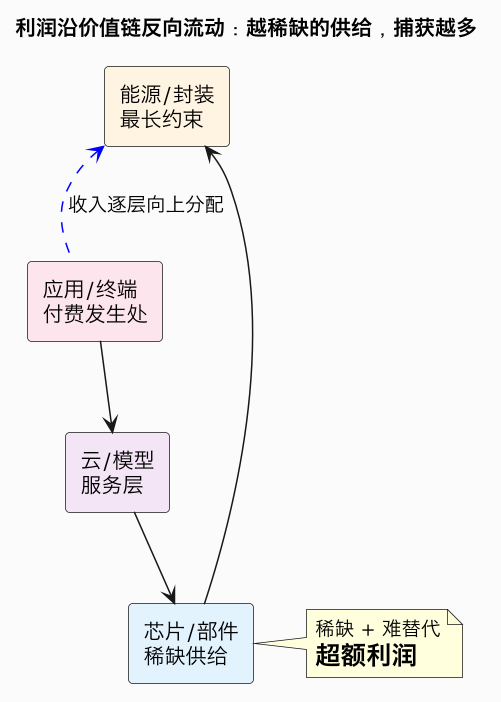
AI 价值链的利润并不按「谁离用户近」分配,而是按「谁的供给最稀缺、最难替代」分配:钱从最上层的应用和终端流入,沿链条反向分配。过去两年最厚的利润池在掌握性能和 CUDA 生态的英伟达,其次是缺货期的 HBM、CoWoS、光模块;云厂商靠规模赚取、但被高昂资本开支吃掉自由现金流;模型层夹在 API 降价和开源追赶之间、利润最薄;应用和终端要先证明能留住用户、沉淀数据,才能真正捕获价值。利润池还会随周期和推理需求在上下游之间迁移。
理解利润池,先记住一个反直觉的事实。很多人以为离用户最近、做最炫产品的公司最赚钱,但产业链的价值分配逻辑恰恰相反:议价权来自稀缺性,而稀缺性往往在最难做、扩产最慢的上游。 这也是为什么在 AI 热潮里,最赚钱的不是某个聊天应用,而是卖芯片的英伟达和它背后供不应求的封装、存储、光模块。这篇就把每一层的利润池逐一拆开,并讲清它为什么会移动。
二、分层利润池
| 层 | 利润池厚度 | 靠什么赚钱 | 主要威胁 |
|---|---|---|---|
| 核心算力/生态 | ★★★★★ | 性能领先 + CUDA 锁定,定价权极强 | 自研 ASIC、出口管制、开放标准 |
| 关键部件(HBM/CoWoS/光模块) | ★★★★(缺货期) | 技术壁垒 + 产能稀缺 | 产能释放后降价、客户集中 |
| 能源/电力 | ★★★ | 供给刚性、长期需求 | 重资产、审批与建设周期 |
| 云/算力服务 | ★★★ | 规模、资金、客户关系 | 高 capex、折旧、租金下跌 |
| 模型 | ★★ | 能力溢价、品牌 | API 降价、开源、高昂训练成本 |
| 应用/终端 | 分化大 | 用户、留存、数据飞轮 | 被平台吞并、获客成本高 |
核心算力是当前最深的利润池。 英伟达的超额利润来自「性能领先」和「生态锁定」的叠加:硬件上代际领先,CUDA 又让客户难以迁移,于是拥有极强的定价权,毛利率长期处于半导体行业最高一档。这种利润本质上是稀缺 + 转换成本共同创造的租金,而非单纯的制造利润。
关键部件在缺货周期分享高毛利,但具有周期性。 HBM(SK 海力士、三星、美光)、CoWoS(台积电)、高速光模块这些环节因为技术壁垒高、短期产能跟不上,在缺货期议价权很强、利润丰厚。但和英伟达不同,它们的产品更偏标准化,一旦产能集中释放,价格和毛利会明显回落——所以这一层的利润池「厚但会移动」。
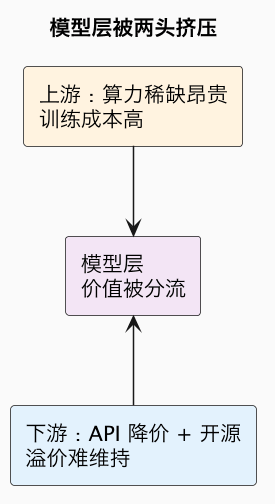
模型层反而是利润偏薄的一层。 训练前沿模型要烧掉数亿美元,而模型能力又在快速商品化:开源模型紧追,API 持续降价,导致模型公司收入增长却很难赚钱。模型层捕获的价值,更多被「拥有稀缺算力的上游」和「直接触达用户的应用/云」两头分走。
三、利润池为什么会移动
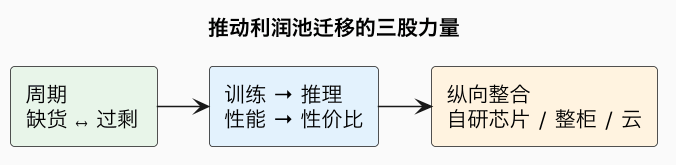
利润池的分布不是静态的,主要受三股力量推动。
第一是周期。 缺货涨价时,上游握有定价权、利润池上移;一旦产能过剩、进入价格战,利润就从上游被挤走,重资产环节最先承压。看利润池必须同时看周期位置。
第二是从训练到推理的需求切换。 训练侧追求极致性能和互联,英伟达的硬件加生态护城河最深、利润最集中;推理侧更看重单位 token 成本和能效,负载相对固定,这给 AMD、自研 ASIC、专用推理芯片留出了分流利润的机会。推理时代的评价标准从「最先进」变成「最划算」,价值捕获因此更分散。
第三是纵向整合。 云厂商向下自研芯片(TPU、Trainium),是为了不把利润让给英伟达;英伟达向上做整柜(NVL72)和云,则是为了捕获更多系统层价值。每一方都在向利润更厚的相邻环节扩张,利润池的边界因此不断被重新划定。
四、应用与终端:尚未兑现的利润池
最上层的应用和终端离付费最近,但能否真正留下利润,取决于三件事:能不能留住用户(留存率而非一次性尝鲜)、愿不愿持续付费(嵌入工作流、解决真实痛点)、能不能沉淀独有数据(形成飞轮、不被平台基础功能轻易替代)。
这也是应用层最大的风险——「被平台吞并(platform risk)」:当模型和云厂商把某个热门应用的功能直接做进基础能力,独立应用的差异化就会消失。能长期捕获利润的应用,往往掌握了平台拿不到的东西:垂直场景的专有数据、深度嵌入的工作流、或强大的用户网络。在这些条件成熟前,应用层的利润池是「空间最大、但不确定性也最大」的一层。
常见误区
- 以为离用户近就最赚钱:议价权来自稀缺性,最厚利润常在最难扩产的上游。
- 把缺货期的高毛利当常态:HBM、光模块的高利润随产能释放和价格战回吐。
- 认为模型公司必然暴利:训练烧钱、API 降价、开源追赶,使模型层恰恰偏薄。
- 忽视利润池会迁移:推理需求和纵向整合正在把价值从训练侧的集中点向更分散的环节转移。
总结
AI 利润池按稀缺性而非距离分配,钱从应用终端流入、反向被「性能 + 生态」最硬的英伟达和缺货期的关键部件拿走,云靠规模但被资本开支侵蚀,模型层受降价与开源两头挤压最薄;利润池还会随周期、训练向推理切换和纵向整合不断迁移——判断谁赚钱,本质是判断谁在那个时点掌握最难替代的供给。