AI 投资分析框架
一、一句话回答
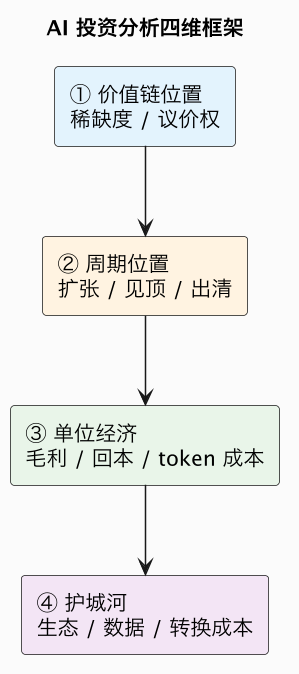
分析任何一家 AI 相关公司,用四个维度而不是听故事:①它在价值链哪一层、是否掌握稀缺供给(越稀缺议价权越强,缺货周期里卖铲人利润最厚);②现在处于算力周期的什么位置(资本开支扩张、缺货抢卡,还是产能过剩、价格战);③单位经济成不成立(每 token 成本、毛利率、回本周期,而不是增长叙事);④护城河有多深(生态锁定、数据飞轮、客户绑定和转换成本)。四维交叉,才能区分真成长和周期红利。
为什么需要一个框架而不是逐家分析。AI 是过去几年最热的投资主题,热点轮动极快:先炒 GPU,再炒光模块、电力、液冷、推理芯片、Agent……如果跟着热点跑,往往在最乐观时接盘。一个稳定框架的作用,是让你在任何热点放进来时,都能回答同一个问题——这家公司赚的是什么钱,这笔钱能不能持续。下面四步就是这个框架。
二、维度一:价值链位置与「卖铲人」逻辑
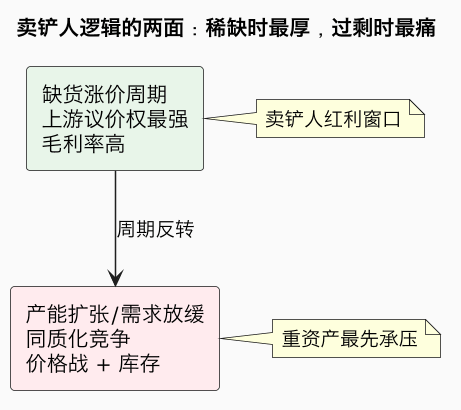
第一个问题是公司处在链条哪一层、它提供的东西有多稀缺。一个反复在技术革命中应验的规律叫「卖铲人逻辑」:淘金热里最稳赚的不一定是淘金者,而是卖铲子、卖牛仔裤的人。AI 浪潮里,芯片、光模块、电力、先进封装这些上游供给就是「铲子」——无论最终哪家模型、哪个应用胜出,它们都要先采购这些基础投入。
但卖铲人逻辑有一个关键前提常被忽略:它只在供给稀缺、供不应求时成立。 当 CoWoS、HBM、高端 GPU 产能紧张时,上游厂商议价权极强、毛利率高企;可一旦产能大幅扩张、需求增速放缓,最先承受价格战和库存压力的也正是这些重资产、同质化的上游。所以分析时不能只说「它是卖铲人所以好」,而要追问:它的稀缺性还能维持多久,产能什么时候释放。
| 价值链位置 | 议价权来源 | 风险点 |
|---|---|---|
| 核心算力/生态(如英伟达) | 性能领先 + CUDA 生态锁定 | 客户自研分流、出口管制、价格战 |
| 关键部件(HBM/光模块/CoWoS) | 技术壁垒 + 短期产能稀缺 | 产能集中释放后降价、客户集中 |
| 云与算力服务 | 规模、资金、客户关系 | 高资本开支、租金价格波动 |
| 模型 | 能力领先、品牌、数据 | API 商品化降价、烧钱、开源追赶 |
| 应用/终端 | 用户、场景、数据反馈 | 被平台功能吞并、留存与付费 |
三、维度二:周期位置
第二个维度是判断当前处在算力周期的哪一段。AI 硬件有典型的资本开支周期:云厂商预期需求 → 大举采购 GPU、建数据中心 → 上游扩产 → 供给集中释放 → 若需求不及预期则出现过剩和价格战 → 出清后进入下一轮。这个周期与半导体的库存周期叠加,波动被放大。
判断周期位置,看几个信号:GPU 是「抢不到、溢价」还是「现货充足、降价」;云厂商的资本开支指引是在上调还是谨慎;上游的产能利用率和订单能见度;推理需求是否真正接棒训练需求。最危险的时点,是把周期顶部的高毛利当成可持续的成长能力——在最景气时给最高估值,随后周期反转、盈利和估值双杀。反过来,在出清后期、供给收缩而新需求(如大规模推理、Agent)起来时,反而是布局窗口。
| 周期阶段 | 典型信号 | 上游盈利 | 投资含义 |
|---|---|---|---|
| 复苏 | 库存去化、订单回暖 | 触底回升 | 估值低位布局 |
| 扩张 | 缺货、涨价、capex 上调 | 快速改善 | 顺周期持有 |
| 见顶 | 产能集中释放、需求最乐观 | 高位但边际转弱 | 警惕高估值 |
| 出清 | 降价、库存积压、砍单 | 大幅下滑 | 等待供给出清 |
四、维度三:单位经济
第三个维度回答最硬的问题:这笔生意本身赚不赚钱。 热点阶段市场为增长和故事付高价,但长期价值终究要回到单位经济。
- 毛利率:硬件看产品溢价和成本曲线,软件/云/API 看规模摊薄后能否转正。要警惕「收入高增长但毛利为负」——那可能是在花钱买收入。
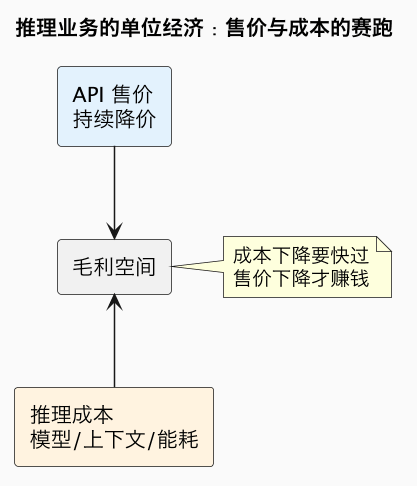
- 每 token / 每千次请求成本与售价:推理业务的核心单位经济。随着模型变贵、上下文变长,成本可能不降反升;而 API 又在持续降价,中间的毛利空间被两头挤压。
- 回本周期:买一块卡、建一个数据中心,靠租金或服务多久收回成本。算力租赁尤其要看租金下跌速度与设备折旧谁更快。
- 客户质量:收入来自少数超大客户还是分散客户,续约率、付费深度如何。
五、维度四:护城河
第四个维度判断优势能不能持续。AI 领域常见的护城河有四类,深浅不一:
- 生态/转换成本:最典型是 CUDA——程序、算子库、开发者习惯都沉淀其上,迁走意味着重写重测,锁定极强。但护城河在训练侧最深,推理侧正被引擎和专用芯片缓慢绕开。
- 数据飞轮:更多用户 → 更多真实数据与反馈 → 模型更好 → 更多用户。这是应用和终端的长期壁垒,关键看数据是否独有、能否持续。
- 规模与资金:建数据中心、囤算力需要海量资本,巨头靠规模摊薄成本、压低单位价格,新玩家难以正面竞争。
- 客户绑定与工作流嵌入:AI 一旦嵌入企业核心流程、对接了内部数据和系统,替换成本和风险都很高,留存更稳。
护城河不是一成不变的:技术路线切换(如推理时代评价标准从先进变成划算)可能削弱旧护城河,而开放标准(UALink、UEC、MCP)也在试图瓦解锁定。分析时要问——如果行业标准变了,这条护城河还在不在。
常见误区
- 把周期红利当成长能力:缺货期的高利润来自供需错配,周期一转就回吐,不能给成长股估值。
- 只看营收增速不看单位经济:靠补贴和降价堆出来的增长,停掉补贴就现原形。
- 迷信「卖铲人永远赢」:忽略了重资产上游在过剩期的价格战和折旧压力。
- 用静态护城河套技术变盘:CUDA、规模优势都可能因推理、开放标准和自研芯片而被部分绕开。
总结
AI 投资用四维交叉:先看价值链位置与稀缺供给(卖铲人红利只在缺货期最厚)、再辨周期位置(别把顶部高毛利当成长)、然后验单位经济(毛利、token 成本与回本)、最后看护城河(生态、数据飞轮与转换成本能否扛过标准变化);核心是分清公司赚的是可持续的结构性钱,还是一次性的周期钱。