晶圆代工格局
一、一句话回答
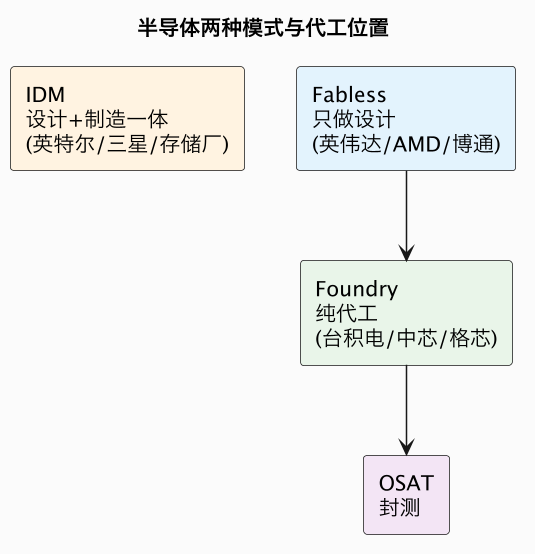
晶圆代工(foundry)是替 Fabless(无晶圆厂的芯片设计公司)制造芯片的产业。台积电(TSMC)当年开创「只代工、不与客户竞争」的模式,靠持续领先的先进制程和规模,吃下全球最尖端订单,形成一家独大。先进制程是赢家通吃的资本与良率游戏——一座先进晶圆厂投资高达数百亿美元,只有拿到足够大客户订单、把良率快速爬坡的玩家才摊得平成本,因此三星、英特尔代工虽重金投入也难以撼动。成熟制程则是另一个分散、周期性强的市场,中芯国际、华虹、联电、格芯等各据一方。在地缘管制下,代工产能的位置归属,已成为芯片自主与供应链安全的核心议题。
为什么代工是枢纽。今天绝大多数 AI 芯片(英伟达、AMD、博通及各家 ASIC)都由台积电制造。谁掌握先进代工,谁就握住了算力硬件的最终落地环节——设计再强,也要在代工厂的产线上变成实体芯片。
二、先进制程为什么赢家通吃
| 要素 | 含义 | 后果 |
|---|---|---|
| 巨额资本开支 | 先进晶圆厂投资数百亿美元 | 只有少数玩家能持续投入 |
| 良率爬坡 | 越早量产、良率越高越赚钱 | 先发者滚雪球 |
| 客户/生态绑定 | 设计规则、IP、EDA 协同 | 客户迁移成本高 |
| 设备获取 | 优先拿到 EUV/High-NA | 与 ASML、客户三方绑定 |
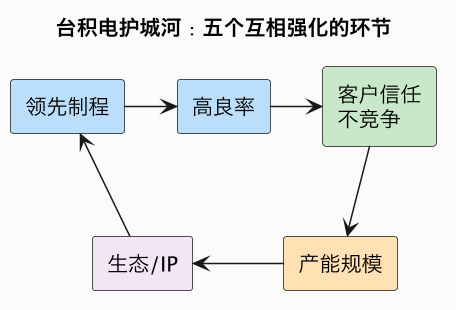
台积电的护城河不是单点技术,而是「领先制程 + 高良率 + 客户信任 + 产能规模 + 生态」的组合:因为它不做自家产品与客户竞争,英伟达、苹果、AMD 都放心把最关键产品交给它;越先进,客户越不敢分散风险给良率不确定的对手。
三、成熟制程:分散而周期化的另一战场
先进节点之外,大量功率、模拟、MCU、传感器、CIS、显示驱动和成熟逻辑芯片用 28nm 及以上节点制造。这个市场需求随汽车、工业、物联网周期波动,产能分散在联电、格芯、世界先进、中芯、华虹及众多特色工艺厂;当扩产过度会价格内卷(见成熟制程)。特色工艺(嵌入式存储、BCD、功率器件)比单纯缩微更能构筑差异化。
四、中国大陆代工的位置与受限
- 中芯国际:大陆最先进代工厂,覆盖成熟到有限先进节点,受设备出口管制影响,先进产能扩张受限。
- 华虹等:聚焦成熟与特色工艺(功率、嵌入式存储、模拟),受益本土需求但也处价格周期。
- 核心约束:先进 EUV/High-NA 与部分 DUV、零部件获取受限,使先进制程推进和先进产能成为最难补的一环(见代工地缘)。
节点速览:技术 / 玩家 / 成熟度 / 预期
数据截止 2026-09。标尺说明见 AI 产业链总览。
| 象限 | 要点 |
|---|---|
| 关键技术 | ① 先进逻辑工艺(TRL-4~5)② 成熟/特色工艺(TRL-5)③ 先进封装协同(TRL-3~4) |
| 主要玩家 | 先进:台积电(领先)/三星/英特尔代工;成熟:联电/格芯/中芯/华虹/世界先进 |
| 做到什么程度 | 最尖端订单高度集中于台积电;成熟产能分散、周期化 |
| 后续预期 | 6 个月:先进产能仍紧张、定价强(高);18 个月:2nm 由台积电率先量产(中);36 个月:成熟或现局部过剩、地缘重塑产能(中) |
常见误区
- 以为代工只是「代工」没技术:先进制造是资本、良率和工艺 know-how 最密集的环节。
- 以为有钱就能追上:缺设备、客户和良率爬坡,重金也难速成。
- 把先进和成熟混为一谈:二者竞争逻辑完全不同(赢家通吃 vs 分散周期)。
- 忽视特色工艺:成熟节点靠 BCD、功率、嵌入式存储等差异化赚钱。
总结
晶圆代工是替设计公司制造芯片的产业,台积电以纯代工模式和「领先制程+高良率+客户信任+产能+生态」的复合护城河,在赢家通吃的先进制程中一家独大;成熟制程则是分散、强周期、靠特色工艺差异化的另一战场,中国大陆代工受制于先进设备获取而在先进节点受限——它让我们看清:算力硬件的最终命门,常常不在设计图纸,而在那座数百亿美元、良率决定生死的晶圆厂里。