前沿实验室商业模式
先说结论
- 前沿模型是“资本+人才+算力”最密集的竞赛:每一代训练成本、电力和人才投入都在抬升,门槛把多数玩家挡在门外。
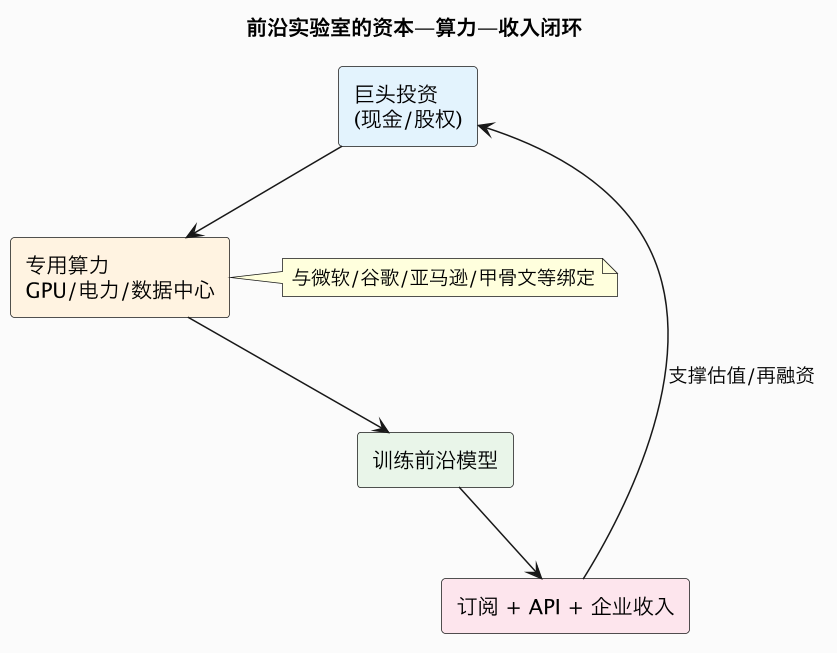
- 收入靠三条线:面向个人的订阅产品(ChatGPT/Claude/Grok)、按 token 计费的 API、面向企业的定制与平台合作;增长快但一度难以追上投入。
- 核心制度创新是“深度绑定同盟”:实验室从云/科技巨头处同时获得巨额投资、专用算力(含排队的 GPU 与电力)、企业分发渠道,巨头则获得模型能力与云增量,形成相互锁定。
- 张力长期存在:高估值与高增长对应巨额亏损与推理成本,自研芯片/算力网络、治理结构(非营利转营利)、人才争夺和开源/中国高效率模型都是关键变量。
一、主要玩家与同盟
| 实验室 | 主要资本/算力伙伴 | 旗舰产品 | 特征 |
|---|---|---|---|
| OpenAI | 微软(深度)等 | ChatGPT、API | 用户规模最大、生态领先 |
| Anthropic | 亚马逊、谷歌等 | Claude、API | 安全叙事、企业/代码强 |
| xAI | 甲骨文/软银/推特生态等 | Grok | 高调、绑定自有平台 |
| Google DeepMind | 谷歌(自有) | Gemini | 自有 TPU/云全栈 |
口径:合作结构随时间频繁变化,以各方公开披露为准。
二、钱花在哪,钱从哪来
- 支出:GPU 集群与电力(训练+大量推理)、顶级人才薪酬、数据与运营、自研芯片尝试;
- 收入:订阅(月费)、API(按 token)、企业大单(算力承诺/定制/嵌入云);
- 关键缺口:在规模放量前,训练投入与推理补贴常使现金流为负,需持续融资续命。
三、为什么必须“深度绑定”巨头
前沿实验室单靠股权融资难以同时锁定数千亿级算力与电力,而云巨头正需要模型来卖云、做差异化,二者诉求互补:
- 巨头给现金 + 专用算力配额 + 云积分 + 企业客户入口;
- 实验室给旗舰模型能力,部分模型先进云、助力巨头 AI 云销售;
- 风险是相互锁定与博弈:合作条款、独占程度、自研芯片、未来是否“去依赖化”都是长期议题。
四、治理争议:使命、结构与问责
- OpenAI 从非营利母体转向“上限利润”结构,引发使命漂移、董事会权力与安全问责的广泛争议;
- 安全(safety)既是 Anthropic 等的品牌与产品差异,也带来研发节奏与商业化的张力;
- 治理结构决定在“速度、盈利、安全”冲突时谁有最终决定权。
五、估值逻辑与风险
- 估值高度依赖增长预期(收入增速、用户/调用量、生态位),而非当期利润;
- 关键风险:
- 推理成本若降得不够快,规模越大亏得越多;
- 开源/高效率模型(如 DeepSeek 范式)压低商品化 API 的价格;
- 资本周期:利率与市场情绪影响再融资;
- 客户集中与同盟变化;
- 监管与安全事件。
六、自研算力:减少“英伟达税”与云依赖
为压成本、保供应,实验室在尝试自研/定制 AI 芯片、与专用算力云/核电/数据中心深度合作,向上游延伸;但这又引入巨额固定投入与软件栈挑战,是“卖模型的公司变重”的趋势。
七、深度专题:这门生意的“单位经济模型”
要看懂前沿实验室为什么估值高却长期亏损,必须把它当成一门有独特单位经济(unit economics)的生意拆开:收入如何随用量增长、成本如何随用量变化、二者的剪刀差何时收敛。
1. 成本端:一次训练 vs 持续推理
很多人把 AI 公司的成本等同于“一次昂贵训练”,但长期看真正的大头是推理:
- 训练成本:单次巨大但相对“一次性”,随模型代际发生;
- 推理成本:随用户量、调用量、上下文长度持续发生,规模越大总额越高;
- 因此商业模型的关键不是“训练花多少”,而是“每服务一个用户/每生成一百万 token,扣除推理成本后还剩多少毛利”。
2. 收入端:三种模式的黏性与弹性
| 收入类型 | 计费 | 黏性 | 成本匹配 |
|---|---|---|---|
| 个人订阅 | 月费封顶 | 高、可预测 | 用户重度使用时单位成本承压 |
| API | 按 token | 中、随业务波动 | 成本随用量同步,易转嫁 |
| 企业大单 | 承诺算力/定制 | 高、周期长 | 可提前锁定资源 |
订阅制的隐患在于:固定月费下,重度用户消耗的推理资源可能远超其费用,平台实际上在补贴高频用户;API 则成本与收入同步、但价格正被商品化压低。成熟玩家会组合三者,并用缓存、量化、模型分级(简单请求走小模型)来改善单位毛利。
3. 规模效应是否成立
与传统软件“边际成本趋近于零”不同,AI 服务的边际成本不为零(每次生成都要算力)。规模能否带来利润,取决于推理效率下降速度是否快于价格下降速度——这正是整条产业链(芯片、软件栈、量化、专用 ASIC)共同作用的结果。
八、资本同盟的交易结构与博弈
前沿实验室与科技/云巨头的合作,不是简单的“谁投资谁”,而是一笔把资本、算力、云积分、分发、模型授权打包的复杂交易,值得单独拆解。
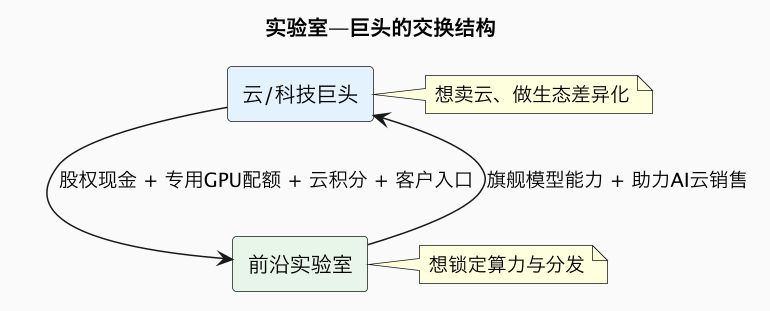
- 巨头得到:能带动云增量的旗舰模型、AI 时代的战略卡位;
- 实验室得到:单靠股权难以买到的“排队算力 + 电力 + 企业渠道”;
- 博弈点:独占时长、模型是否进别家云、各方自研芯片进度、合作到期后的去留。双方都在“合作”和“保留备选/自研”之间平衡,同盟既深又脆弱。
九、风险矩阵:高估值背后的四组张力
| 张力 | 描述 | 观察信号 |
|---|---|---|
| 增长 vs 盈利 | 收入高增但现金流为负 | 毛利率、推理成本曲线 |
| 前沿训练 vs 规模推理 | 既要最贵训练又要海量推理 | 算力配置、自研芯片 |
| 速度 vs 安全 | 商业化节奏与安全问责冲突 | 治理结构、事故记录 |
| 绑定 vs 自主 | 依赖巨头又怕被控制 | 多云/自研/融资多元化 |
外部冲击还包括:开源与高效率(DeepSeek 范式)模型压低 API 价格、利率周期影响巨额再融资、监管对高能力模型的限制。对投资者,判断一家实验室不能只看用户数或估值,而要回答一个核心问题:当补贴退坡、价格下行,它的单位经济模型能否在可预见时间内转正。
十、人才与组织:前沿实验室如何被“顶尖研究者”定义
前沿模型竞赛除了资本与算力,另一条主轴是对稀缺顶尖人才的争夺,其组织方式也与传统公司不同。
1. 为什么少数人能产生巨大杠杆
前沿研究高度依赖少数有突破能力的研究者与工程团队,他们的方向判断和系统能力决定能否做出下一代模型。因此实验室用高薪、股权、算力资源和研究自由度吸引全球顶尖人才,人才流动(实验室之间、实验室与大厂之间)往往直接改变竞争态势。
2. “研究文化”与“规模化交付”的张力
- 早期实验室像研究院,强调探索与使命;
- 服务数十亿用户后,又必须具备大型工程、运维、销售与合规能力;
- 两种文化的融合是持续挑战:既不能失去研究的锋利,也不能停留在“能发论文但做不稳产品”。
3. 安全团队的特殊地位
前沿实验室普遍设有独立安全/对齐团队,负责评测模型风险、甚至有权在风险过高时延缓发布。这种把“踩刹车”制度化的安排,既是负责任的表现,也是内部速度与安全博弈的制度化。
十一、长期终局的几种可能
关于前沿实验室的归宿,行业有几种典型情景,各自对应不同的价值分配:
| 情景 | 描述 | 对实验室含义 |
|---|---|---|
| 平台化 | 成为 AI 时代的操作/入口平台 | 价值最大、但竞争最激烈 |
| 深度并入云 | 与某巨头云彻底融合 | 获稳定算力与分发、独立性弱 |
| 模型商品化 | 能力被开源/低价模型拉平 | 溢价下降、靠产品/生态留存 |
| 垂直分化 | 通用模型之外价值转向应用层 | 实验室需向上做产品 |
判断终局的关键变量仍是:推理成本下降、开源效率模型、资本窗口、监管尺度,以及它们能否把模型能力转化为有黏性的产品与平台。可以确定的是,前沿实验室不会长期停留在“靠融资补贴规模”的状态,终将在某个时点被迫证明单位经济与可持续性,这场关于商业模式的大考仍在进行中。
十二、给读者的判断框架
- 看一家前沿实验室,核心问题始终是“单位经济何时转正”:推理成本下降能否快于价格下行、补贴退坡后毛利是否成立。
- 评估同盟,记住它是“资本+算力+分发”的互相锁定,既有深度也有博弈,不要当永久靠山。
- 判断终局,盯四组张力:增长/盈利、训练/推理、速度/安全、绑定/自主。
- 看待估值,理解它主要反映增长与战略位势,而非当期利润,因此对资本周期和外部冲击格外敏感。
前沿实验室站在 AI 产业链价值与风险都最集中的位置:它们决定能力上限,却也最先面对“如何把烧钱竞赛变成可持续生意”的终极拷问,这场商业模式大考的答案,将塑造整个 AI 产业的利润分配。
常见误区
- 只看收入增长判断已盈利:训练与推理补贴使现金流可能长期为负。
- 把同盟当永久靠山:各方都在保留备选与自研能力。
- 忽视推理成本的长期权重:未来最大开销是推理而非一次训练。
- 用静态估值方法套高增长实验室:定价主要反映预期与战略位势。
- 把安全叙事当纯营销:它也真实约束产品与治理。
总结
前沿实验室是资本、人才与算力最密集的 AI 竞赛,靠订阅、API 与企业合作快速做大收入,却长期面对巨额训练/推理投入,因此与微软、谷歌、亚马逊、甲骨文等结成“投资+算力+分发”的深度同盟,并向上游自研芯片和电力延伸;其高估值由增长与生态位支撑,真正考验在于推理成本下降速度、开源与高效率模型冲击、资本周期与安全治理。