人形机器人与具身智能:VLA、灵巧手与量产前夜
最后更新:2026-09-19|数据截止 2026 年中:人形机器人迭代与融资极热,量产/交付目标常被夸大,本文讲技术结构与节奏,不引用未经核实的出货量与时间点。
本文是产业观察,回答:为什么「人形机器人」这个讲了几十年的概念,在大模型时代重新滚烫起来;它现在到底能做什么、卡在哪、离量产还有多远。 这是 AI 从数字世界走向物理世界的代表,与 自动驾驶(另一个具身场景)、训练数据墙(物理数据稀缺)、液冷/电力(上游制造链)都有联动。
先说结论
- 本轮升温的真正引擎是「大脑」:大模型把语义理解和泛化带进了机器人。 VLA(视觉-语言-动作,Vision-Language-Action)模型让机器人能听懂自然语言指令、看懂场景并输出动作,通用性出现质变,这是过去专用控制程序做不到的。
- 但瓶颈在「小脑 + 躯体」:运动控制、灵巧操作、硬件成本和可靠性。 双足平衡、精细抓取、力控、续航、关节与丝杠等核心零部件,决定了它能否稳定干活——这些是慢功夫,不随大模型线性突破。
- 供应链分两层:大脑层受益于 AI 浪潮,躯体层是高端制造。 谐波减速器、行星滚柱丝杠、无框力矩电机、灵巧手、六维力传感器、触觉传感器是价值量和国产化焦点;中国(含宇树等)在制造和成本上势头强。
- 短期最先落地的是工厂/仓储等受控 To B 场景,而非家庭。 环境结构化、任务可重复、有人维护,才轮得到人形;通用家用机器人受可靠性、成本、安全和长尾任务制约,仍需多年。
- 「量产前夜」要冷静:演示 ≠ 规模交付。 当前更像自动驾驶 2018 年前后——能力演示惊艳、资本火热、但单位经济和可靠性尚未跑通,真正放量大概率以十年计。
一句话:大模型给了机器人一个能听懂人话、看得懂世界的大脑,但真正难的是让它有一双稳的腿、一双巧的手和一副买得起、用不坏的身子;人形机器人的故事从此从「能不能动」进入「能不能可靠地干活、便宜地量产」的新长征。
一、为什么是现在:大模型给了「大脑」
过去几十年,机器人在工业流水线已经非常成熟(机械臂焊装、搬运),但它们是「专用」的:环境固定、任务预设、靠人工编程,换个任务就要重写。人形机器人之所以几十年难落地,核心是缺少通用智能——在陌生环境里理解指令、泛化操作的能力。大模型补上了这块关键短板:
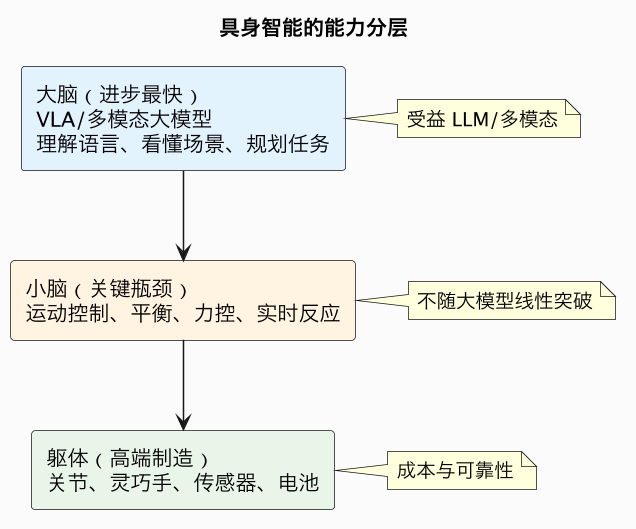
VLA(视觉-语言-动作)模型是本轮范式核心:它把多模态大模型的能力接到动作输出上——输入图像/视频和自然语言指令,模型直接输出机器人可执行的动作序列(如「把桌上红色杯子拿给我」→ 识别、规划路径、控制手臂抓取)。这带来三个变化:
- 通用性:同一个模型可处理大量开放指令,而非为每个任务编程。
- 模仿学习:可从人类示动视频、遥操作数据中学习(与自动驾驶模仿人类驾驶同源,见 自动驾驶)。
- 语义落地:机器人第一次能把语言模型里的世界知识与物理动作结合,这正是「具身智能」(embodied AI,智能在物理身体中通过与环境交互形成)的含义。
这也是英伟达等把仿真(Isaac 类平台)、世界模型和机器人基础模型作为重点的原因——用合成数据和仿真解决物理训练数据稀缺(呼应 训练数据墙:真实世界的动作数据比文本更稀缺、更贵)。
二、真正的瓶颈:小脑与躯体
大脑可以靠大模型跳跃式进步,但机器人要在物理世界可靠行动,受限于更「硬」的部分:
| 难点 | 说明 |
|---|---|
| 双足运动/平衡 | 人形在不平地面、跌倒恢复、动态行走的实时控制,容错率低 |
| 灵巧手操作 | 人手级别的抓取力度、泛化物体、精细装配极难,触觉反馈稀缺 |
| 力控与安全 | 与人共处时必须能精确控力、安全碰撞,硬件和控制要求高 |
| 续航/功耗 | 电池能量密度限制工作时长,全身关节耗电高 |
| 可靠性 | 家庭要求数年免维护,远超实验室演示标准 |
| 成本 | 关节、丝杠、灵巧手、传感器昂贵,规模量产后才可能下降 |
一个朴素的判断:让机器人在发布会视频里完成一段动作,和让它在陌生家庭里连续无故障工作一万小时,是两个完全不同的问题。 前者靠精心编排和多次重拍,后者靠机械、电控、算法和供应链的全面成熟。自动驾驶已经演示过这个鸿沟(长尾可靠性),人形机器人面对的环境和任务更复杂、对物理交互的要求更高。
三、硬件供应链:价值量最高的几个零件
人形机器人是光、机、电、算的集成,当前单机成本里,精密运动部件和传感器占大头。这也是中国制造业最有希望切入、同时仍有短板的部分:
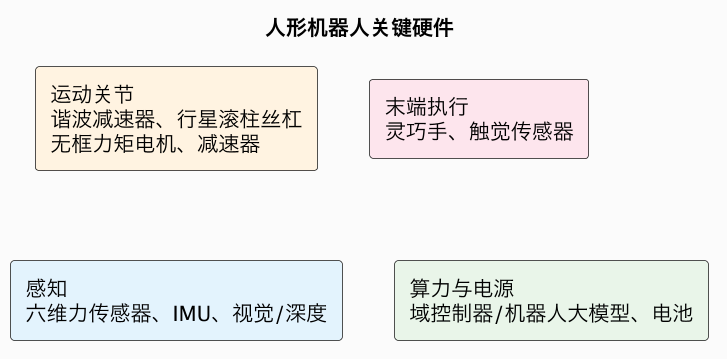
- 谐波减速器 / 行星滚柱丝杠:决定关节精度和寿命,过去高端由日本等厂商领先(谐波减速器领域中国也有头部企业),丝杠是直线传动的高精度难点,是国产化攻坚重点。
- 无框力矩电机、关节模组:把电机、减速器、编码器、驱动集成,是「人形的肌肉」。
- 灵巧手与触觉传感器:最卡脖子的操作部件之一。人手有二十多个自由度,而高自由度灵巧手的电机、微型传动、触觉阵列既贵又难控;触觉是当前远未成熟的感知维度。
- 六维力/力矩传感器:让机器人力控柔顺,与人安全协作,国产正在突破。
- 域控算力:运行 VLA 模型需要端侧推理算力(见端侧 AI 篇的芯片逻辑),大脑可能云端+端侧混合。
特斯拉 Optimus 用其电动车的供应链、规模化制造和 FSD/AI 能力降本,是最受关注的一极;中国则涌现宇树科技(Unitree,在四足/人形运动控制上积累深、成本控制强)等整机公司,以及庞大的精密零部件和代工产业链,在硬件迭代速度和成本上势头强劲。中美在这一领域类似新能源车:美国强在模型与系统整合,中国强在制造密度、供应链和成本。
四、先落地在哪:为什么是工厂而不是客厅
判断商业化节奏,关键看环境和任务结构:
| 场景 | 结构化程度 | 谁买单 | 落地顺序 |
|---|---|---|---|
| 工厂搬运/上下料/装配 | 高、环境可控 | 企业,ROI 可算 | 最先 |
| 仓储物流/巡检 | 高、重复 | 企业 | 早 |
| 商用服务/导览/科研 | 中 | 机构 | 中 |
| 家庭陪护/家务 | 低、长尾、强安全 | 个人,价格敏感 | 最晚 |
- 为什么要做人形:一个常被追问的问题——工厂明明有专用机械臂,为何要人形?答案是「为通用世界设计的躯体」:人类的工厂、工具、通道、开关都是为人形身体造的,人形机器人理论上可以无需改造环境直接使用同一套设施,从而获得最大通用性。但代价是双足和灵巧手远比专用设备难做、可靠性要求更高,所以短期内人形更多是「通向通用平台」的押注,而非比专用机器人更经济的当下选择。
- To B 先行的逻辑:受控环境、任务可重复、有专人维护、B 端能按替代工时算 ROI,这些条件只有工业/物流场景满足。家庭是最大市场但也是最严酷考场——环境千差万别、任务极度长尾、要求绝对安全和低价,且容错率极低。
- 「功能演示—试点—规模量产」的节奏:目前行业整体处于从惊艳演示走向小规模工厂试点的阶段,真正决定成败的是良率、成本、平均无故障时间和可维护性,而不是又一个 viral 视频。
五、变量与置信度判断
| 变量 | 作用方向 | 时间窗 | 置信度 |
|---|---|---|---|
| VLA/具身大模型进步 | 通用性快速提升 | 已发生 | 高 |
| 仿真+合成训练数据 | 缓解物理数据稀缺 | 1~3 年 | 中高 |
| 核心零部件国产化降本 | 决定量产经济性 | 2~5 年 | 中高 |
| 工厂受控场景规模化部署 | To B 早期放量 | 3~5 年 | 中 |
| 通用家庭机器人可靠量产 | 最大也最晚的市场 | 5~10 年+ | 中低 |
- 未来 1~3 年(高置信度):大脑(VLA、模仿学习、仿真)持续快速进步,发布会和试点更惊艳;但出货量仍小、成本高,主要是科研、展示和少量工业试点,资本与估值高度活跃。
- 未来 3~5 年(中高置信度):在工厂、仓储、巡检等结构化场景出现更实际的部署和初步规模,灵巧手、丝杠、谐波减速器等随国产化和规模效应降本;行业经历洗牌,缺乏真实场景和工程能力的玩家出清。
- 长期(中低置信度):人形机器人大规模进入家庭承担通用家务/陪护,需要可靠性、成本、安全、数据和智能的多重跨越,时间以十年计;但一旦越过拐点,其对劳动力、制造业和社会的影响将是本系列所有主题中最深远的之一。
六、对不同角色,这意味着什么
- 对零部件/制造商:精密减速器、丝杠、灵巧手、力/触觉传感器、关节模组是确定性价值环节,壁垒在精度、良率、寿命和成本。
- 对 AI/模型公司:具身大模型、仿真环境、模仿学习数据管线是新战场,需与硬件和真实场景深度耦合,纯软件难以独立闭环。
- 对投资:区分「演示驱动的估值」与「真实订单、良率和场景落地」,警惕把试点视频当量产能力;关注能穿越硬件死亡谷的公司。
- 对企业(潜在用户):从环境可控、ROI 清晰的单一工序试点,不要期待短期替代通用劳动力。
- 对政策/社会:这是长期劳动力和安全议题,短期应关注标准、安全认证和人机协作规范,而非短期就业冲击。
延伸观察:人形机器人为什么必须放在「具身智能二十年」的尺度上看
人形机器人是当下资本市场最热的主题,但越是热潮,越需要把它放回正确的时间尺度——它不是一个「下一代消费电子」式的两三年机会,而是一场可能持续十到二十年、难度横跨 AI、机械、电子、材料和制造的复合长征。用更长的尺度观察,能帮我们分清哪些进步是真实的、哪些只是演示带来的错觉,也能看清价值链真正稀缺的部分在哪里。
大脑的进步速度会最快,但它只占总难度的一部分。 VLA 等具身大模型受益于整个 AI 行业的外溢:多模态模型、推理能力、仿真和数据工程的进步可以迁移,这部分确实在快速迭代,未来几年机器人的「通用性」「可指令性」会持续给人惊喜。但大脑解决的是「知道做什么、怎么做」,而具身的另一半难题——「在真实物理世界里稳定地做到」——受限于完全不同的技术曲线。机械的精度寿命、电机的功率密度、电池的能量密度、触觉感知、柔性控制,这些领域的进步以材料和工艺为基础,节奏以年甚至十年计,不会因为大模型突破而突然加速。这种「软件快、硬件慢」的错配,是未来几年最容易产生预期落差的地方:演示里的智能感会迅速逼近科幻,但可靠性、成本和耐用性的改善只能靠制造业的笨功夫。
「演示能力」与「可交付产品」之间隔着一座可靠性的大山。 机器人行业有个老说法:让一个动作在实验室成功一次,和让它在真实环境连续成功一百万次,难度相差不止一个数量级。发布会视频可以多次重拍、精心选场景、由团队远程协助;而商业产品要求在无人精心布置的环境里、由不专业的用户使用、长期免维护地工作。衡量真实进展,应关注的是平均无故障时间、任务成功率的分布(而非最佳表现)、维修频率、单位工时成本这些枯燥指标,而不是又一个病毒视频。这与自动驾驶经历过的教训高度相似(见 自动驾驶)——两者都在从「惊艳的 demo」走向「无聊的可靠性」,而后者才是商业化的真正门槛。参照自动驾驶,行业很可能也会经历一轮资本过热后的洗牌期,缺乏真实场景和工程能力的玩家被出清,活下来的是能穿越硬件死亡谷的公司。
价值链的分布会与软件行业很不一样。 纯软件 AI 的价值高度集中在模型和数据,边际复制成本趋近于零;但人形机器人是「卖得越多、供应链和制造越重要」的重硬件生意。短期内最确定的价值环节,反而是那些不性感的核心零部件——精密减速器、丝杠、电机、传感器——它们有明确的技术壁垒、确定的单机价值量、且无论哪家整机厂胜出都要采购,类似淘金热里「卖铲子」的位置。整机层面会长期并存多种形态:工业场景甚至未必需要人形,专用机器人在效率和成本上更优;人形的独特价值在于「为人类世界设计的通用性」,这是一个长期赌注而非短期经济性最优。真正的爆发点,要等到通用平台在多场景的复用价值,超过为单一任务造专用设备的成本节约。
落地顺序由「环境的结构化程度」而非「技术的酷炫程度」决定。 资本爱讲家庭保姆的故事,但工厂、仓储、巡检、特种作业这些结构化、可重复、有专业维护、ROI 算得清的 To B 场景,才是第一批买单的市场。机器人会先成为「产业设备」,再缓慢地成为「消费品」——这与几乎所有重大硬件(电脑、手机、电动车)先 To B/To 专业用户、后大规模 To C 的路径一致。家庭是最大的最终市场,却也是要求最苛刻的考场:环境最不结构化、任务最长尾、用户最不专业、对安全和价格最敏感。理性的预期是,先在工厂看到人形机器人作为柔性劳动力承担特定工序,再逐步扩展到更复杂的商业场景,家庭通用机器人在十年尺度上仍是远方。
但承认节奏缓慢,并不削弱这件事的历史分量。如果说数字 AI 改造的是信息和比特,具身智能是 AI 第一次直接介入物理世界的劳动——它触及的是人类经济中占比最大的那部分:制造、物流、照护、服务。也正因为如此,它的影响会比任何软件都更深远地到达就业、养老、制造业布局乃至社会结构。用二十年尺度看,大脑的快速进化、核心零部件的国产降本、受控场景的早期规模化,是当下三条真实而确定的主线;而通用人形机器人走入千家万户,是这些主线长期交汇后才会到来的结果。对从业者和投资者,最清醒的姿态是:战略上高度重视这个终局,战术上拒绝用 demo 估值、用耐心和可靠性指标穿越必然到来的炒作周期——就像所有真正改变世界的硬件一样,它到来时不会只是一个惊艳的视频,而会先安静地出现在某条产线、某个仓库里,默默替人干了一整个夜班的活。
结语:大脑刚醒,身体还在漫长的学徒期
人形机器人在大模型时代迎来了真正的转折点:VLA 和具身智能第一次给了它能听懂人话、看懂世界、举一反三的大脑,让「通用机器人」从遥不可及的专用自动化变成可追逐的目标。但这场长征的艰难处恰在大脑之外——双足的平衡、灵巧手的触觉、关节的寿命、电池的续航,以及把这一切做到买得起、用不坏的制造功夫,都是无法靠参数规模一夜跨越的慢变量。因此更清醒的预期是:先看到它在工厂和仓库里干重复的活,再慢慢走向更复杂的世界;家庭中那个万能管家,仍是需要十年以上耐心的远方。人形机器人的故事,本质是 AI 从改写比特、到第一次真正改造原子的故事——它最迷人的部分,恰恰因为最难,才刚刚开始。
数据口径与延伸
- 数据口径:VLA/具身智能技术路线、关键零部件(谐波减速器、行星滚柱丝杠、灵巧手、六维力/触觉传感器)、落地场景顺序与量产节奏,来自公开技术资料、厂商发布与行业研究。当前人形机器人行业热度高、交付目标常被夸大,具体出货量、量产时间未充分证实,本文一律采用节奏与机制判断,不引用未核实数字。数据截止 2026 年中。
- 相关产业观察:自动驾驶(最成熟的具身场景)、训练数据墙(物理数据稀缺)、液冷产业图谱(制造侧)、中国新能源车为什么能赢(制造链参照)。
- 同批待写延伸:端侧 AI 芯片与 AI 手机(J8)、物理 AI 仿真(J3)、AI 监管与主权(J10)。
一句话总结:人形机器人本轮升温的真正引擎是大模型给了它「大脑」——VLA(视觉-语言-动作)模型把多模态理解和模仿学习接到动作输出,让机器能听懂自然语言、看懂陌生场景并泛化执行开放任务,配合仿真和世界模型缓解物理动作数据的极度稀缺;但决定成败的瓶颈在「小脑与躯体」:双足平衡、力控、高自由度灵巧手与触觉、关节寿命、续航和数年免维护的可靠性,都是无法靠参数规模跳跃的高端制造慢功夫,单机价值集中在谐波减速器、行星滚柱丝杠、无框力矩电机、灵巧手、六维力/触觉传感器和端侧算力,特斯拉 Optimus 凭电动车供应链与 AI 整合降本、中国(宇树等整机加精密零部件产业链)凭制造密度和成本快速追赶;商业化必然先从工厂、仓储、巡检等环境可控、ROI 可算的 To B 场景切入,家庭通用机器人因长尾任务、安全和成本要到五年到十年以后;当前阶段类似自动驾驶 2018 年前后——演示惊艳、资本火热、但良率、成本、平均无故障时间和单位经济尚未跑通,发布视频不等于规模量产,这是 AI 第一次真正从比特走向原子,最难也最深远的长征才刚开始。