刻蚀与薄膜沉积设备
一、一句话回答
光刻只是把图案「画」在光刻胶上,真正把图案做进芯片的是刻蚀和沉积:刻蚀(etch)沿着胶的开口,用等离子体或化学方法把多余材料精确去掉;薄膜沉积(deposition)则用 CVD(化学气相沉积)、PVD(物理溅射)、ALD(原子层沉积)在晶圆上一层层长出绝缘、导电或功能薄膜。先进制程里,多重曝光和 FinFET/GAA、3D NAND 等立体结构让刻蚀与沉积的步骤数和难度暴增,它们在晶圆厂设备投资中的合计价值量甚至超过光刻。这一市场由泛林半导体(Lam)、应用材料(AMAT)、东京电子(TEL)三家主导,而中国的中微、北方华创、拓荆等恰是国产半导体设备中进展最快的一批。
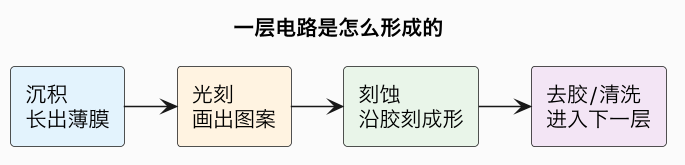
为什么这两类设备重要。芯片是在硅片上反复「长膜—画图案—刻掉—再长膜」叠几十层做出来的。光刻决定每一层的图案,但每一层的物理结构都要靠沉积造出来、靠刻蚀塑成形。结构越立体、层数越多,这两类设备的用量和单价越高。
二、关键技术:从平面到高纵深结构
| 设备 | 主流技术 | 先进难点 |
|---|---|---|
| 刻蚀 | 电容/电感耦合等离子体刻蚀(CCP/ICP) | 高深宽比、选择比、均匀性、原子级刻蚀 |
| CVD | PECVD、LPCVD、外延 | 多层堆叠的均匀性与应力控制 |
| PVD | 磁控溅射 | 阻挡/种子层、台阶覆盖 |
| ALD | 原子层逐层生长 | 极薄共形膜,先进逻辑/存储用量大增 |
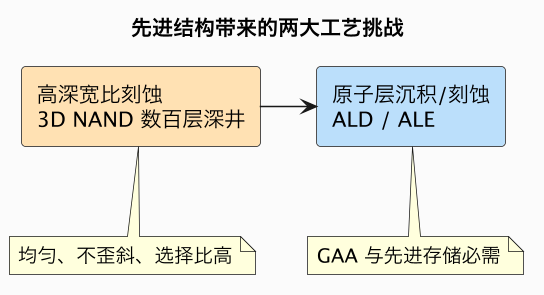
两个趋势显著抬高壁垒。一是高深宽比刻蚀:3D NAND 已向数百层堆叠发展,要在极深又极窄的孔/槽里均匀刻蚀而不歪斜,被形容为「在深井底精修」。二是原子层工艺:GAA(全环绕栅极)和先进存储要求以原子级精度沉积和刻蚀(ALE/ALD),对均匀性、选择比和缺陷控制极苛刻。
三、竞争格局:三家主导,各有所长
| 公司 | 强项 |
|---|---|
| 泛林半导体 Lam | 刻蚀龙头,沉积亦强 |
| 应用材料 AMAT | 沉积(CVD/PVD/外延)、刻蚀、离子注入全谱系 |
| 东京电子 TEL | 刻蚀、涂胶显影、沉积 |
三家在刻蚀与沉积上合计占据全球绝大部分份额,细分到 CCP/ICP、ALD、外延等品类各有侧重;先断层(先进存储/逻辑的最新机台)壁垒尤高。
四、中国进展:设备国产化的领跑环节
- 刻蚀率先突破:中微在介质刻蚀(CCP)等领域已进入多家一线产线并向先进节点延伸;北方华创在硅刻蚀(ICP)、PVD、CVD、炉管等多品类平台化布局。
- 沉积加速追赶:拓荆在 PECVD/ALD、盛美在清洗与部分沉积、华海清科在 CMP(见CMP 材料)等环节陆续放量。
- 仍有短板:部分高端 ALD、外延、电晶体刻蚀和关键零部件(射频源、高端真空泵、喷淋头等)仍依赖进口,先进机台与国际龙头存在差距(见设备国产化)。
刻蚀/沉积之所以国产化最快,一是本土晶圆厂扩产提供了宝贵的产线验证窗口,二是刻蚀机在物理上不像 EUV 那样单点绝对垄断,路径更可分品类逐步突破。
节点速览:技术 / 玩家 / 成熟度 / 预期
数据截止 2026-09。标尺说明见 AI 产业链总览。
| 象限 | 要点 |
|---|---|
| 关键技术 | ① 等离子体刻蚀/高深宽比(TRL-4)② CVD/PVD 薄膜(TRL-4)③ ALD/原子层刻蚀(TRL-3~4) |
| 主要玩家 | 全球:Lam/AMAT/TEL;中国:中微、北方华创、拓荆、盛美 |
| 做到什么程度 | 三家主导高端;国产部分刻蚀/CVD 已批量进产线,高端 ALD/外延仍追赶 |
| 后续预期 | 6 个月:国产刻蚀/沉积订单延续高增(高);18 个月:更多品类进入先进产线(中);36 个月:关键零部件自主率提升(中) |
常见误区
- 以为光刻是唯一关键设备:刻蚀与沉积合计用量和价值量常超过光刻。
- 把刻蚀等同于简单「挖掉」:先进刻蚀是等离子体物理与化学的精密控制。
- 认为刻蚀突破代表所有设备突破:EUV、部分 ALD/外延和高端零部件仍是短板。
- 忽视立体结构的影响:3D NAND/GAA 才是刻蚀沉积步骤暴增的主因。
总结
刻蚀沿光刻胶把图案精确刻进材料、沉积用 CVD/PVD/ALD 一层层长出薄膜,二者是芯片前道用量与价值量最大的设备门类;高深宽比刻蚀和原子层工艺随 3D NAND、GAA 成为最高壁垒,市场由泛林、应材、东电三足鼎立,而中国厂商恰在刻蚀和部分沉积上国产化进展最快——它说明设备突围不必从最难的光刻机开始,分品类、靠产线验证滚动突破,是更现实的路径。