半导体设备国产化盘点
一、一句话回答
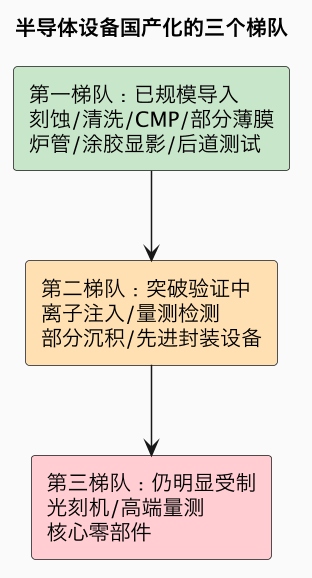
中国半导体设备国产化不是「行不行」的笼统判断,而是一幅高度分化的图景:不同环节的国产化率差距极大,需要逐一拆开看。整体规律是——技术原理相对成熟、与先进制程绑定较弱、且国内有庞大成熟产能可以做验证的环节,国产化进展最快,其中刻蚀机(尤其介质刻蚀)、部分薄膜沉积(CVD/ALD)、清洗设备、CMP、热处理炉管、涂胶显影、以及测试机分选机等后道设备,已经在成熟产线实现规模导入,代表公司包括北方华创、中微公司、拓荆科技、盛美上海、华海清科、屹唐股份、长川科技等;而越是与先进物理极限强相关、或需要长期工艺/生态积累的环节,差距越大,其中光刻机(上海微电子在成熟节点持续推进但与 EUV 差距巨大)、高端量测检测设备、先进制程专用的部分离子注入与沉积设备、以及高精密核心零部件,仍是最明显的短板。出口管制在带来压力的同时,也倒逼本土晶圆厂给国产设备提供验证机会,成熟制程正成为国产设备迭代放量的主战场。但设备从「能用」到「好用、稳定、被信任」需要长时间产线验证,整线国产化是一个逐环节、逐制程推进的长期过程。
为什么要逐环节看。设备是几十种完全不同的技术,用一个总国产化率概括会同时掩盖已突破的成果和仍存在的短板,投资和产业判断都应落到具体环节。
二、分环节国产化盘点
下表按前道到后道梳理主要环节的国产化状态(为定性判断,国产化率随时间快速变化,只给相对梯队):
| 环节 | 代表公司 | 国产化状态 |
|---|---|---|
| 刻蚀(介质/硅/部分导体) | 中微、北方华创 | 成熟制程规模导入,部分先进刻蚀突破 |
| 薄膜沉积 CVD/ALD/PVD | 拓荆、北方华创 | CVD/ALD 进展快,高端 PVD 追赶 |
| 清洗 | 盛美上海、北方华创 | 成熟及部分先进产线放量 |
| CMP | 华海清科 | 成熟制程主力供应之一 |
| 热处理炉管 | 北方华创、屹唐 | 成熟产线广泛采用 |
| 涂胶显影 | 芯源微等 | 成熟制程配套推进 |
| 离子注入 | 中科信、凯世通 | 中束流/大束流进产线,先进机型追赶 |
| 量测检测 | 精测、中科飞测、上海睿励 | 部分品类突破,高端整体偏弱 |
| 光刻 | 上海微电子 | 成熟节点推进,先进/EUV 差距极大 |
| 后道测试/分选/探针台 | 长川、华峰测控、金海通 | 模拟/分立成熟,高端 SoC 追赶 |
三、约束因素与推进路径
国产化的速度不只取决于设备厂能否造出样机,还受四重约束。其一,验证周期:晶圆厂对停机和良率极度敏感,新设备要经过长时间小批量验证才敢放量。其二,核心零部件:高端真空泵、阀门、射频电源、光学元件、精密运动部件等部分仍依赖进口,设备整机突破需要供应链同步。其三,先进制程门槛:越先进的工艺,对设备精度、污染控制、均匀性要求越高,且缺少可对标的先进产线做验证。其四,试错意愿:成熟产线容错空间大,成为国产设备率先落地的场景,先进产线则更谨慎。
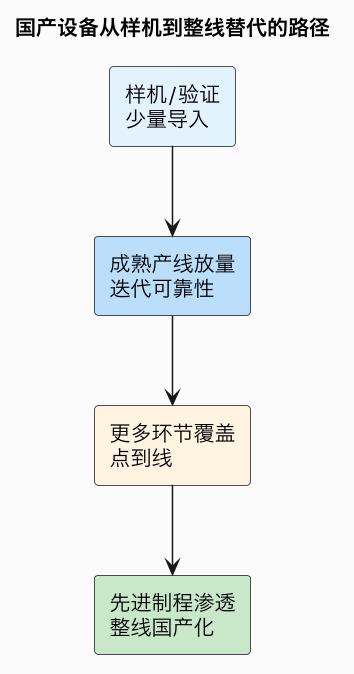
一条清晰的现实路径是:成熟制程先大规模用起来,在真实产线中迭代稳定性,再向更先进环节和整线渗透;点设备突破之后,还要靠工艺整合和产线协同才能实现整线替代。
节点速览:技术 / 玩家 / 成熟度 / 预期
数据截止 2026-09。标尺说明见 AI 产业链总览。
| 象限 | 要点 |
|---|---|
| 关键技术 | ① 刻蚀/CVD/ALD/CMP 等成熟工艺设备(TRL-4)② 高端量测检测与离子注入(TRL-2~3)③ 先进光刻机(TRL-1~2) |
| 主要玩家 | 北方华创、中微、拓荆、盛美、华海清科、屹唐、中科信、长川、精测、上海微电子 |
| 做到什么程度 | 成熟制程多环节规模替代;先进制程与光刻、量测、核心零部件仍短板 |
| 后续预期 | 6 个月:成熟产线国产化率继续上升(高);18 个月:更多设备进入先进产线验证(中);36 个月:整线国产化能力增强但光刻仍难(中) |
常见误区
- 用一个「国产化率」概括整个行业:各环节差异极大,必须逐一看。
- 以为能做出样机就等于能规模替代:产线验证、稳定性和零部件配套才是关键。
- 只看到光刻短板而忽视已突破环节:刻蚀、清洗、CMP 等已在成熟产线挑大梁。
- 认为管制只带来压力:它也倒逼本土晶圆厂给国产设备真实验证机会。
总结
半导体设备国产化是一幅高度分化的图景:刻蚀、清洗、CMP、部分薄膜与炉管、后道测试等环节已在成熟产线规模导入,而光刻机、高端量测检测、先进专用设备和核心零部件仍是短板;受验证周期、零部件和产线试错意愿约束,成熟制程正成为国产设备迭代放量的主战场,整体沿「成熟先用、逐环节、向先进和整线渗透」推进——它说明国产替代不是一场单点冲锋,而是一条需要产线长期配合的系统工程。